日本の中小企業経営者の高齢化が進む中、「大廃業時代」の足音が刻一刻と近づいています。2025年問題として叫ばれる事業承継の課題は、単なる企業の存続問題にとどまらず、日本経済の基盤を揺るがす社会課題です。この巨大な市場に対し、多くのM&A仲介会社が群雄割拠する中、人材業界のガリバーである「マイナビ」が参入したことは、業界の勢力図を変える可能性を秘めています。
今回は、人材×M&Aという独自のポジショニングで事業承継問題に挑む、株式会社マイナビM&Aの第5期決算を読み解き、その赤字の裏にある戦略的意図とビジネスモデルを徹底的に分析していきます。
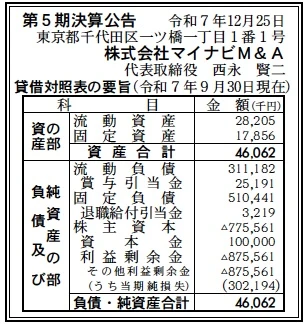
【決算ハイライト(第5期)】
資産合計: 46百万円 (約0.5億円)
負債合計: 822百万円 (約8.2億円)
純資産合計: ▲776百万円 (約▲7.8億円)
当期純損失: 302百万円 (約3.0億円)
利益剰余金: ▲876百万円 (約▲8.8億円)
【ひとこと】
数字を一見すると、約3億円の赤字と大幅な債務超過に驚かれるかもしれません。しかし、これはマイナビグループによる「戦略的なJカーブ(初期投資)」の最中と捉えることもできそうです。固定負債が約5.1億円積み上がっているのは、親会社からの資金調達による事業基盤の構築コストであり、M&Aというリードタイムの長い事業において、今はシェア獲得のための先行投資フェーズにあることが明確に読み取れます。
【企業概要】
企業名: 株式会社マイナビM&A
設立: 2021年
株主: 株式会社マイナビ(100%)
事業内容: M&A仲介、企業価値算定、PMI(統合プロセス)支援、事業承継コンサルティング
【事業構造の徹底解剖】
同社のビジネスモデルは、競合ひしめくM&A仲介業界において、「人材のマイナビ」という強力なブランドとアセットを最大限に活用した独自のアプローチをとっています。具体的には、以下の3つの要素で構成されています。
✔M&A仲介・アドバイザリー事業
事業の柱となるのは、売り手企業(譲渡希望)と買い手企業(譲受希望)のマッチング及び成約までの支援です。同社の特徴は、マイナビグループが持つ全国60拠点以上のネットワークと、地域金融機関との連携を駆使したソーシング(案件発掘)力にあります。特に、人材採用で培った顧客基盤へのアクセスは、他社にはない強力な武器です。
✔PMI(統合後の人事統合)支援
M&Aの失敗原因の多くは、成約後の「人と組織の融合」の失敗にあります。同社は「事業統合後を見据えたサービス提供」を掲げ、マイナビグループの人材ソリューション(採用、研修、人事制度構築など)をセットで提供することで、M&A後の離職防止や組織融和をサポートしています。これは単なるブローカー(仲介屋)ではなく、組織コンサルティングに近い付加価値です。
✔業界特化型ソリューション
コラム等からも分かる通り、医療・介護業界や不動産業界など、マイナビが元来強みを持つ領域(マイナビ看護師、マイナビ薬剤師など)に注力しています。業界特有の商習慣や許認可、有資格者の引き継ぎといった専門知識を要する分野で、グループの知見を活かした差別化を図っています。
✔マイナビブランドによる信頼性担保
M&Aは経営者にとって一生に一度の決断であり、仲介会社への「信頼」が何よりも重要です。新興のM&Aブティックが信頼獲得に苦労する中、「50年にわたり人材ビジネスを展開してきたマイナビ」という看板は、特にオーナー社長からの心理的なハードルを下げる効果を持ちます。
【財務状況等から見る経営戦略】
第5期決算の数値をベースに、経営コンサルタントの視点で同社の現状と戦略を深掘りします。
✔外部環境:拡大する市場と激化する競争
中小企業庁の試算によれば、数十万社単位で後継者不在による廃業リスクが存在しており、M&A市場自体は拡大基調です。しかし、日本M&Aセンター、ストライク、M&Aキャピタルパートナーズといった先行する上場企業に加え、銀行、士業、さらにはAIマッチングサービスまで参入し、競争はレッドオーシャン化しています。この中で「選ばれる理由」を作れるかが勝負の分かれ目です。
✔内部環境:先行投資の重さと親会社のコミットメント
BS(貸借対照表)を見ると、資産合計46百万円に対し、負債合計が822百万円という極端なバランスになっています。流動資産が28百万円しかないことから、手元のキャッシュは親会社からの借入(固定負債510百万円など)で回している構図です。
M&A仲介は、優秀なコンサルタントの採用と育成に多大なコストがかかります(人件費が高い)。また、成約までのリードタイムが長いため、売上が立つ前にコストが先行します。この赤字は、マイナビグループがM&A事業を「次の柱」と位置づけ、耐え忍んで投資を続けている証左です。
✔安全性分析:数値上の危険性と実質的な安全性
自己資本比率がマイナス1683%という数字だけ見れば「破綻寸前」ですが、実態は異なります。株主がマイナビ100%であり、グループ全体のキャッシュフローが潤沢である以上、この債務超過は「グループ内ファイナンス」の結果に過ぎません。むしろ、これだけの赤字を出しても事業を継続・拡大させている点に、親会社の強い意志と、将来的な回収見込み(自信)を感じます。
【SWOT分析で見る事業環境】
同社の置かれた状況をSWOT分析で整理します。
✔強み (Strengths)
最大の強みは「人材領域とのクロスセル」です。採用難に苦しむ企業に対し、「採用できないなら、M&Aで会社ごと買う(Acqui-hire)」という提案が可能です。また、PMIにおける人事ノウハウは、成約後の満足度を高める重要な差別化要因です。マイナビのブランド力も、中堅・中小企業へのドアノックツールとして機能します。
✔弱み (Weaknesses)
設立が2021年と後発であるため、先行大手と比較して「成約実績」が少ないことです。M&Aは「過去の実績」が次の案件を呼ぶビジネスであるため、実績作りが急務です。また、財務状況からも分かる通り、まだ収益モデルが安定化しておらず、コスト先行型である点は課題です。
✔機会 (Opportunities)
「2025年問題」に加え、「中小M&Aガイドライン」の改訂など、国を挙げた事業承継支援の動きが活発化しています。また、コロナ禍を経て経営の先行きに不安を感じる経営者が増えており、譲渡の相談件数は増加傾向にあります。特に地方銀行との連携が進めば、地域密着型の案件獲得が進むでしょう。
✔脅威 (Threats)
コンプライアンス遵守への圧力強化です。業界全体で質の低い仲介業者によるトラブルが散見され、規制強化の動きがあります。また、優秀なM&Aコンサルタントの引き抜き合戦が激しく、人材流出リスクは常に存在します。
【今後の戦略として想像すること】
現在の赤字フェーズから脱却し、成長軌道に乗るために考えられる戦略を推測します。
✔短期的戦略:特定の成功モデルの確立と横展開
短期的には、強みである「医療・介護」「人材派遣会社」など、マイナビの顧客基盤が厚い業界にリソースを集中させ、成約実績を積み上げることが予想されます。業界特化型のチームを強化し、「この業界のM&Aならマイナビ」という評判を作ることが急務です。また、赤字幅を縮小するために、成約までの期間が短い小規模案件を数多くこなす戦略も考えられます。
✔中長期的戦略:M&Aプラットフォームとしての地位確立
中長期的には、人材紹介とM&Aをシームレスに繋ぐプラットフォームへの進化を目指すでしょう。例えば、後継者がいない企業に「経営人材」を紹介して承継させる(M&Aではない承継)や、M&A後の企業に対してDX支援や人事制度改革までを一気通貫で提供するトータルソリューションプロバイダーとしての立ち位置です。これにより、単発の手数料ビジネスから、LTV(顧客生涯価値)の高いビジネスモデルへの転換を図るはずです。
【まとめ】
株式会社マイナビM&Aの第5期決算は、一見すると厳しい数字に見えますが、これは「人材×M&A」という新たな市場価値を創造するための産みの苦しみと言えます。日本企業の99%を占める中小企業の存続は、雇用の維持そのものです。雇用を守り続けてきたマイナビだからこそできる、心ある事業承継支援が、日本の地域経済を救う一助となることが期待されます。
【企業情報】
企業名: 株式会社マイナビM&A
所在地: 東京都千代田区一ツ橋一丁目1番1号
代表者: 代表取締役 社長執行役員 西永賢二
設立: 2021年4月1日
資本金: 100百万円
事業内容: M&A仲介、斡旋、コンサルティング、アドバイザリー業務
株主: 株式会社マイナビ(100%)
