東京スカイツリータウンという絶好のロケーションに位置し、「水族館のある暮らし」を提案する都市型水族館のパイオニア。それが、オリックス水族館株式会社が運営する「すみだ水族館」です。
従来、水族館ビジネスといえば、海沿いの広大な敷地に巨大なタンクを建設し、海水を引き込むという大規模な装置産業でした。しかし、同社はその常識を覆し、内陸の商業施設内で、しかも「完全人工海水」による運営というイノベーションを実現しました。今回は、オリックスグループの観光・施設運営事業の一翼を担うオリックス水族館株式会社の第14期決算を読み解き、その高収益かつ持続可能なビジネスモデルの正体に迫ります。
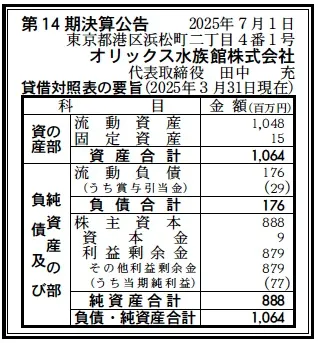
【決算ハイライト(第14期)】
資産合計: 1,064百万円 (約10.64億円)
負債合計: 176百万円 (約1.76億円)
純資産合計: 888百万円 (約8.88億円)
当期純利益: 77百万円 (約0.77億円)
自己資本比率: 約83.5%
利益剰余金: 879百万円 (約8.79億円)
【ひとこと】
特筆すべきは、約83.5%という極めて高い自己資本比率と、水族館運営会社でありながら固定資産がわずか15百万円(総資産の約1.4%)しかないという特異な資産構成です。これは、同社が巨大な施設を自社保有せず、商業施設のテナントとして入居する「アセットライト(資産を持たない)経営」を徹底していることを示唆しています。
【企業概要】
企業名: オリックス水族館株式会社
設立: 2011年4月1日
株主: オリックス・ホテルマネジメント株式会社(100%)
事業内容: すみだ水族館、京都水族館などの企画・運営管理
【事業構造の徹底解剖】
オリックス水族館のビジネスモデルは、単なる展示施設運営ではありません。「環境技術」と「コミュニティ戦略」を融合させた、次世代のレジャー事業と言えます。具体的には、以下の3つの戦略的支柱で構成されています。
✔都市型・人工海水ソリューション事業
最大の特徴は、内陸型水族館の課題であった海水の運搬・確保を、「人工海水製造システム」によって解決した点です。これにより、海から離れた都市中心部(東京スカイツリータウンや京都梅小路公園)への出店が可能となり、海水運搬に伴うCO2排出も削減しました。この技術的ブレイクスルーが、立地の制約を取り払い、圧倒的な集客力を生み出す基盤となっています。
✔ライフスタイル提案型・サブスクリプション事業
「公園みたいな水族館」というコンセプトのもと、年間パスポート(サブスクリプション)の販売に注力しています。通常料金(大人2,500円)に対し、年間パスポートは5,500円と、わずか2.2回分の価格設定です。これにより、一見客を「地域の常連客」へと転換し、カフェ利用や物販購入によるLTV(顧客生涯価値)の最大化を図っています。館内にソファやWi-Fiを配置し、仕事や読書ができる空間を提供することで、水族館を「非日常の観光地」から「日常のサードプレイス」へと再定義しています。
✔エデュテインメント・サステナビリティ事業
「AQTION!(アクション)」というプロジェクトを通じ、子どもたちへの教育活動や海洋保全活動を行っています。単に生き物を見せるだけでなく、バックヤード(飼育現場)をお客様に見せる「ラボ」のような展示手法を採用。飼育スタッフと来館者の対話を生み出すことで、顧客エンゲージメントを高めると同時に、企業の社会的責任(CSR)を果たし、ブランド価値を向上させています。
【財務状況等から見る経営戦略】
決算公告の数値から、同社のしたたかな経営戦略を分析します。
✔外部環境
インバウンド(訪日外国人)需要の完全回復に加え、国内では「コト消費(体験価値)」へのシフトが鮮明です。一方で、エネルギー価格の高騰は、24時間空調や水質管理が必要な水族館にとって大きなコスト増要因となります。また、SDGsへの関心の高まりから、動物福祉(アニマルウェルフェア)や環境負荷低減への取り組みが、集客や企業評価に直結する時代となっています。
✔内部環境
貸借対照表における固定資産の少なさ(15百万円)は、同社が「運営オペレーション」に特化した企業であることを物語っています。建物や巨大な水槽設備などのハードウェアは、親会社や施設オーナー(東武鉄道グループ等)が保有し、同社は賃借料を支払う形で運営していると推測されます。これにより、巨額の減価償却費負担や資産保有リスクを回避し、身軽な経営を実現しています。また、利益剰余金が879百万円積み上がっており、過去の利益を確実に内部留保として蓄積し、財務体質を強化しています。
✔安全性分析
流動比率は約595%(流動資産1,048÷流動負債176)と、短期的な支払能力は盤石です。負債合計も176百万円と極めて少なく、借入金への依存度は低いと考えられます。自己資本比率83.5%という数字は、不測の事態(パンデミックや災害による休館など)が起きても、長期間耐えうる十分な体力があることを示しています。この高い安全性は、親会社であるオリックスグループの信用力に加え、日々の堅実なキャッシュフロー管理の賜物でしょう。
【SWOT分析で見る事業環境】
同社の競争優位性をSWOT分析で整理します。
✔強み (Strengths)
・「人工海水」による立地選定の自由度と、都心一等地への展開力。
・オリックスグループのノウハウを活用した、効率的な施設運営とマーケティング力。
・高い年間パスポート会員比率による、安定した収益基盤。
✔弱み (Weaknesses)
・テナント型であるため、賃料負担が重く、損益分岐点が高くなる傾向。
・施設規模に限りがあり、大規模な拡張や大型生物(イルカやジンベエザメ等)の導入が困難。
✔機会 (Opportunities)
・「ナイトアクアリウム」や「大人のデートスポット」としての夜間市場の開拓。
・デジタルアートやプロジェクションマッピングとの融合による、新しい展示体験の創出。
・インバウンド観光客向けの、高付加価値なVIPツアーや体験プログラムの造成。
✔脅威 (Threats)
・電気代等のエネルギーコスト上昇による利益圧迫。
・近隣に競合するエンターテインメント施設が開業することによる集客競争の激化。
・災害や感染症による、長期休館リスク。
【今後の戦略として想像すること】
安定した基盤を持つ同社が、次に目指す成長戦略を推測します。
✔短期的戦略
「単価向上と滞在時間の最大化」です。入館料の改定(ダイナミックプライシング等)や、カフェ・物販のメニュー開発強化により、客単価(ARPU)を引き上げる戦略をとるでしょう。特に、館内カフェでの飲食は利益率が高いため、映えるメニューや限定商品の投入で、SNS拡散を狙いつつ収益性を高めるはずです。また、省エネ設備(LED化の完遂など)への投資によるコスト削減も継続的な課題です。
✔中長期的戦略
「水族館の枠を超えたブランド展開」です。現在蓄積している「人工海水飼育ノウハウ」や「展示デザイン力」を活かし、オフィスや病院、介護施設などへの「アクアリウム導入・維持管理ビジネス」への外販や、教育プログラムのパッケージ化などが考えられます。また、オリックスグループの不動産開発と連動し、地方都市の再開発案件における「集客の核(アンカーテナント)」として、新たな水族館フォーマットを展開する可能性も秘めています。
【まとめ】
オリックス水族館株式会社は、魚を見せるだけの場所ではありません。それは、都市生活者に「癒やし」と「気づき」を提供するプラットフォームであり、同時に極めて合理的に設計された高収益ビジネスモデルの実践場でもあります。77百万円の当期純利益は、その戦略の正しさを証明しています。これからも、水槽のガラス越しに、私たちに新しい未来を見せてくれることでしょう。
【企業情報】
企業名: オリックス水族館株式会社
所在地: 東京都港区浜松町二丁目3番1号
代表者: 代表取締役 田中 充
設立: 2011年4月1日
資本金: 9百万円
事業内容: すみだ水族館、京都水族館の運営
株主: オリックス・ホテルマネジメント株式会社
