「人生100年時代」、私たちの暮らしはかつてないほど多様化し、同時に複雑化しています。高齢化に伴う「おひとりさま」の増加、共働き世帯の家事負担、空き家問題など、住まいと暮らしを取り巻く課題は山積しています。
今回は、セゾンカードで知られるクレディセゾングループの一員として、ハウスクリーニングからシニア支援まで、時代の変化に寄り添った「暮らしのインフラ」を提供する、株式会社くらしのセゾンの第30期決算を読み解き、そのビジネスモデルと今後の戦略を分析していきます。
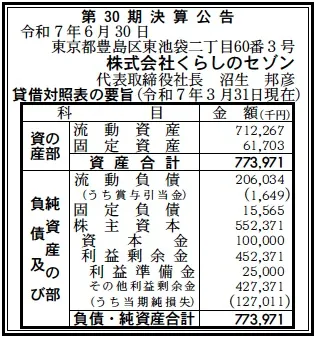
【決算ハイライト(第30期)】
資産合計: 774百万円 (約7.7億円)
負債合計: 222百万円 (約2.2億円)
純資産合計: 552百万円 (約5.5億円)
当期純損失: 127百万円 (約1.3億円)
自己資本比率: 約71.4%
利益剰余金: 452百万円 (約4.5億円)
【ひとこと】
第30期は当期純損失127百万円と赤字計上となりましたが、悲観する数字ではありません。自己資本比率は約71.4%と極めて高い水準を維持しており、財務の安全性は盤石です。豊富な利益剰余金(約4.5億円)を原資に、次なる成長市場であるシニア支援事業や人材確保への先行投資を行っているフェーズと読み取れます。
【企業概要】
企業名: 株式会社くらしのセゾン
設立: 1995年8月17日
株主: 株式会社クレディセゾン
事業内容: ハウスクリーニング、家事代行、シニア支援、ビルメンテナンス等
【事業構造の徹底解剖】
くらしのセゾンのビジネスモデルは、クレディセゾングループの信用力と顧客基盤を背景に、BtoC(個人向け)とBtoB(法人向け)の両輪で展開されています。具体的には、以下の3つの主要領域で構成されています。
✔ライフサポート事業(BtoC)
ハウスクリーニングや家事代行といった定番サービスに加え、独自の強みである「トラブル解決(鍵・水回り)」や「住まいのリペア」を提供しています。特筆すべきは、セゾンカード会員向けの割引優待(5%OFF)や永久不滅ポイントの利用連携など、グループシナジーを最大限に活用した送客モデルが確立されている点です。
✔シニア・おひとりさま支援事業
今、同社が最も注力している戦略領域です。「ひとりのミカタ」というブランドで、身元保証や死後事務、見守りサービスなど、高齢者の「おひとりさま」生活を包括的にサポートしています。単なる作業代行ではなく、人生のパートナーとしての役割を担う高付加価値サービスへの転換を図っています。
✔ビルメンテナンス・法人事業(BtoB)
創業以来の事業であるビル清掃や設備管理に加え、ATMの管理業務や自動販売機の設置代行など、ニッチかつ安定した収益源を持っています。全国に点在する拠点を巡回・点検するノウハウは、空き家管理などの新規事業にも応用可能な重要な資産です。
【財務状況等から見る経営戦略】
決算数値と事業内容から、同社の現在の立ち位置を分析します。
✔外部環境
ハウスクリーニング市場は、共働き世帯の増加により需要が拡大していますが、同時に参入障壁が低く、価格競争が激化しています。一方で、高齢者向けサービス市場はこれからが本番であり、特に「信頼」が重視される領域であるため、大手資本やブランド力を持つ企業が圧倒的に有利な状況にあります。
✔内部環境
貸借対照表を見ると、固定資産が約62百万円と少なく、資産の9割以上が流動資産(約7.1億円)で構成されています。これは、設備投資をあまり必要としない労働集約型のビジネスモデルであることを示しています。当期の赤字は、人件費の高騰や、新規事業(シニア支援)の認知拡大に向けたマーケティング投資が先行した結果と考えられますが、約4.5億円の利益剰余金がクッションとなり、経営の屋台骨は揺らいでいません。
✔安全性分析
流動比率は約345%(流動資産712÷流動負債206)と、短期的な支払い能力に全く不安はありません。無借金経営(または実質無借金)に近い状態で、自己資本比率71.4%という数字は、サービス業としては非常に優秀です。この財務的な余裕こそが、短期的な赤字を許容し、中長期的な種まきを可能にする最大の武器です。
【SWOT分析で見る事業環境】
同社の競争環境をSWOT分析で整理します。
✔強み (Strengths)
・「クレディセゾン」ブランドによる圧倒的な信頼感と、カード会員という巨大な見込み客リスト。
・清掃からリフォーム、シニア支援まで、住まいの悩みをワンストップで解決できる総合力。
・財務基盤が盤石であり、長期的な視点での事業展開が可能であること。
✔弱み (Weaknesses)
・労働集約型ビジネスであり、人材不足や人件費高騰がダイレクトに収益を圧迫する構造。
・当期純損失が示すように、現在の収益モデルにおけるコストコントロールの難しさ。
✔機会 (Opportunities)
・単身高齢者の急増による、身元保証や生活支援サービスの爆発的な需要拡大。
・「2024年問題」などに伴う物流・サービスの再編による、アウトソーシング需要の増加。
・空き家対策や「実家の片付け(遺品整理)」などのニーズ顕在化。
✔脅威 (Threats)
・プラットフォーム型(マッチングアプリ等)の安価な競合サービスの台頭。
・インフレによる家計の実質所得低下により、クリーニング等の「贅沢消費」が手控えらるリスク。
・採用難によるサービス供給能力の限界。
【今後の戦略として想像すること】
赤字からのV字回復と、次なる成長に向けた戦略を推測します。
✔短期的戦略
まずは「収益性の改善」が急務です。不採算案件の見直しや、DXによるバックオフィス業務の効率化で固定費を抑制しつつ、既存のカード会員基盤に対し、LTVの高い「定期清掃」や「サブスクリプション型サポート」の提案を強化するでしょう。単発のフロー収益から、安定したストック収益への転換を急ぐはずです。
✔中長期的戦略
「シニアライフ・プラットフォーム」の確立です。同社の「ひとりのミカタ」サービスを核に、金融(信託・保険)、不動産(売却・管理)、医療・介護と連携したエコシステムを構築することが予想されます。クレディセゾングループの金融ノウハウと、同社の現場対応力を掛け合わせることで、高齢者の資産と生活の両面を守る、唯一無二のポジションを築くことができるでしょう。
【まとめ】
株式会社くらしのセゾンは、単なるお掃除屋さんではありません。それは、変化する日本の家族構造と社会課題に対し、誠実に向き合う「暮らしのパートナー」です。第30期の赤字は、次世代の社会インフラを構築するための「生みの苦しみ」と言えるかもしれません。高い志と盤石な財務基盤を持つ同社が、この壁を乗り越え、安心安全な社会の実現にどう貢献していくのか、その進化に期待が集まります。
【企業情報】
企業名: 株式会社くらしのセゾン
所在地: 東京都豊島区東池袋2丁目60番3号 グレイスロータリービル6階
代表者: 代表取締役社長 沼生 邦彦
設立: 1995年8月17日
資本金: 1億円
事業内容: おひとりさま総合支援、ハウスクリーニング、ビルメンテナンス、マンション管理等
株主: 株式会社クレディセゾン
