神戸の港町を歩くと、「メリケン波止場」という名前に出会います。かつてアメリカ(メリケン)から輸入された小麦粉がここから陸揚げされたことに由来するこの地は、日本の洋菓子文化の発祥地とも言われています。
私たちが普段、デパ地下やカフェで口にする極上のスポンジケーキや、しっとりとしたカステラ。その「ふわふわ」と「口溶け」の魔法を支えているのは、実はパティシエの腕だけではありません。その裏側には、100年以上にわたり、ひたすらに「粉」の品質を磨き続けてきた職人たちの技術が存在します。
今回は、神戸・長田の地で明治時代から製粉業を営み、「宝笠(たからがさ)」ブランドで全国の菓子職人から絶大な信頼を集める、「株式会社増田製粉所」の第137期決算を読み解きます。製粉業界の老舗が見せる、驚異的な財務安定性と、ニッチトップとしての経営戦略に、コンサルタントの視点で迫ります。
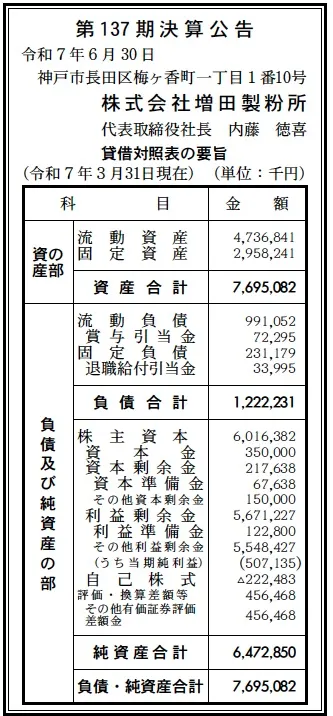
【決算ハイライト(第137期)】
資産合計: 7,695百万円 (約77.0億円)
負債合計: 1,222百万円 (約12.2億円)
純資産合計: 6,473百万円 (約64.7億円)
当期純利益: 507百万円 (約5.1億円)
自己資本比率: 約84.1%
利益剰余金: 5,671百万円 (約56.7億円)
【ひとこと】
決算数値から浮かび上がるのは、「盤石」の一言です。自己資本比率は約84.1%と、製造業としては極めて高い水準を誇り、事実上の無借金経営に近い状態と言えます。利益剰余金も約57億円積み上がっており、長い歴史の中で蓄積された企業体力の厚みが感じられます。当期純利益も5億円強を計上しており、安定した収益力を維持しています。
【企業概要】
企業名: 株式会社増田製粉所
設立: 明治41年(1908年)5月25日
株主: 日東富士製粉株式会社(100%)
事業内容: 小麦粉、ふすまの製造販売
【事業構造の徹底解剖】
増田製粉所のビジネスモデルは、大手製粉会社が大量生産品を主力とするのに対し、徹底した「品質特化型」のニッチ戦略をとっています。具体的には以下の3つの柱で構成されています。
✔菓子用粉(フラッグシップ事業)
同社の代名詞とも言えるのが「宝笠(たからがさ)」印の小麦粉です。 大正初期からの秘伝として受け継がれる「グルテン形成を抑え、気泡を優しく包む」技術は、他社の追随を許しません。高級洋菓子店や老舗和菓子店など、プロフェッショナルな顧客に対し、しっとり感や口溶けの良さという高付加価値を提供しています。
✔パン用・麺用粉事業
菓子用だけでなく、パン用粉や麺用粉も展開しています。特に近年は、「春よ恋」や「北野坂」といった国内産小麦を使用した製品ラインナップを強化しています。輸入小麦に依存せず、食の安全や地産地消を求める市場ニーズに対応し、ベーカリーや製麺業者への提案力を高めています。
✔安全・安心への取り組み(ハラール・認証取得)
FSSC22000やISO22000といった国際的な食品安全マネジメントシステムの認証を取得しているほか、業務用小麦粉で「ハラール認証」を取得している点が特徴的です。これにより、インバウンド需要や海外輸出を狙う食品メーカーに対し、原材料供給の面からサポートできる体制を整えています。
【財務状況等から見る経営戦略】
第137期決算と公開情報をもとに、同社の強固な経営基盤を分析します。
✔外部環境
製粉業界は、原料である小麦の多くを輸入に頼っており、政府売渡価格の変動や為替相場の影響をダイレクトに受けます。また、国内市場は人口減少により縮小傾向にあります。しかし、高級食パンブームやコンビニスイーツの高品質化に見られるように、「高くても美味しいもの」を求める需要は底堅く推移しています。
✔内部環境
同社は2018年に日東富士製粉株式会社(三菱商事系)の完全子会社となりました。これにより、上場維持コストの削減や、親会社の調達力・物流網を活用した効率化が進んでいると考えられます。 また、設備投資の履歴を見ると、本社工場設備の刷新や自動立体倉庫の新設など、品質と効率を追求する投資を継続的に行ってきたことが分かります。これが高い利益率とブランド力の源泉です。
✔安全性分析
特筆すべきは、やはり約84.1%という自己資本比率です。流動資産約47億円に対し、流動負債は約9.9億円に過ぎず、手元流動性は極めて潤沢です。この財務的な余裕は、原材料価格の高騰などの外部ショックに対する強力な緩衝材となると同時に、次世代の製品開発へ投資する体力を示しています。
【SWOT分析で見る事業環境】
増田製粉所の現状を整理します。
✔強み (Strengths)
圧倒的な「ブランド資産」です。「宝笠」ブランドは、プロの菓子職人の間で一種のステータスとなっており、価格競争に巻き込まれにくい独自の地位を築いています。また、特定分野(菓子用)にリソースを集中させることで実現した技術力も大きな強みです。
✔弱み (Weaknesses)
「市場の限定性」です。ニッチトップであるがゆえに、菓子・製パン市場全体のパイが縮小すれば影響を受けます。また、原料価格の転嫁が難しい局面では、コスト高が利益を圧迫するリスクがあります。
✔機会 (Opportunities)
「インバウンドと輸出」です。日本の洋菓子・和菓子のクオリティは世界的に評価されており、その素材である日本品質の小麦粉への関心も高まっています。ハラール認証取得済みであることから、イスラム圏への輸出や、インバウンド向け対応製品の原料としての需要拡大が見込めます。
✔脅威 (Threats)
「気候変動と小麦相場」です。主産地の不作による価格高騰や品質のバラつきは、製粉会社にとって永続的なリスクです。また、人手不足による物流コストの上昇も脅威となります。
【今後の戦略として想像すること】
100年企業である同社が、次の時代に向けてどのような手を打つべきか考察します。
✔短期的戦略
「国内産小麦ラインナップの拡充」と「提案型営業の強化」です。 食の安全意識の高まりを受け、北海道産や兵庫県産小麦を使用した高付加価値製品の販売比率を高めることで、単価アップを図るでしょう。また、独自の「レシピ集」や「講習会」を通じて、小麦粉だけでなく、最終製品の完成度を高めるソリューションを提供し、顧客(パティスリーやベーカリー)との結びつきをより強固にする戦略が予想されます。
✔中長期的戦略
「海外展開の本格化」です。 国内市場が成熟する中、ハラール認証などの武器を活かし、東南アジアや中東などの成長市場へ「日本の高級製菓用粉」を輸出する動きを加速させる可能性があります。また、親会社である日東富士製粉とのシナジーを深め、物流や調達の最適化をさらに進めることで、コスト競争力を維持し続けるでしょう。
【まとめ】
株式会社増田製粉所の第137期決算は、歴史あるブランド力と堅実な経営が融合した、極めて健全な財務内容を示しました。
「伝統は守ることではなく継続していくこと」という理念の通り、同社は単に昔ながらの製法を守るだけでなく、ハラール対応や最新設備の導入など、時代の変化にしなやかに適応しています。神戸発の「白い粉」は、これからも日本の、そして世界のスイーツ文化を陰ながら、しかし力強く支え続けていくことでしょう。
【企業情報】
企業名: 株式会社増田製粉所
所在地: 神戸市長田区梅ヶ香町1丁目1番10号
代表者: 代表取締役社長 内藤 徳喜
設立: 明治41年(1908年)5月25日
資本金: 3億5,000万円
事業内容: 小麦粉、ふすまの製造販売、倉庫業等
株主: 日東富士製粉株式会社(100%)
