デジタル社会の「産業のコメ」と呼ばれる半導体。その製造工程は数百にも及びますが、最終的な性能や品質を左右する「後工程(切断・加工・検査)」の重要性は、EV(電気自動車)やパワー半導体の普及とともに増しています。
今回は、群馬県高崎市と長野県佐久市を拠点に、半導体のダイシング(切断)加工から検査装置の開発までを手掛ける技術集団、藤田デバイス株式会社の第23期決算を読み解き、ニッチトップ企業の技術戦略と財務状況をみていきます。
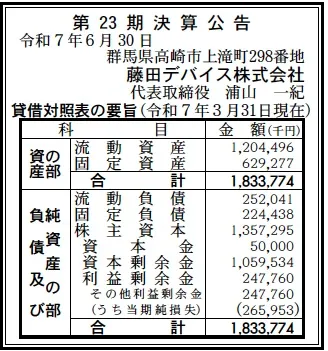
【決算ハイライト(第23期)】
資産合計: 1,834百万円 (約18.3億円)
負債合計: 476百万円 (約4.8億円)
純資産合計: 1,357百万円 (約13.6億円)
当期純利益: ▲266百万円 (約▲2.7億円)
自己資本比率: 約74.0%
利益剰余金: 248百万円 (約2.5億円)
【ひとこと】
決算数値でまず目を引くのは、約74.0%という極めて高い自己資本比率です。これは製造業、特に設備投資が嵩む半導体関連企業としては驚異的な安全性を示しています。当期は2.7億円の最終赤字(当期純損失)を計上していますが、これは先行投資や市況調整の影響と推察されます。純資産は約13.6億円と厚く、借入金への依存度も低いため、一時的な赤字でも揺るがない強固な財務体質を維持しています。
【企業概要】
企業名: 藤田デバイス株式会社
設立: 2002年(創業1973年)
株主: 藤田エンジニアリング株式会社(推定・グループ企業)
事業内容: 半導体ダイシング加工、電子部品検査組立、画像検査装置開発
【事業構造の徹底解剖】
藤田デバイスは、半導体製造の「受託加工(サービス)」と「装置開発(メーカー)」という2つの顔を持つハイブリッド企業です。藤田エンジニアリンググループの一員として、以下の事業を展開しています。
✔半導体ダイシング・加工事業
同社のコアビジネスです。シリコンウェハだけでなく、次世代パワー半導体材料として注目の「SiC(炭化ケイ素)」や、加工が難しい「化合物半導体(GaAs等)」の切断(ダイシング)、裏面研磨(バックグラインド)、ピックアップ工程を受託しています。高崎工場と佐久工場にクリーンルーム(ISO CLASS6)と純水プラントを完備し、試作レベルの1枚から量産まで対応する柔軟性が強みです。
✔装置開発・IoTソリューション事業
「自社で使う装置は自社で作る」という発想から生まれた事業です。独自のアルゴリズムを用いた画像検査装置を開発し、目視検査の自動化やヒューマンエラーの削減を実現しています。また、工場の稼働データを収集・可視化するIoTシステムの提案も行っており、製造現場の課題解決(ソリューション)を外販しています。
✔電子部品・基板関連事業
各種基板の設計・製作や、制御盤の組立なども手掛けています。半導体チップの加工から、それを搭載する基板、さらにはそれらを製造・検査する装置まで、バリューチェーンを縦断する技術ノウハウを保有している点が特徴です。
【財務状況等から見る経営戦略】
第23期決算公告の数値をもとに、藤田デバイスの経営戦略を分析します。
✔外部環境
半導体市場は、長期的な成長トレンドにあるものの、短期的には「シリコンサイクル」と呼ばれる需給調整局面にあります。特に2023年から2024年にかけては、民生機器向け需要の軟化が見られました。一方で、脱炭素社会のキーデバイスであるパワー半導体(SiC等)への投資意欲は旺盛で、技術難易度の高い加工ニーズは急増しています。
✔内部環境
当期純損失▲2.7億円の要因としては、次世代パワー半導体向けの設備投資に伴う減価償却費の増加や、研究開発費の先行計上が考えられます。しかし、BS(貸借対照表)を見ると、流動資産が約12億円あり、流動負債(約2.5億円)の4倍以上(流動比率約478%)を確保しています。これは「キャッシュ・リッチ」な状態であり、赤字であっても資金繰りに全く不安がないことを示しています。資本剰余金が10億円以上あることから、過去の資本政策で厚いバッファを築いていることが分かります。
✔安全性分析
自己資本比率74.0%は、財務の健全性を証明する数字です。固定負債は約2.2億円と少なく、無理なレバレッジをかけていません。この高い安全性は、変動の激しい半導体業界において、不況期を耐え抜き、好況期に素早く投資するための「体力」そのものです。
【SWOT分析で見る事業環境】
同社の事業環境をSWOT分析で整理します。
✔強み (Strengths)
「難削材加工のノウハウ」と「自社製検査装置」です。SiCやガラス、セラミックといった扱いが難しい素材の加工実績は、高い参入障壁となります。また、市販の検査装置では対応できない微細な欠陥を、自社開発の画像処理技術で検出できる点は、品質保証における大きな競争力です。
✔弱み (Weaknesses)
「特定の業界市況への依存」です。半導体市場の波を直接受けるため、今回のような赤字決算となるリスクが常にあります。また、高度なクリーンルームや精密切断機などの維持コストが高く、稼働率が利益に直結する固定費型のビジネスモデルです。
✔機会 (Opportunities)
「パワー半導体市場の爆発的成長」です。EVや再生可能エネルギー設備の普及に伴い、SiCデバイスの需要は今後数年で急拡大します。SiCは非常に硬く加工が難しいため、同社の専門技術への引き合いは強まるでしょう。また、人手不足を背景とした「外観検査の自動化ニーズ」も、装置開発事業にとって追い風です。
✔脅威 (Threats)
「技術の陳腐化」と「海外OSATの台頭」です。半導体技術の進化は速く、常に最新の加工装置への更新が求められます。また、台湾や中国の受託加工企業とのコスト競争に巻き込まれるリスクも注視する必要があります。
【今後の戦略として想像すること】
強固な財務基盤を盾に、攻めの戦略に出ると予測されます。
✔短期的戦略
「SiC加工能力の増強と収益性の改善」です。赤字からの脱却に向け、高付加価値なSiCや化合物半導体の受注比率を高め、加工単価のアップを図るでしょう。また、自社開発のIoTシステムを活用して工場内のムダを徹底的に排除し、損益分岐点を下げる取り組みも進めると考えられます。
✔中長期的戦略
「装置メーカーとしての地位確立」です。受託加工で得た知見(ドメイン知識)を検査装置開発にフィードバックし、"現場が本当に欲しい装置"を外販するビジネスを拡大するはずです。これにより、市況の影響を受けやすい受託加工業と、独自の付加価値で売る装置事業の2本柱を確立し、経営の安定化を目指すでしょう。
【まとめ】
藤田デバイスは、一時的な赤字に動じることなく、次世代半導体技術への投資を続ける「技術の求道者」です。74%という鉄壁の自己資本比率は、その挑戦を支える土台です。群馬から世界の半導体品質を支えるニッチトップとして、SiC時代の到来と共に再び飛躍的な成長軌道に乗ることが期待されます。
【企業情報】
企業名: 藤田デバイス株式会社
所在地: 群馬県高崎市上滝町298
代表者: 浦山 一紀
設立: 2002年10月1日
資本金: 50百万円
事業内容: 装置開発、電子部品製造、半導体加工
株主: 藤田エンジニアリング株式会社
