日本の科学技術の発展において、大学発ベンチャーの存在感が年々増しています。研究室で生まれた画期的なシーズ(種)を、いかにして社会実装し、ビジネスとして花開かせるか。これは日本の産業競争力を左右する重要なテーマです。特に、「理学の普及を以て国運発展の基礎とする」という建学の精神を持つ東京理科大学は、実力主義の伝統のもと、多くの技術者を輩出してきました。
今回は、その東京理科大学発のイノベーションを加速させるエンジン役、ベンチャーキャピタル(VC)機能を担う「東京理科大学イノベーション・キャピタル株式会社(TUSIC)」の第7期決算(2025年3月31日現在)を読み解き、大学系VCとしてのビジネスモデルや独自の戦略をみていきます。
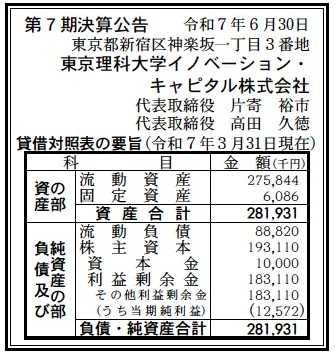
【決算ハイライト(第7期)】
資産合計: 282百万円 (約2.8億円)
負債合計: 89百万円 (約0.9億円)
純資産合計: 193百万円 (約1.9億円)
当期純利益: 13百万円 (約0.1億円)
自己資本比率: 約68.5%
利益剰余金: 183百万円 (約1.8億円)
【ひとこと】
まず注目するのは、自己資本比率が約68.5%と非常に高い水準にあることです。VCの管理会社(GP)としては、ファンドそのものの運用資産額(AUM)とは別に、自社の財務基盤が健全であることが重要です。資産規模は約2.8億円とコンパクトですが、利益剰余金が1.8億円積み上がっており、設立以来の手数料収入や成功報酬等が順調に蓄積されていることが推察されます。
【企業概要】
企業名: 東京理科大学イノベーション・キャピタル株式会社
設立: 2018年11月
株主: 一般社団法人東京理科大学新事業創成基金
事業内容: ベンチャー企業への投資・支援、ファンド運営
【事業構造の徹底解剖】
同社の事業は「大学発ベンチャーキャピタル事業」に集約されます。これは、大学の研究成果や関連するスタートアップ企業に対し、リスクマネーの供給と経営支援を行うビジネスです。具体的には、以下の3つの側面で構成されています。
✔ファンドマネジメント(GP業務)
同社は、投資事業組合(ファンド)の無限責任組合員(GP)として、ファンドの組成・運営を行っています。投資家(LP)から資金を集め、有望なベンチャー企業を発掘・投資し、その管理手数料(Management Fee)や、イグジット(上場やM&A)時の成功報酬(Carried Interest)を得る収益モデルです。今回の決算数値はファンドそのものではなく、この運営会社の数値である点に留意が必要です。
✔ハンズオン支援
単にお金を出すだけでなく、経営陣の派遣や事業計画の策定、アライアンス先の紹介など、深いレベルでの経営支援(ハンズオン)を行っています。チームメンバーには、ゴールドマン・サックスやカーライルといった外資系金融出身者が名を連ねており、金融・資本政策のプロフェッショナルとして、技術系スタートアップに不足しがちなファイナンス戦略を補完しています。
✔エコシステム形成(TUSIDE)
東京理科大学のベンチャーエコシステム「TUSIDE」の中核として、大学の研究推進機構やインキュベーション部門と連携しています。アクセルスペースやSPACE WALKERといった宇宙・ディープテック領域の有力企業をポートフォリオに持ち、大学の知財を社会実装するゲートウェイとしての役割を果たしています。
【財務状況等から見る経営戦略】
ここでは、第7期決算公告の数値を基に、収益性・財務安全性の両面から同社の経営戦略を分析します。
✔外部環境
政府による「スタートアップ育成5か年計画」など、国内ではディープテック(深層技術)への投資機運が高まっています。特に大学発ベンチャーは、創薬、宇宙、新素材など、国益に資する領域が多く、公的資金や大企業の投資マネーが流入しやすい環境にあります。一方で、IPO市場の変動やバリュエーションの調整局面もあり、投資先の出口戦略(Exit)には慎重な判断が求められる状況です。
✔内部環境
今回の決算では当期純利益が13百万円の黒字となっています。これは、ファンドからの管理報酬が安定的に入ってきているか、あるいは一部投資先のイグジット益や評価益が寄与している可能性があります。資産の部において固定資産が約6百万円と非常に少ないことから、設備を持たない「知識集約型」のビジネスモデルであることが明確です。人件費などの固定費をコントロールしながら、確実に利益を出せる体制を構築しています。
✔安全性分析
貸借対照表を見ると、流動資産が276百万円に対し、流動負債は89百万円であり、流動比率は300%を超えています。短期的な資金繰りに全く懸念はありません。また、負債合計89百万円に対し、純資産は193百万円と十分な厚みがあります。この財務体質であれば、新たなファンド組成時の出資(GP出資)や、長期間にわたるハンズオン支援を継続するための体力は十分にあると言えます。
【SWOT分析で見る事業環境】
同社についてここまで見てきた内容を、SWOT分析にまとめて整理をします。
✔強み (Strengths)
「東京理科大学」という強力なブランドと、理系人材・研究シーズへのアクセス権が最大の強みです。また、代表取締役をはじめとする経営陣が、グローバルな金融機関で培った高度な投資ノウハウを有している点も、他の大学系VCと比較して際立った特徴です。
✔弱み (Weaknesses)
ファンドビジネスの特性上、業績が投資先のイグジット・タイミングに大きく依存するため、年度ごとの収益変動が激しくなる可能性があります。また、管理会社単体としてのBS規模(約2.8億円)はまだ小さく、リスク許容度には一定の限界があるため、数百億円規模の大型ファンドを運用するには、さらなる資本増強やトラックレコードの積み上げが必要です。
✔機会 (Opportunities)
ポートフォリオ企業の成長が著しく、例えばニュースリリースにある通り、宇宙ベンチャーの「アクセルスペースホールディングス」の上場承認(2025年7月)など、具体的な成果が出始めています。成功事例が出ることで、次期ファンドへの資金調達が容易になり、より大きなサイクルを回せる好機が到来しています。
✔脅威 (Threats)
他の大学系VC(東大IPC、慶應イノベーション・イニシアティブ等)や独立系VCとの競合激化が挙げられます。有望なシーズを巡る争奪戦において、資金力だけでなく、どれだけ研究者に寄り添えるかという支援の質が問われます。また、経済安全保障規制の強化などが、海外展開を目指すディープテック企業の足かせとなるリスクも考慮する必要があります。
【今後の戦略として想像すること】
SWOT分析を踏まえ、東京理科大学イノベーション・キャピタルが今後どのような方向に進むべきか、戦略コンサルタントの視点で推測します。
✔短期的戦略
短期的には、投資先企業のイグジット(IPOやM&A)を確実に成功させ、ファンドのパフォーマンスを最大化することに注力するでしょう。特に、上場承認が降りた企業の上場後の株価安定化や、それに続く「ユニコーン候補」の育成支援(追加出資や経営人材の送り込み)が急務です。成功報酬を確保し、管理会社の自己資本をさらに厚くするフェーズです。
✔中長期的戦略
中長期的には、東京理科大学の研究領域の広さを活かし、宇宙・バイオだけでなく、AI、ロボティクス、環境エネルギーなどへ投資領域を拡大し、エコシステムを強化すると考えられます。また、卒業生ネットワーク(理窓会など)を活用した独自の支援体制や、CVC(コーポレートベンチャーキャピタル)との連携ファンド組成などにより、資金と事業機会のハブとしての機能を拡張していくでしょう。「科学技術立国」の復権に向けたキープレイヤーとしての地位確立を目指します。
【まとめ】
東京理科大学イノベーション・キャピタル株式会社は、単なる投資会社ではありません。それは、アカデミアの知を社会の富へと変換する「イノベーションの触媒」です。健全な財務基盤とプロフェッショナルなチームを武器に、今後も日本のディープテック・スタートアップを牽引し、新たな産業を創出していくことが期待されます。
【企業情報】
企業名: 東京理科大学イノベーション・キャピタル株式会社
所在地: 東京都新宿区神楽坂1-3 東京理科大学9号館8F
代表者: 代表取締役 片寄 裕市 / 高田 久徳
設立: 2018年11月
資本金: 10百万円
事業内容: ベンチャーキャピタル事業(投資、育成、ファンド運営)
株主: 一般社団法人東京理科大学新事業創成基金
