スマートフォンを契約する際、「初月無料ですから」と勧められて加入したオプションサービスが、いつの間にか生活に欠かせないものになっていることはありませんか?あるいは、レジャー施設やレストランでお得なクーポンを探す際、その裏側でどのようなプラットフォームが動いているか意識したことはあるでしょうか。
今回は、コンシューマー向けデジタルコンテンツと、それを届けるB2B2Cソリューションで独自の地位を築く、株式会社ZITTOの第11期決算を読み解き、高収益を生み出すサブスクリプション・ビジネスの堅実な戦略を見ていきます。
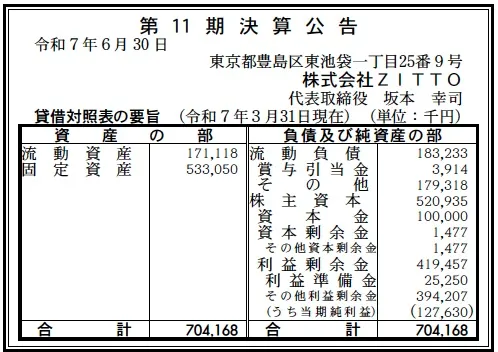
【決算ハイライト(第11期)】
資産合計: 704百万円 (約7.0億円)
負債合計: 183百万円 (約1.8億円)
純資産合計: 521百万円 (約5.2億円)
当期純利益: 128百万円 (約1.3億円)
自己資本比率: 約74.0%
利益剰余金: 419百万円 (約4.2億円)
【ひとこと】
まず注目すべきは、自己資本比率約74.0%という極めて高い財務安全性です。これは、創業以来の利益を着実に積み上げてきた証拠と言えます。また、資産規模約7億円に対し、当期純利益が128百万円と高い収益性を誇っており、効率的なキャッシュフロー経営が機能していることが読み取れます。
【企業概要】
企業名: 株式会社ZITTO
設立: 2014年4月1日
事業内容: コンシューマー向けデジタルコンテンツ事業、B2B2Cソリューション事業
【事業構造の徹底解剖】
同社のビジネスモデルは、単なるコンテンツ提供にとどまらず、携帯キャリアや家電量販店といった強力な販売チャネルを活用した「B2B2Cソリューション」に特徴があります。具体的には、以下の3つの柱で構成されています。
✔ライフスタイル支援コンテンツ(クーポンぽこ・割トクなび)
「クーポンぽこ」や「割トクなび」といった、全国のレジャー施設、飲食店、宿泊施設で利用可能な割引サービスを提供しています。これらはユーザーにとって「持っているだけで得をする」実利的なメリットが明確であり、継続率の高いサブスクリプション商材として機能しています。
✔通信・インフラ連携サービス(おでかけWi-Fi)
全国のWi-Fiスポットが利用可能になる接続サービスと、割引クーポンをセットにした「おでかけWi-Fi」などのバンドルサービスを展開しています。携帯キャリアショップや家電量販店でのスマートフォン契約時に、通信を補完する付加価値として提案されやすいパッケージングがなされています。
✔エンターテインメント・安心サービス
映画やドラマが見放題の「mieru-TV」や、スマートフォンのトラブルに対応する「スマホ安心パック」など、特定のニーズに刺さる商材をラインナップしています。また、「ChargeSPOT」との連携など、時流に合わせたアライアンスも積極的に行っています。
✔B2B2C販売チャネル戦略
同社の最大の強みは、NTTドコモ、KDDI、ソフトバンク、楽天グループといった主要キャリア決済に対応し、全国の携帯電話ショップや家電量販店を販売パートナーとしている点です。これにより、莫大な広告費をかけずとも、対面接客の場面で確実にユーザーを獲得できる「リアル×デジタル」の販売網を確立しています。
【財務状況等から見る経営戦略】
第11期の決算数値を基に、同社の経営状態を「高い収益性」と「資産の質」の観点から分析します。
✔外部環境
スマートフォン市場は成熟期に入り、新規契約数は頭打ちですが、端末の高機能化やサービスの多様化により、1ユーザーあたりのARPU(平均利用単価)を上げる施策が求められています。また、物価高による消費者の節約志向の高まりは、同社の「クーポン事業」にとっては追い風となる一方、携帯キャリアの新料金プラン(ahamo、povo、LINEMOなど)への移行に伴うキャリア決済の仕様変更やオプション解約のリスクも顕在化しています。
✔内部環境
貸借対照表を見ると、固定資産が533百万円と総資産の約75%を占めています。工場を持たないデジタルコンテンツ企業であるため、この固定資産の多くは、システム開発費(ソフトウェア)や、場合によってはM&A等による「のれん」、あるいは投資有価証券などで構成されていると推測されます。これは、プラットフォームの構築やコンテンツ拡充へ積極的に投資を行っている姿勢の表れです。
✔安全性分析
自己資本比率は74.0%と非常に高く、負債は183百万円(そのうち賞与引当金などが含まれる)のみと、借入金への依存度は低い健全な財務体質です。ただし、流動資産171百万円に対し流動負債が183百万円と、流動比率が100%を僅かに下回っています。これは、サブスクリプションモデル特有の「前受収益」的な性質や、安定した日銭(キャリアからの入金)があるために許容されているバランスと考えられますが、短期的な資金繰りには一定の規律が求められる状態です。
【SWOT分析で見る事業環境】
ZITTOの事業環境をSWOT分析で整理します。
✔強み (Strengths)
最大の強みは、大手通信キャリアとの強固なパートナーシップと決済連携です。キャリア決済(ドコモ払い、auかんたん決済、ソフトバンクまとめて支払い)は、クレジットカードを持たない層も取り込み、かつ解約率が低い傾向にあります。また、当期純利益128百万円を生み出す高収益体質も、デジタルコンテンツならではの限界利益率の高さを証明しています。
✔弱み (Weaknesses)
リアル店舗(携帯ショップ等)への依存度が高いことです。店舗スタッフの提案力やキャリアの販売方針に実績が左右されるため、自社単独でのWebマーケティングによる集客力が課題となる可能性があります。また、流動比率が100%を下回っている点も、急な環境変化に対する短期的なリスク要因です。
✔機会 (Opportunities)
アフターコロナにおける外出需要の回復は、「おでかけWi-Fi」や「クーポンぽこ」の利用価値を高めます。また、インバウンド需要の拡大に合わせて、訪日外国人向けのWi-Fiや観光クーポン需要を取り込む余地もあります。
✔脅威 (Threats)
携帯キャリアの戦略変更が最大の脅威です。過去に「オプション強制加入」が社会問題化した際のように、販売手法への規制が強化されると、新規獲得が鈍化する恐れがあります。また、新料金プランへの移行でキャリアメールや決済が使えなくなることによる意図せぬ解約(Churn)もリスクです。
【今後の戦略として想像すること】
堅実な財務基盤を持つ同社が、次に目指す戦略を推測します。
✔短期的戦略
短期的には、キャリアの新料金プランに対応した決済手段の多様化や、ID連携(ZITTO ID)の強化による「解約阻止」が最優先です。また、流動比率の改善を意識し、手元流動性を厚くするためのキャッシュフロー管理の徹底も行われるでしょう。既存ユーザーに対しては、クーポン施設の拡充やアプリのUI/UX改善により、アクティブ率を向上させることが重要です。
✔中長期的戦略
中長期的には、キャリア依存からの脱却と独自の経済圏構築が鍵となります。蓄積されたユーザーの行動データ(位置情報やクーポン利用履歴)を活用したデータマーケティング事業への展開や、自社メディアの強化によるダイレクトな集客チャネルの確立が考えられます。また、豊富な自己資本を活用し、シナジーのあるコンテンツ企業のM&Aを行うことで、サービスラインナップを拡充する可能性もあります。
【まとめ】
株式会社ZITTOは、通信キャリアの巨大なインフラを賢く活用し、高収益を実現する「デジタル・ディストリビューター」です。その財務諸表からは、無駄な借金をせず、稼いだ利益を次の成長(固定資産)へと投資する堅実な経営姿勢が見て取れます。今後、通信業界の変化に柔軟に対応しながら、ユーザーにとって「なくてはならない」サービスへと進化できるかが、さらなる成長の鍵を握っています。
【企業情報】
企業名: 株式会社ZITTO
所在地: 東京都豊島区東池袋一丁目25番9号
代表者: 代表取締役 坂本 幸司
設立: 2014年4月1日
資本金: 100百万円
事業内容: コンシューマー向けデジタルコンテンツ事業、B2B2Cソリューション事業
