ノーベル生理学・医学賞を受賞した山中伸弥教授による「iPS細胞」の発見は、再生医療や創薬の常識を根底から覆しました。しかし、偉大な科学的発見も、それだけでは患者のもとへ届きません。特許という知的財産を守り、企業へ橋渡しをする「ビジネスの仕組み」が必要不可欠です。
今回は、京都大学発の技術移転機関(TLO)として、iPS細胞技術の社会実装を裏側で支える「iPSアカデミアジャパン株式会社」の第17期決算を読み解き、アカデミアとビジネスをつなぐ知財戦略の核心に迫ります。
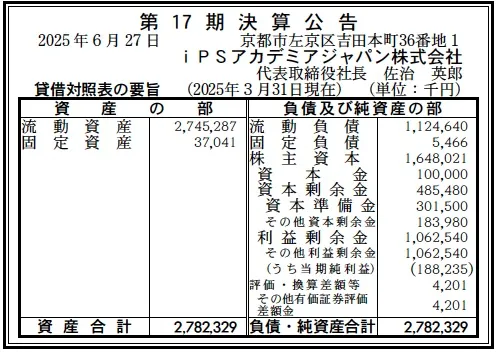
【決算ハイライト(第17期)】
資産合計: 2,782百万円 (約27.82億円)
負債合計: 1,130百万円 (約11.30億円)
純資産合計: 1,652百万円 (約16.52億円)
当期純利益: 188百万円 (約1.88億円)
自己資本比率: 約59.4%
利益剰余金: 1,063百万円 (約10.63億円)
【ひとこと】
まず注目すべきは、純資産合計が約16.52億円、自己資本比率も約59.4%と極めて健全な財務水準を維持している点です。当期純利益も188百万円としっかりと黒字を確保しており、特許ライセンス収入という高収益なビジネスモデルが、安定したキャッシュフローを生み出していることが数字から読み取れます。
【企業概要】
企業名: iPSアカデミアジャパン株式会社
設立: 2008年6月25日
株主: 国立大学法人京都大学
事業内容: iPS細胞関連技術の特許管理・ライセンス許諾、技術移転支援
【事業構造の徹底解剖】
同社は、大学の研究室と産業界をつなぐ「知のハブ」としての機能を担っています。そのビジネスモデルは、モノを売るのではなく「権利と機会」を提供する知的財産ビジネスです。具体的には、以下の3つの機能で構成されています。
✔特許ライセンス事業(ゲートキーパー機能)
同社の収益の柱です。京都大学が保有するiPS細胞の基本特許(山中特許)を中心に、他大学や研究機関からも権利を預かり、製薬企業やバイオベンチャーに対して実施許諾(ライセンス)を行います。契約社数は全世界で200社を超え、一時金やロイヤリティ収入を得ています。特許ポートフォリオは約780件(約200ファミリー)に及び、iPS細胞等の樹立から分化誘導、創薬応用までを網羅しています。
✔知財化・技術移転支援(インキュベーション機能)
大学で生まれた萌芽的な研究成果を発掘し、特許としての権利化を支援します。特にアカデミアの研究者は論文発表を優先しがちですが、産業応用のためには適切な特許保護が不可欠です。同社は特許補助金の提供や、専門家による評価を通じて、研究成果を「売れる知財」へと磨き上げています。
✔研究助成・エコシステム形成(還元機能)
得られた収益を大学や研究者へ還元する機能です。ライセンス収入の一部を原資に、若手研究者への研究助成を行っています。「研究成果の社会還元」というミッション通り、得られた利益を次のイノベーションの種(シード)へと再投資する循環を生み出しています。
【財務状況等から見る経営戦略】
第17期決算(2025年3月期時点)の数値からは、設備を持たない「ファブレス」ならぬ「アセットライト」な経営体質と、盤石な財務基盤が見て取れます。
✔外部環境
iPS細胞を用いた再生医療は、臨床試験(治験)の段階から実用化のフェーズへと移行しつつあります。また、iPS細胞をツールとして使う創薬スクリーニングや毒性試験の需要も世界的に拡大しています。一方で、基本特許の存続期間満了(パテントクリフ)が迫っており、知財戦略の転換点に差し掛かっています。
✔内部環境
BS(貸借対照表)を見ると、総資産約27.8億円のうち、流動資産が約27.5億円と98%以上を占めています。これは、工場や在庫を持たず、現預金や売掛金(ライセンス料債権)が資産の大半であることを示しています。固定資産はわずか37百万円であり、人件費と特許維持管理費が主なコスト要因となる高利益率体質であることが推測されます。また、利益剰余金が10億円を超えて積み上がっており、過去の利益の蓄積が潤沢です。
✔安全性分析
自己資本比率は59.4%と非常に高く、負債の多くも金融機関からの借入ではなく、ライセンス契約に伴う前受金や未払金(大学への配分金等)である可能性が高いと考えられます。手元の流動性が極めて高いため、短期的な資金繰りの懸念は皆無であり、特許訴訟などの法的リスクにも十分耐えうる財務体力を有しています。
【SWOT分析で見る事業環境】
同社の置かれた状況をSWOT分析で整理し、今後の展望を探ります。
✔強み (Strengths)
最大の強みは、京都大学および山中伸弥教授という圧倒的なブランドと、iPS細胞の基本特許に対する独占的な実施許諾権です。また、承認TLO(技術移転機関)としての公的な信頼性と、2008年の設立以来蓄積してきたグローバルなライセンスネットワークは、他社が容易に模倣できない無形資産です。
✔弱み (Weaknesses)
収益が「特許権の存続期間」に依存している点です。特許は出願から原則20年で権利が切れます。iPS細胞の基本特許は2005〜2006年に出願されているため、2025〜2026年頃から順次期限を迎えます。これにより、基本特許からのライセンス収入が減少する構造的な弱みを抱えています。
✔機会 (Opportunities)
基本特許以外の「周辺特許」への需要拡大です。分化誘導技術、培養技術、ゲノム編集技術など、実用化が近づくにつれて、より具体的な製造プロセスに関する特許の価値が高まります。また、iPS細胞を用いた細胞治療製品が上市されれば、ロイヤリティ収入が飛躍的に増加する可能性があります。
✔脅威 (Threats)
「パテントクリフ(特許の崖)」が最大の脅威です。基本特許の満了により、誰でも自由にiPS細胞を作れるようになれば、ライセンス契約の解約や料率の低下が起こり得ます。また、ダイレクトリプログラミングなど、iPS細胞を経由しない新たな再生医療技術の台頭も、長期的には代替技術としての脅威となり得ます。
【今後の戦略として想像すること】
基本特許の満了を見据え、同社は「特許の管理会社」から「再生医療プラットフォーム企業」への脱皮を図ると推測されます。
✔短期的戦略
短期的には、基本特許の権利期間が残っている国・地域でのライセンス活動を完遂させることです。同時に、現在保有している「分化誘導」や「検査・精製」などの周辺特許のライセンスを強化し、基本特許減少分の収益を補うポートフォリオの組み替えを加速させるでしょう。188百万円という黒字は、効率的な運営が行われている証ですが、これを原資にさらなる有力特許の導入(仕入れ)を行う必要があります。
✔中長期的戦略
中長期的には、特許料収入だけに頼らないビジネスモデルの構築が必要です。例えば、蓄積されたライセンスネットワークとアカデミアの知見を活かした「R&Dコンサルティング」、あるいは膨大な研究データを活用した「データビジネス」への展開などが考えられます。また、京都大学の100%子会社となったことを活かし、大学発ベンチャーの創出や支援に直接投資を行い、キャピタルゲインを狙う戦略も視野に入ってくるかもしれません。
【まとめ】
iPSアカデミアジャパンは、iPS細胞という人類の至宝を、ビジネスという共通言語で世界中に広めてきました。第17期決算が示す盤石な財務基盤は、その役割を十分に果たしてきた証です。基本特許の満了という大きな転換点を迎える今、同社は単なる「集金装置」ではなく、次世代の医療産業を育てる「土壌」として、新たなフェーズへの進化が期待されます。
【企業情報】
企業名: iPSアカデミアジャパン株式会社
所在地: 京都市左京区吉田本町36番地1 京都大学国際科学イノベーション棟 東館207
代表者: 代表取締役社長 佐治 英郎
設立: 2008年6月25日
資本金: 100百万円
事業内容: iPS細胞等における特許発明の実施許諾事業、研究成果の知財化支援
株主: 国立大学法人京都大学
