私たちの身の回りにあるパッケージや広告、書籍。それらを彩る「インキ」は、情報の伝達や商品の魅力を高めるために欠かせない存在です。しかし、デジタル化が進む現代において、インキメーカーは単なる「色を塗る会社」からの脱却を迫られています。
今回は、1895年の創業から約130年の歴史を持ち、2024年に「大阪印刷インキ製造」から社名変更を果たした老舗企業、「OPI株式会社」の決算を読み解きます。伝統企業が挑む、新たな「ソリューションカンパニー」への転換と、その足元にある財務状況について分析していきます。
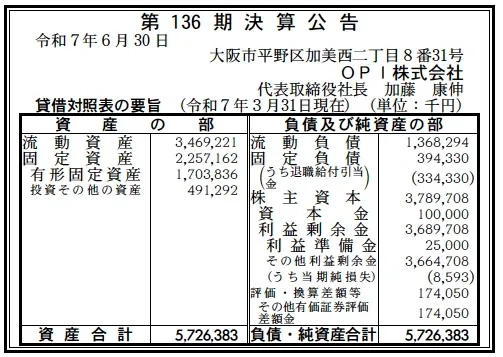
【決算ハイライト(第136期)】
資産合計: 5,726百万円 (約57.3億円)
負債合計: 1,763百万円 (約18億円)
純資産合計: 3,964百万円 (約40億円)
当期純損失: 9百万円 (約0.1億円)
自己資本比率: 約69.2%
利益剰余金: 3,690百万円 (約37億円)
【ひとこと】
第136期は当期純損失9百万円となりましたが、財務の健全性は極めて高い水準です。自己資本比率は約70%に達し、利益剰余金は約37億円も蓄積されています。この豊富な内部留保は、創業以来の堅実経営の賜物であり、今回の少額赤字は、社名変更に伴うブランディングコストや、次世代製品(機能性コーティング等)への先行投資による一時的なものである可能性が高いと推察されます。
【企業概要】
企業名: OPI株式会社(旧:大阪印刷インキ製造株式会社)
設立: 1920年3月26日(創業1895年)
事業内容: 印刷用インキ、コーティング剤、化学製品の製造販売
【事業構造の徹底解剖】
同社の事業は「彩と素材のソリューション事業」として再定義されつつあります。従来の印刷インキ製造にとどまらず、化学技術を応用した高付加価値製品へとポートフォリオを広げています。具体的には以下の部門で構成されています。
✔印刷インキ事業(オフセット・グラビア・フレキソ)
創業からのコア事業です。特に注目すべきは「環境対応型インキ」へのシフトです。フィルム包装用の水性フレキソインキ「レアアクア」シリーズや、植物由来成分を使用したバイオマスインキなど、SDGsに対応した製品群を強化しており、環境意識の高いブランドオーナーからの支持獲得を狙っています。
✔機能性コーティング・素材事業
「インキ=色」という常識を超えた領域です。電子部材や工業製品向けに、接着性や導電性、意匠性(ホログラム調など)を持たせたコーティング剤を開発しています。展示会「ネプコンジャパン(エレクトロニクス開発・実装展)」への出展からも、エレクトロニクス業界への参入を本格化させていることが伺えます。
✔海外・貿易事業
本社を中心とした国内拠点に加え、製品の輸出や海外製品の輸入を行っています。グローバルな視点で素材を調達し、国内市場に供給する商社機能も併せ持っており、為替変動リスクのヘッジや多様なニーズへの対応を可能にしています。
【財務状況等から見る経営戦略】
強固なBS(貸借対照表)と、変革期にあるPL(損益計算書)の状況から、同社の戦略を分析します。
✔外部環境
ペーパーレス化による出版・商業印刷市場の縮小は避けられない課題です。一方で、食品パッケージや物流資材向けの包装印刷需要は堅調です。また、環境規制の強化により、有機溶剤を使用しない水性インキや、リサイクル適性の高いインキへの転換が急務となっています。原材料価格の高騰も利益圧迫要因として継続しています。
✔内部環境
当期純損失9百万円を計上していますが、これは売上高約60億円規模の企業としては誤差範囲とも言える数字です。むしろ注目すべきは、約37億円もの利益剰余金です。これは総資産の約64%を占めており、実質無借金に近い経営体質であることが予想されます。この潤沢な資金は、社名変更に伴うリブランディングや、新工場・新設備の導入、R&D(研究開発)への投資に向けられていると考えられます。
✔安全性分析
流動比率は約254%(流動資産3,469百万円÷流動負債1,368百万円)と極めて高く、短期的な支払い能力は盤石です。固定負債も退職給付引当金が中心であり、有利子負債への依存度は低いと見られます。この「鉄壁の財務基盤」があるからこそ、目先の利益にとらわれず、将来の成長種(機能性材料など)にじっくりとリソースを投下できる強みがあります。
【SWOT分析で見る事業環境】
同社についてここまで見てきた内容を、SWOT分析にまとめて整理をします。
✔強み (Strengths)
・創業130年の歴史で培った技術力と顧客基盤。
・自己資本比率約70%という圧倒的な財務安定性。
・環境対応製品(水性フレキソ、バイオマス)の先行開発実績。
✔弱み (Weaknesses)
・縮小傾向にある国内出版・商業印刷市場への依存。
・直近決算での赤字計上(収益性の改善が課題)。
・BtoB企業ゆえの知名度の低さ(人材採用面での課題)。
✔機会 (Opportunities)
・脱プラスチック、脱溶剤の流れによる水性インキ需要の急増。
・エレクトロニクス、自動車分野への機能性コーティング剤の応用。
・海外市場(特にアジア圏)におけるパッケージ需要の拡大。
✔脅威 (Threats)
・原油価格高騰によるナフサ由来原材料のコスト増。
・デジタル印刷技術の進化による版式印刷の減少。
・大手化学メーカーとの高機能材料分野での競合激化。
【今後の戦略として想像すること】
「OPI」への社名変更は、単なる名称変更ではなく、事業構造転換への決意表明です。今後の戦略を以下のように推測します。
✔短期的戦略
「高付加価値製品へのシフトによる黒字化」が急務です。価格競争の激しい汎用インキから、難接着素材用インキ「オピア」やフィルム用水性インキ「レアアクア」など、独自技術を活かした高単価製品の販売比率を高めるでしょう。また、生産現場の省人化・自動化投資を行い、固定費削減と生産性向上を図ると予想されます。
✔中長期的戦略
「印刷の枠を超えた化学メーカーへの進化」です。Webサイトにある「未来をかき回せ(Mix the Future)」というスローガンが示す通り、インキの分散技術を応用し、電池材料や電子回路向け導電ペーストなど、成長産業であるエレクトロニクス分野を第二の柱に育てる戦略です。また、豊富な内部留保を活用し、海外企業のM&Aや技術提携を行い、グローバル市場でのプレゼンスを高めていくことも十分に考えられます。
【まとめ】
OPI株式会社の第136期決算に見られる赤字は、長い歴史の中での「あや」に過ぎません。むしろ、約40億円の純資産という強固な土台の上で、次の100年に向けた「脱皮」を図ろうとしている姿勢が読み取れます。伝統的なインキメーカーから、彩と素材のソリューションカンパニーへ。OPIの挑戦は、日本のモノづくり企業のモデルケースとして、今後の動向が非常に楽しみです。
【企業情報】
企業名: OPI株式会社
所在地: 大阪市中央区南船場2丁目7番26号 シンセイビル9F
代表者: 代表取締役社長 加藤 康伸
設立: 1920年3月26日(創業1895年)
資本金: 100百万円
事業内容: 印刷用インキ、機能性コーティング剤、顔料、化学製品の製造販売および輸出入
株主: 非公開
