「化学品」と聞くと、少し遠い存在に感じるかもしれません。しかし、私たちの着る衣服の染料、乗っている車のタイヤ、住んでいる家の断熱材、そしてスマートフォンに使われる電子材料まで、ありとあらゆるモノの根源には化学品があります。
今回は、創業から100年以上の歴史を持ち、化学品の専門商社として日本の産業発展を黒子として支え続けてきた、丸石化学品株式会社の決算を読み解きます。稲畑産業や住友化学といった有力企業を株主に持つ同社は、第99期決算において12億円を超える当期純利益を計上しました。原材料価格の変動や供給網の混乱といった逆風下でも、なぜこれほど堅実な利益を生み出せるのか。その強固なビジネスモデルと財務戦略について分析していきます。
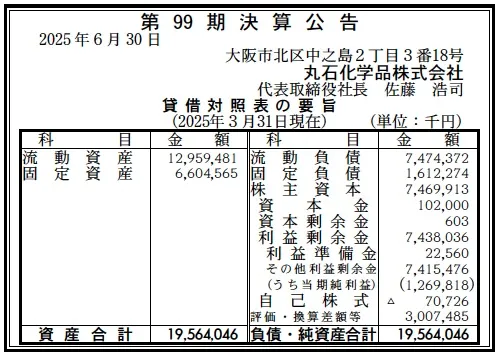
【決算ハイライト(第99期決算)】
資産合計: 19,564百万円(約195.6億円)
負債合計: 9,087百万円(約90.9億円)
純資産合計: 10,477百万円(約104.8億円)
当期純利益: 1,270百万円(約12.7億円)
自己資本比率: 約53.5%
利益剰余金: 7,438百万円(約74.4億円)
【ひとこと】
まず注目すべきは、約53.5%という高い自己資本比率と、12.7億円という潤沢な当期純利益です。総資産約196億円に対してROAは約6.5%と、商社ビジネスとして非常に効率的な資本運用がなされていることがうかがえます。利益剰余金も約74億円まで積み上がっており、単年度の好調さではなく、長年にわたる安定的な収益力に裏打ちされた盤石な財務基盤を有していると評価できます。
【企業概要】
企業名: 丸石化学品株式会社
設立: 1927年9月21日(創業1918年)
株主: 稲畑産業株式会社(筆頭)、住友化学株式会社、株式会社太洋商会
事業内容: 工業薬品、合成樹脂、機能性材料等の販売および輸出入
【事業構造の徹底解剖】
✔ケミカル事業本部
有機・無機の基礎化学品から、ウレタン、ゴム薬品、界面活性剤などの機能性材料まで幅広く取り扱っています。特に住友化学との強固な関係を活かしたゴム薬品分野では高い専門性を有しており、塗料や接着剤向け原材料でも安定した取引実績を積み重ねています。価格競争に陥りやすい分野であっても、用途提案力と供給安定性で差別化を図っている点が特徴です。
✔ポリマー事業本部
合成樹脂やエラストマーなど、プラスチック関連素材を中心に展開しています。自動車部品や家電製品の筐体など、軽量化や耐久性が求められる用途に対し、素材選定から技術的なサポートまで含めた提案型営業を行っています。単なる売買にとどまらず、顧客の製品開発段階から関与することで、継続的な取引関係を構築しています。
✔塗料事業本部
建築用および工業用塗料、防水材などを取り扱っています。特徴的なのは、材料販売だけでなく、グループ会社を通じて塗装工事や防水工事の設計・施工まで対応できる点です。商社機能にエンジニアリング機能を組み合わせることで、価格競争に陥りにくい付加価値型ビジネスを実現しています。
【財務状況等から見る経営戦略】
✔外部環境
化学業界は原油価格や為替変動の影響を受けやすく、汎用品分野では競争が激化しています。一方で、EV化や半導体市場の拡大により、高機能樹脂や電子材料などスペシャリティケミカルへの需要は底堅く推移しています。サプライチェーンの分断リスクが高まる中、安定供給を担える専門商社の役割はむしろ重要性を増しています。
✔内部環境
流動資産は約130億円と潤沢で、在庫や売掛金を抱えながらも十分な流動性を確保しています。当期純利益12.7億円に対し、利益剰余金は約74億円に達しており、長期にわたり安定的に利益を積み上げてきた経営の成果が読み取れます。この資金余力が、新規商材探索や在庫リスクへの耐性を高め、同社の競争力の源泉となっています。
✔安全性分析
自己資本比率53.5%は商社としては非常に高水準であり、流動比率も約173%と理想的です。短期・中長期ともに資金繰りの不安は小さく、親会社である稲畑産業との連携による信用力も加わり、金融機関や取引先からの信頼は極めて厚いと考えられます。
【SWOT分析で見る事業環境】
✔強み(Strengths)
・創業100年超の歴史と、稲畑産業・住友化学グループとの強固なネットワーク
・基礎化学品から機能性材料、工事までを網羅する事業領域
・潤沢な利益剰余金と高い自己資本比率による安定した財務基盤
・タイ、中国(上海)に現地法人を持つアジア展開力
✔弱み(Weaknesses)
・国内化学産業成熟化に伴う汎用商材の成長余地の限定性
・特定メーカーや特定業界への依存度が高い可能性
✔機会(Opportunities)
・カーボンニュートラル対応素材への需要拡大
・半導体、EV関連分野における新規サプライチェーン構築
・グループシナジーを活かした海外市場展開
✔脅威(Threats)
・地政学リスクによる原材料価格高騰や供給不安
・環境規制強化による一部化学品の取扱制限
・メーカー直販化や業界再編の進行
【今後の戦略として想像すること】
✔短期的戦略
好調な業績を背景に、物流効率化や在庫管理のDX推進によって利益率をさらに高めると考えます。また、豊富な手元資金を活用し、有望な中小化学メーカーや加工会社との資本提携を進めることで、商権の強化と取扱分野の拡大を図る可能性があります。
✔中長期的戦略
高付加価値型専門商社としての地位をより明確にする方向に進むと考えます。環境対応素材や次世代モビリティ向け材料など成長分野へ経営資源を集中させるとともに、親会社のグローバルネットワークを活用し、海外売上比率を高めることで国内市場縮小リスクを分散させる戦略が描かれると考えます。
【まとめ】
丸石化学品株式会社の第99期決算は、老舗企業の底力を示す好内容でした。12億円超の利益と盤石な財務基盤は、長年にわたり培ってきた専門性と信頼の賜物です。化学品という産業の基盤を支える存在として、同社は次の100年に向けても安定した成長を続けていくと考えられます。
【企業情報】
企業名: 丸石化学品株式会社
所在地: 大阪市北区中之島2丁目3番18号
代表者: 代表取締役社長 佐藤浩司
設立: 1927年9月21日
資本金: 102百万円
事業内容: 化学工業薬品、合成樹脂等の販売および輸出入
株主: 稲畑産業株式会社、住友化学株式会社 他
