私たちが日常的に口にするパン、麺類、菓子、あるいは家庭で使うサラダ油。これらの多くが、海外から輸入される小麦や大豆といった穀物を原料としていることは広く知られています。では、その膨大な量の穀物が、どのようにして日本に上陸し、私たちの食卓に届く製品へと加工されていくのか、その物流の「起点」を想像したことはあるでしょうか。
その重要な拠点が、九州の玄関口である博多港に存在します。福岡市の箱崎食品コンビナートにおいて、まさに「九州エリアの食糧供給基地」として機能しているのが「箱崎埠頭株式会社」です。同社は1973年の設立以来、共同利用サイロとして、輸入穀物の搬入、保管、そして近隣の製粉・製油工場への搬出という、食糧物流の最重要工程を一手に担っています。
今回は、官報に示された第52期(令和7年3月31日現在)の決算データと事業内容から、日本の食糧インフラを静かに、しかし力強く支える同社のユニークなビジネスモデルと、その驚くべき財務状況を深く掘り下げていきます。
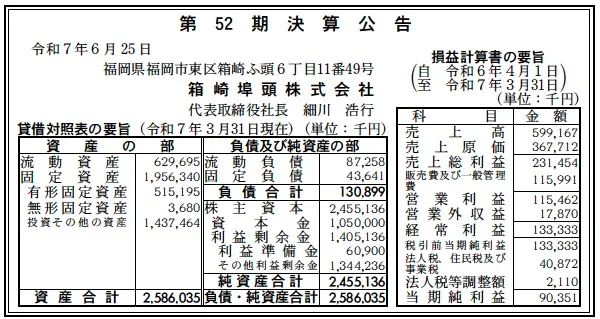
【決算ハイライト(第52期)】
資産合計: 2,586百万円 (約25.9億円)
負債合計: 131百万円 (約1.3億円)
純資産合計: 2,455百万円 (約24.6億円)
売上高: 599百万円 (約6.0億円)
当期純利益: 90百万円 (約0.9億円)
自己資本比率: 約94.9%
利益剰余金: 1,405百万円 (約14.1億円)
【ひとこと】
まず注目すべきは、自己資本比率が約94.9%という鉄壁の財務基盤です。総資産約26億円に対し、負債はわずか1.3億円。売上高約6.0億円に対し当期純利益0.9億円(売上高純利益率 約15%)と高収益性も両立しており、まさに「超」安定優良企業です。
【企業概要】
企業名: 箱崎埠頭株式会社
設立: 1973年
株主: 博多港開発(株)、(株)ニップン、日本通運(株)、三井物産(株)、鳥越製粉(株)、博多港サイロ(株)、理研農産化工(株)、双日(株)、東洋埠頭(株)、三菱倉庫(株)(計10社)
事業内容: 博多港・箱崎食品コンビナートにおける共同利用サイロの運営(倉庫業、港湾運送事業)。原料穀物の搬入・保管・搬出。
【事業構造の徹底解剖】
箱崎埠頭株式会社の事業は、「九州エリアの食糧供給基地」としての共同利用サイロ運営に集約されています。その業務は、穀物流入の入口から出口まで一貫して設計されており、極めて高い効率性を誇ります。
✔搬入業務
同社は、博多港の公共岸壁(箱崎ふ頭12号・13号岸壁、水深-12m)の前面に位置しています。世界各国から大型貨物船で運ばれてきた小麦、大麦、大豆などのバラ積み穀物は、岸壁に設置された2基のアンローダー(穀物用荷役機械、福岡市所有)によって荷揚げされます。 荷揚げされた穀物は、2系統のアンローダー搬入ラインを通じてサイロに送られます。また、国内産の小麦などをトラックで受け入れるためのトラック搬入ラインも1系統備えており、国内外の穀物を受け入れる体制が整っています。
✔保管業務
同社の心臓部が、3棟の巨大なカントリーサイロです。1号、2号、3号サイロをあわせた総収容力は75,830トン(小麦換算)に達し、合計98本のビン(貯蔵庫)で構成されています。 サイロでは、食の安全・安心を守るため、徹底した品質管理が行われています。強制送風循環方式のくん蒸設備や、搬入・搬出ラインに設置された集塵設備(ダスト採取装置)などを駆使し、穀物を最適な状態で保管します。これは、食糧庁(現・農林水産省)の指定貯蔵倉庫として長年運営してきたノウハウの蓄積でもあります。
✔搬出業務
同社のビジネスモデルを最も特徴づけるのが、この搬出業務です。保管された穀物は、近隣の製粉工場(株式会社ニップン、鳥越製粉株式会社)および製油工場(理研農産化工株式会社)へ、「直結搬送コンベヤ」を通じて直接搬出されます。 これにより、トラックへの積み替えや公道輸送といったプロセスを一切介することなく、サイロから工場へシームレスに原料を供給できます。これは、物流コストの低廉化、時間の短縮、そして輸送中の品質劣化やコンタミネーション(異物混入)リスクの極小化に直結する、圧倒的な競争優位性です。 この工場直送コンベヤを3系統持つほか、トラック積み設備も3系統備えており、コンベヤが直結していない他の取引先への搬出にも柔軟に対応しています。
【財務状況等から見る経営戦略】
第52期の決算数値は、同社がいかに特殊で強固なビジネスモデルの上に成り立っているかを明確に示しています。
✔外部環境
日本の食糧自給率は低く、特に小麦や大豆の多くを輸入に依存しています。この基本的な構造は今後も変わる可能性が低く、したがって、輸入穀物を受け入れる港湾サイロというインフラへの需要は、景気変動の影響を受けにくい、極めて安定したものです。 同社が拠点を置く博多港は、九州全体の玄関口であり、アジアに近い国際物流拠点としてその重要性を増しています。 一方で、地政学リスクや世界的な異常気象による穀物不作、国際輸送コストの変動などは、取り扱い量やコストに影響を与える潜在的リスクとなります。
✔内部環境
損益計算書を見ると、売上高599百万円に対し、売上原価は368百万円(売上原価率 約61.4%)、販売費及び一般管理費は115百万円(販管費率 約19.2%)です。 結果、売上総利益は231百万円(粗利率 約38.6%)、営業利益は115百万円と、営業利益率は約19.2%という非常に高い水準を叩き出しています。 これは、同社が典型的な「装置産業」であることに起因します。一度、巨額の投資でサイロという巨大設備を建設してしまえば、あとはその運営・管理(減価償却費、保守費、人件費、光熱費)が主なコストとなり、売上高に対する変動費の割合が低くなります。 さらに、同社の株主リストには、主要取引先であるニップン、鳥越製粉、理研農産化工といった製粉・製油会社や、三井物産、双日といった商社、日本通運、三菱倉庫といった物流大手が名を連ねています。 つまり、株主が顧客であり、顧客が株主であるという、極めて強固なパートナーシップが構築されているのです。これにより、顧客が固定化され、サイロの稼働率は安定し、結果として極めて予測可能性の高い安定した収益がもたらされます。
✔安全性分析
同社の財務安全性は、特筆すべきレベルにあります。 総資産約25.9億円のうち、固定資産が約19.6億円を占めます。これはサイロ設備(有形固定資産 約5.2億円)や、恐らくは株主としての出資金や長期の預金など(投資その他の資産 約14.4億円)で構成されていると推測されます。 一方で、負債合計はわずか1.3億円(うち流動負債87百万円、固定負債44百万円)に過ぎません。 その結果、純資産は24.6億円に達し、自己資本比率は約94.9%という驚異的な水準になっています。流動比率(流動資産 ÷ 流動負債)も約721%と、短期的な支払い能力にも全く懸念がありません。 利益剰余金が約14.1億円も積み上がっていることからも、長年にわたり安定した黒字経営を継続してきたことが明確にわかり、実質的な無借金経営であると強く推測されます。
【SWOT分析で見る事業環境】
この強固な事業基盤と財務状況を踏まえ、同社の環境を分析します。
強み (Strengths)
・博多港の箱崎食品コンビナートという、物流・生産に最適な立地。
・合計約7.6万トンの大規模なサイロ収容能力と、高度な品質管理(くん蒸・集塵)設備。
・近隣の製粉・製油工場と搬送コンベヤで直結した、他社の追随を許さない圧倒的な物流効率。
・製粉、商社、物流の大手が株主かつ主要顧客という、極めて安定的で強固な事業基盤。
・自己資本比率約94.9%、潤沢な利益剰余金という鉄壁の財務基盤。
弱み (Weaknesses)
・巨大な装置産業ゆえ、設備の老朽化に伴う将来的な大規模修繕・更新コストが巨額になる点。
・事業が博多港の穀物サイロ運営にほぼ特化しており、事業リスクが地理的に集中している点。
・主要取引先(株主)への依存度が高いビジネスモデルであること(ただし、これは強みと表裏一体)。
機会 (Opportunities)
・博多港の国際物流ハブとしての機能強化に伴う、アジア向け中継貿易など、新たな取り扱い貨物量の増加可能性。
・食の安全・安心への社会的要請の高まりによる、高度な品質管理能力を持つ同社サイロへのニーズの再評価。
・サイロ運営で培った品質管理や設備保全のノウハウを活かした、新規のコンサルティングや管理受託サービスの展開。
脅威 (Threats)
・大規模地震や津波、台風など、港湾施設に壊滅的な打撃を与える大規模自然災害のリスク。
・国際的な穀物不作、パンデミック、貿易摩擦による、輸入穀物量の急激な変動やサプライチェーンの混乱。
・設備の老朽化と、それを更新するための資材価格や人件費の高騰による、巨額の設備投資負担。
・国内の人口減少に伴う、長期的な小麦・大豆需要の漸減。
【今後の戦略として想像すること】
箱崎埠頭株式会社は、急成長を目指す企業ではなく、社会インフラとして「安定・継続」することを使命とする企業です。
✔短期的戦略
最優先課題は、九州エリアへの「食糧の安定供給」の責務を全うすることです。そのため、既存設備の徹底した保守・点検と、コンタミネーション防止や異物除去といった品質管理体制の維持・強化が今後も最重要となります。 また、営業利益率約19.2%という高収益性を維持するため、近年のエネルギー価格高騰に対応する省エネルギー化の推進や、サイロ運営のDX(デジタル技術による管理の効率化・高度化)を推進していくことが考えられます。
✔中長期的戦略
同社のサイロ設備は、1号(1981年)、2号(1984年)、3号(1996年)と、最も新しい3号サイロでも築約30年、古いものでは40年以上が経過しています。 したがって、中長期的な最大の経営課題は「設備の計画的な更新」です。幸い、同社には約14.1億円の利益剰余金と約24.6億円の純資産という潤沢な内部留保があります。この強固な財務基盤を原資として、設備の長寿命化を図る大規模修繕や、より効率や安全性の高い設備(例:残留物を減らすコンタミレスコンベヤなど)への計画的な更新投資を着実に実行していくことが求められます。 同時に、大規模災害に備えたBCP(事業継続計画)をさらに強化し、万が一の際にも食糧供給基地としての機能を可能な限り維持できる体制を構築していくことが重要です。
【まとめ】
箱崎埠頭株式会社は、単なる倉庫会社ではありません。それは、九州の食卓を支える「食糧供給基地」という、代替の難しい社会インフラそのものです。
博多港の食品コンビナートにおいて、輸入穀物を一手に引き受け、ニップンや鳥越製粉といった製粉・製油会社にコンベヤで直結供給する独自のビジネスモデルは、圧倒的な効率性と安定性を生み出しています。その基盤は、製粉・商社・物流といった日本を代表する企業群が株主として支える、強固なパートナーシップによって成り立っています。
第52期決算では、自己資本比率約94.9%、営業利益率約19.2%という、驚異的な財務健全性と高収益性を両立していることが示されました。これは、同社が日本の食糧安全保障の重要な一翼を担う、極めて優良なインフラ企業であることの証左です。
これからも、その鉄壁の財務基盤と独自の設備を武器に、「産地から食卓まで」の重要な結節点として、九州エリアの食の安全・安心を守り続けることが期待されます。
【企業情報】
企業名: 箱崎埠頭株式会社
所在地: 福岡県福岡市東区箱崎ふ頭6丁目11番49号
代表者: 細川 浩行 設立: 1973年11月1日
資本金: 10億5千万円
事業内容: ①倉庫業 ②港湾運送事業 ③その他附帯関連業務
株主: 博多港開発株式会社、株式会社ニップン、日本通運株式会社、三井物産株式会社、鳥越製粉株式会社、博多港サイロ株式会社、理研農産化工株式会社、双日株式会社、東洋埠頭株式会社、三菱倉庫株式会社、計10社
