東京湾に浮かぶレインボーブリッジやお台場のきらびやかな夜景を眺めながら、本格的なフレンチのディナーを楽しむ。そんな「非日常」のクルーズ体験を提供しているのが、「ザ・クルーズクラブ東京」です。天王洲アイルの専用桟橋から出航するクルーズシップ「レディ クリスタル」は、東京のウォーターフロントを象徴するラグジュアリーな存在の一つです。
その運営会社である株式会社クルーズクラブ東京は、日本が世界に誇る「日本郵船(NYK)」グループの一員として、客船「飛鳥」などにも通じる「郵船式」の品格あるサービスを伝統としています。
しかし、その華やかな表舞台とは裏腹に、第36期の決算公告は、同社が極めて深刻な財務状況に直面していることを示していました。今回は、この東京湾クルーズの雄の決算を読み解き、その事業の現状と、背後にある財務戦略に迫ります。
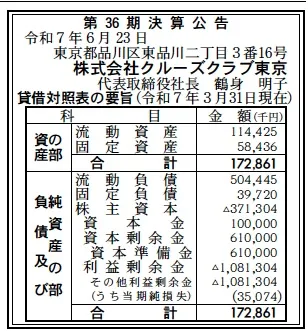
【決算ハイライト(第36期)】
資産合計: 173百万円 (約1.7億円)
負債合計: 544百万円 (約5.4億円)
純資産合計: ▲371百万円 (約▲3.7億円)
当期純損失: 35百万円 (約0.4億円)
利益剰余金: ▲1,081百万円 (約▲10.8億円)
【ひとこと】
決算内容は極めて深刻です。資産合計1.7億円に対し、負債合計が5.4億円と、負債が資産を大幅に上回る「債務超過」の状態です。純資産は▲3.7億円となっています。
さらに、利益剰余金(これまでの赤字の蓄積)が▲10.8億円に達しており、資本金と資本剰余金の合計(7.1億円)を遥かに超える損失が積み上がっていることがわかります。今期も35百万円の純損失を計上しており、赤字体質から脱却できていない厳しい経営状況が浮き彫りとなっています。
【企業概要】
社名: 株式会社 クルーズクラブ東京
設立: 1989年 4月20日
株主: 日本郵船株式会社 (100%出資)
事業内容: クルーズシップ「レディ クリスタル」での東京港内周遊、クラブハウスでのレストラン、パーティ・ウエディング事業
【事業構造の徹底解剖】
同社の事業は、天王洲アイルの「クラブハウス(陸)」と、そこから出航する「レディ クリスタル(船)」を組み合わせた、ユニークな高付加価値型ホスピタリティ事業です。
✔唯一無二の「陸+海」の施設
同社の最大の強みは、運河沿いのクラブハウスレストランと、クルーズシップの両方を保有し、それらが専用桟橋で直結している日本で唯一の施設である点です。これにより、陸で食事を楽しんだ後に船でカクテルクルーズへ、あるいは船上でディナー、といったシームレスな体験を提供できます。
✔本格フレンチを提供するクルーズシップ
クルーズ船「レディ クリスタル」は、単なる遊覧船ではありません。船内に本格的な厨房(ギャレー)を備え、一流のシェフが腕をふるう「スペシャリティフレンチ」を提供できる、水上のレストランです。レインボーブリッジ、お台場、東京ゲートブリッジなどを巡るドラマティックな航路と共に、特別な食体験を演出します。
✔「ハレの日」に特化したビジネス
同社のプランは、ランチ、アフタヌーン、ディナー、カクテルクルーズといった個人利用から、パーティー、ウェディングといった貸切利用まで、すべて「特別な日(ハレの日)」の需要に焦点を当てています。記念日やプロポーズ、企業の大規模な宴会など、高単価なイベント需要が事業の核となります。
✔日本郵船(NYK)のブランド力
同社は、日本郵船の客船「飛鳥」などに代表される「郵船式」の伝統を受け継ぐことを誇りとしています。単なる豪華さだけでなく、歴史に裏付けられた「品格」あるサービスを提供することが、他のクルーズ会社との明確な差別化要因となっています。
【財務状況等から見る経営戦略】
✔外部環境
同社が属する高級ホスピタリティ・観光市場は、2020年から2023年にかけての新型コロナウイルスのパンデミックにより、壊滅的な打撃を受けました。インバウンド(訪日外国人)の消失、国内の移動制限、そして何よりも宴会・ウェディング需要の全面的なキャンセルは、同社のような高固定費ビジネスを直撃しました。
現在はインバウンド需要が急回復し、国内のイベント需要も戻りつつありますが、一方で船舶の燃料費高騰や、高級食材の仕入れコスト上昇といった新たなコスト圧力にも直面しています。
✔内部環境(高コスト構造)
同社のビジネスは、構造的に極めて固定費が高いという特徴があります。
船舶関連コスト: 「レディ クリスタル」の維持・管理費、減価償却費、燃料費、船員の人件費、専用桟橋の利用料など。
レストラン関連コスト: 天王洲アイルの一等地にあるクラブハウスの賃料、一流シェフやサービススタッフの人件費、高級食材の原価。
これらの巨額な固定費を賄うためには、常に高い客単価と高い稼働率(予約率)を維持し続ける必要があります。少しでも客足が遠のけば、即座に赤字に転落する、非常に損益分岐点が高いビジネスモデルであると推測されます。
✔安全性分析(親会社による延命)
第36期の貸借対照表(BS)は、このビジネスモデルが自立できていないことを明確に示しています。
純資産が▲3.7億円の債務超過であるという事実は、通常の企業であれば「倒産状態」です。利益剰余金が▲10.8億円も積み上がっていることは、1990年の開業以来、長期にわたって赤字経営が続いてきたことを物語っています。
では、なぜ倒産せずに事業を継続できているのでしょうか。その答えは唯一つ、株主である「日本郵船株式会社」の存在です。
同社は、NYKグループの「顔」として、あるいは「ブランド発信拠点」としての役割を担っていると推測されます。NYKは、この子会社の巨額の赤字を補填し、運転資金の支援(貸付など、BS上の「負債5.4億円」の多くを占めていると推測されます)を続けることで、事業を存続させています。今期の35百万円の赤字も、NYKグループ全体の体力から見れば許容範囲内と判断されているのでしょう。
【SWOT分析で見る事業環境】
強み (Strengths)
・日本郵船(NYK)グループという絶対的なブランド力と信用、そして財務的支援。
・「陸(クラブハウス)+海(レディ クリスタル)」を専用桟橋で繋ぐ、日本唯一の事業モデル。
・船内厨房で調理する本格フレンチと、客船由来の高いサービス品質。
・東京湾の主要ランドマークを巡る、競争力の高いクルーズ航路。
弱み (Weaknesses)
・▲10.8億円の累積損失、▲3.7億円の債務超過という、自立不可能な財務体質。
・船舶と高級レストランを維持するための、極めて高い固定費構造。
・天候(台風や荒天)による欠航リスク。
機会 (Opportunities)
・インバウンド観光客の回復・増加に伴う、高付加価値な「東京体験」への需要。
・企業の決起会やインセンティブ・パーティー、大型ウェディングなど、イベント需要の本格的な回復。
・親会社NYKの豪華客船(飛鳥クルーズなど)とのシナジーを活かした富裕層向けプランの開発。
脅威 (Threats)
・燃料価格のさらなる高騰による、運航コストの増大。
・景気後退による、企業の交際費削減や個人の高額レジャー消費の冷え込み。
・競合する他の東京湾クルーズ船(シンフォニー、ヴァンテアンなど)との競争激化。
・親会社(日本郵船)の経営判断による、不採算事業としての整理・縮小リスク。
【今後の戦略として想像すること】
同社の経営は、親会社である日本郵船の意向に100%依存しています。赤字幅の縮小と、将来的な黒字化が至上命題となります。
✔短期的戦略
インバウンド需要の回復という最大の追い風を捉えることが最優先です。特に、客単価が非常に高い欧米豪の富裕層や、企業のインセンティブ・パーティー(報奨旅行)の誘致を強化するでしょう。同時に、燃料使用の最適化、食材ロスの削減、オペレーションのDX化(予約システムなど)による徹底的なコスト管理が求められます。今期の赤字▲35百万円は、パンデミック期に比べれば縮小している可能性があり、この黒字化へのトレンドを継続させることが不可欠です。
✔中長期的戦略
中長期的には、「ブランド発信拠点として、親会社はどこまで赤字を許容し続けるか」という一点に尽きます。もし、インバウンド需要を取り込んでも黒字化への道筋が見えない場合、NYKは事業の売却、あるいは清算という厳しい経営判断を下す可能性もゼロではありません。しかし、7.1億円の資本を投下し、10億円を超える損失を補填してきた「歴史」を鑑みると、NYKブランドの威信をかけた「フラッグシップ(旗艦)」として、今後も支援が継続される可能性の方が高いと見られます。
【まとめ】
株式会社クルーズクラブ東京が提供する「レディ クリスタル」での非日常体験は、まさに東京という都市の魅力を凝縮したものです。その背景には、日本郵船から続く「品格」あるサービスへの誇りがあります。
しかし、第36期の決算は、その華やかな事業を維持することの困難さを如実に示しています。▲3.7億円の債務超過、▲10.8億円の累積損失という数字は、この事業が商業的に自立できていない現実を突きつけます。
この「夢」のクルーズは、日本郵船という強力な親会社による、莫大な財務支援(赤字補填)によってのみ航行を続けることができています。今後、インバウンドという追い風を帆に受け、自ら利益を生み出す「黒字航路」へと舵を切れるのか、その経営手腕が正念場を迎えています。
【企業情報】
企業名: 株式会社 クルーズクラブ東京
所在地: 東京都品川区東品川2-3-16 シーフォートスクエア1階
代表者: 代表取締役社長 鶴身 明子
設立: 1989年 4月20日
資本金: 100,000千円
事業内容: クルーズシップ「レディ クリスタル」での東京港内周遊、クラブハウスでのレストラン、その他パーティ・ウエディング事業
株主: 日本郵船株式会社 (100%出資)
