日本経済の屋台骨である中堅・中小企業。その多くが今、経営者の高齢化と後継者不在という深刻な「事業承継問題」に直面しています。優れた技術や安定した事業基盤を持ちながらも、バトンを渡す相手がいない。この社会課題の受け皿として、プライベートエクイティ(PE)ファンドの役割が注目されていますが、一方で「ファンド」という存在に抵抗感を持つ経営者が多いのも実情です。
こうした中、メガバンクや大手金融グループが、取引先との長年の信頼関係を活かし、事業承継を専門に支援する投資会社を設立する動きが活発化しています。今回は、りそなグループの100%子会社として、まさしくこの「事業承継」領域に特化した投資ファンドを運営する、りそな企業投資株式会社の決算を読み解き、銀行系PEファンドのビジネスモデルと戦略をみていきます。
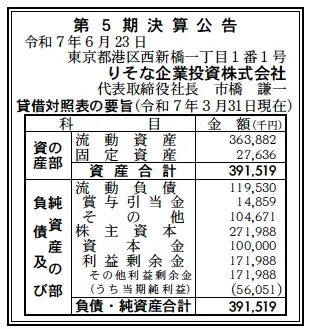
【決算ハイライト(第5期)】
資産合計: 392百万円 (約3.9億円)
負債合計: 120百万円 (約1.2億円)
純資産合計: 272百万円 (約2.7億円)
当期純利益: 56百万円 (約0.6億円)
自己資本比率: 約69.5%
利益剰余金: 172百万円 (約1.7億円)
【ひとこと】
設立5期目(2021年設立)にして、純資産合計が約2.7億円、自己資本比率も約69.5%と非常に健全な財務基盤です。当期純利益も56百万円を確保し、利益剰余金が1.7億円まで積み上がっており、ファンド運営会社(GP)としての管理報酬ビジネスが安定的に軌道に乗っていることがうかがえます。
【企業概要】
社名: りそな企業投資株式会社
設立: 2021年1月29日
株主: りそなグループ100%
事業内容: 投資事業組合(ファンド)の管理運営業務(主に事業承継支援)
【事業構造の徹底解剖】
同社は、りそなグループが100%出資する、プライベートエクイティ(PE)ファンドの運営会社(GP: General Partner)です。そのビジネスモデルは、投資家から資金を集めてファンドを組成し、その資金(組合財産)を管理・運用することです。
同社の最大の特徴は、その投資対象と支援体制にあります。
✔RCI1号投資事業組合(運用ファンド)
同社は、2021年4月に設立されたファンド規模100億円の「RCI1号投資事業組合」を運営しています。このファンドは「事業承継」を主な目的としており、同社の決算(第5期)における純利益56百万円は、このファンドからの管理報酬(Management Fee)が主な収益源であると推察されます。
✔銀行系ファンドとしての独自の投資スタイル
同社の投資対象は、主にりそなグループ(りそな銀行、埼玉りそな銀行、関西みらい銀行、みなと銀行)の取引先である中堅・中小企業です。長年の銀行取引を通じて、事業内容や経営者の人柄まで深く理解している企業の中から、安定したキャッシュフローがありながらも後継者不在に悩む企業が主なターゲットとなります。
投資の際は、議決権の過半数以上を取得して経営に参画し、取締役(非常勤含む)を派遣します。独立系ファンドと異なり、「メインバンク」としての長年の信頼関係が基盤にあるため、経営者が「ファンド」に対して抱きがちな心理的な障壁が低い点が、案件発掘における最大の強みです。
✔りそなグループのリソースを活用した経営支援
同社は、投資先の現経営方針を尊重しつつ、りそなグループが持つ広範なリソースを活用して企業価値の向上を目指します。これには、新たな取引先の紹介、DX(デジタルトランスフォーメーション)の支援、M&A戦略のサポートなどが含まれます。株式の保有期間は原則3〜7年程度とし、最適な次なる株主(経営陣や他の事業会社など)へバトンをつなぐ役割を担います。
【財務状況等から見る経営戦略】
✔外部環境
同社が事業を展開する最大の背景は、日本社会全体の喫緊の課題である「事業承継問題」です。後継者不足による廃業は、技術や雇用の喪失に直結するため、優良な中堅・中小企業を存続させるための受け皿(PEファンド)のニーズは極めて高い状況が続いています。
一方で、他のメガバンク系ファンドや多数の独立系PEファンドも、この有望な市場をターゲットとしており、優良な投資案件の獲得競争は激化しています。
✔内部環境
同社(GP)のビジネスモデルは、ファンドの運営・管理の対価として、ファンド総額(100億円)の一定割合を「管理報酬」として受け取るストック型の収益構造を持っています。第5期決算で56百万円の純利益と1.7億円の利益剰余金を計上していることは、この基盤収益が安定していることを示しています。
今後は、投資先(3〜7年後)の売却(イグジット)が成功した際に発生する「成功報酬(Carried Interest)」が、業績を大きく伸ばす要因となります。現在は、ファンド設立から約4年が経過しており、初期の投資先の価値向上(バリューアップ)を着実に実行している段階と考えられます。
✔安全性分析
同社の貸借対照表(B/S)は、ファンド運営会社(GP)として非常に健全です。自己資本比率は約69.5%と高く、財務基盤は盤石です。総資産約3.9億円のうち、流動資産が約3.6億円を占めており、その多くは管理報酬の未収分や手元の現預金と見られます。
PEファンドの運営事業は、巨額の設備投資を必要とせず、優秀なファンドマネージャーという「人的資本」と、りそなグループという「信用・ネットワーク」が中核となるため、B/Sは本質的にスリム(資本集約的でない)になります。この健全な財務は、安定したファンド運営を継続するための基盤となります。
【SWOT分析で見る事業環境】
強み (Strengths)
・ りそなグループ100%の強固な信用力とブランド
・ りそな銀行、埼玉りそな銀行等の広範な顧客基盤(投資案件の源泉が豊富)
・ 「メインバンク」としての長年の取引関係に基づく、経営者からの高い信頼
・ 自己資本比率約69.5%という健全な運営会社(GP)の財務基盤
弱み (Weaknesses)
・ 設立2021年と、PEファンドとしての投資回収実績(トラックレコード)はまだこれから
・ 独立系ファンドと比較し、投資判断のスピードや大胆な経営改革において、銀行グループとしての制約を受ける可能性
・ ファンド規模(100億円)が、大型の案件には対応しづらい
機会 (Opportunities)
・ 中堅・中小企業の事業承継ニーズの爆発的な増加
・ りそなグループの取引先に対する、M&Aや経営改善コンサルティング機能の強化
・ 地方経済の活性化(優良企業の存続)という社会的要請
脅威 (Threats)
・ 他の銀行系ファンドや独立系ファンドとの、優良な事業承継案件の獲得競争
・ 景気後退による、投資先企業の業績悪化リスク
・ 投資先(中堅・中小企業)におけるDXの遅れや人材不足といった、根深い経営課題
【今後の戦略として想像すること】
りそなグループの顧客基盤を最大限に活かし、「事業承継の駆け込み寺」としてのポジションを確立する戦略が予想されます。
✔短期的戦略
まずは、りそなグループ各行の営業網と緊密に連携し、後継者不在に悩む優良な取引先を継続的に発掘(ソーシング)することが最優先です。並行して、すでに投資を実行した企業の経営支援(バリューアップ)を軌道に乗せ、「りそなグループと組めば成功する」という初期の成功事例を早期に構築することに注力するでしょう。
✔中長期的戦略
中長期的には、「RCI1号投資事業組合」の投資先を成功裏にイグジット(株式売却など)させ、高い投資リターンを上げることが最大の目標となります。この「実績(トラックレコード)」を武器に、さらに規模の大きな「RCI2号ファンド」を組成し、事業承継支援ビジネスを拡大していくサイクルを目指します。銀行の伝統的な融資業務に留まらない、ソリューション提供機能の中核としての役割が期待されます。
【まとめ】
りそな企業投資は、単なる投資会社ではありません。それは、りそなグループが長年かけて築き上げてきた中堅・中小企業の顧客基盤に対し、「事業承継」という最も深刻な経営課題への「解」を提供する戦略的機能です。
従来のPEファンドが持つ資本力と、メインバンクとして培ってきた「信頼」を両立させている点が最大の強みです。第5期決算では、自己資本比率約69.5%、当期純利益56百万円と、ファンド運営会社として盤石なスタートを切っていることが確認できました。これから3年後、5年後、100億円のファンドから生まれた投資先が、りそなグループのリソースを活用して企業価値を高め、次の株主へと無事にバトンが渡されていくのか。日本経済の基盤である中堅・中小企業の存続と、地方経済の活性化に向けた同社の役割に、大きな期待が集まります。
【企業情報】
企業名: りそな企業投資株式会社
所在地: 東京都港区西新橋1丁目1番1号 日比谷フォートタワー8階
代表者: 市橋 謙一
設立: 2021年1月29日
資本金: 100百万円 (1億円)
事業内容: 投資事業組合財産の管理運営業務(主にりそなグループの取引先である中堅・中小企業の事業承継支援)
株主: りそなグループ100%
