北海道の広大な大地を走り、その産業を支える物流ネットワーク。中でも、室蘭市は「ものづくりのまち」として知られ、そこでは一般的な貨物とは異なる、巨大な産業機械やプラント品、長尺の鋼材といった「特殊貨物」を輸送する高度な技術が求められます。
今回は、北海道室蘭市に本社を構え、日本製鋼所M&E室蘭製作所内に拠点を置く、日鋼トラック株式会社の決算を読み解きます。親会社である日鋼運輸株式会社との連携のもと、重量物・長尺物輸送という専門領域で北海道の産業を支える同社の、強固な事業基盤と財務の安定性に迫ります。
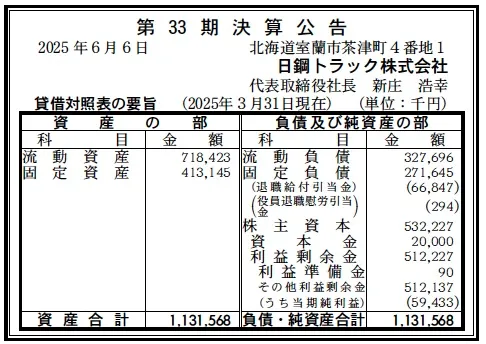
【決算ハイライト(第33期)】
資産合計: 1,132百万円 (約11.3億円)
負債合計: 599百万円 (約6.0億円)
純資産合計: 532百万円 (約5.3億円)
当期純利益: 59百万円 (約0.6億円)
自己資本比率: 約47.0%
利益剰余金: 512百万円 (約5.1億円)
【ひとこと】
総資産約11.3億円に対し、自己資本比率は47.0%と健全な水準を維持しています。特に純資産5.3億円のうち、利益剰余金が5.1億円と大半を占めており、長年にわたり安定的に黒字を積み上げてきた強固な財務基盤が伺えます。当期純利益も59百万円を確保しており、堅実な経営が光ります。
【企業概要】
社名: 日鋼トラック株式会社
設立: 平成4年11月2日
株主: 日鋼運輸(株) 事業内容: 一般貨物自動車運送事業、貨物運送取扱事業、日本製鋼所室蘭製作所構内請負作業、産業廃棄物収集運搬、自動車整備業など
【事業構造の徹底解剖】
同社の事業は、北海道室蘭市・登別市を拠点とした総合物流サービスです。特に、そのルーツと保有設備から、特殊輸送と構内作業に圧倒的な強みを持っています。
✔特殊貨物輸送(主力事業)
同社の最大の強みは、産業機械、建設機械、プラント品、重量品、長尺品といった「特殊貨物」の輸送です。Webサイトによれば、トラクタ25台に対し、低床トレーラー、ポールトレーラー、トレーラーダンプ、鉄屑運搬専用トレーラーなど、多種多様なトレーラーを合計81台も保有しています。これにより、他社では困難な輸送ニーズに対応可能です。 北海道内全域はもちろん、フェリーを利用した全国各地への長距離シャーシ輸送も手掛けており、輸送に必要な「特殊車両通行許可証」などの公的書類の申請代行も一貫して行う体制を構築しています。
✔グループ連携と構内作業
同社は日鋼運輸株式会社の100%子会社であり、本社所在地は「日本製鋼所M&E株式会社 室蘭製作所内」にあります。事業内容にも「(株)日本製鋼所室蘭製作所構内における各種請負作業」が明記されており、これが同社の事業の安定基盤の一つとなっています。親会社や日本製鋼所M&Eグループとの強固なリレーションにより、専門性の高い輸送案件や構内作業を安定的に受注しているものと推測されます。
✔総合物流サービスと自社整備体制
上記のほか、一般貨物輸送、産業廃棄物の収集運搬、重機リース、労働者派遣事業など、物流とものづくりの現場に関連する多様なサービスを提供しています。 特筆すべきは、2011年に「自動車分解整備事業」の認証を取得し、自社で車検・整備を行っている点です。多数の特殊車両を保有する同社にとって、車両の安全運行と整備コストの最適化、車両稼働率の向上を実現する上で、この自社メンテナンス機能は非常に大きな強みとなっています。
【財務状況等から見る経営戦略】
✔外部環境
北海道経済にとって、広大な道内を結ぶ陸上輸送は不可欠なインフラです。特に室蘭市は「ものづくりのまち」として、日本製鋼所M&Eをはじめとする製造業が集積しており、同社が得意とする重量物・プラント品の輸送需要が安定的に存在します。 一方で、物流業界全体は「2024年問題」と呼ばれるドライバーの労働時間規制、慢性的な人手不足、燃料費の高騰といった深刻な課題に直面しており、同社も例外ではありません。
✔内部環境
同社の内部環境は、親会社や日本製鋼所M&Eとの強固な関係性によって極めて安定していると考えられます。81台もの特殊トレーラーを保有・運用できるノウハウそのものが、高い参入障壁となっています。 また、自社整備工場によるメンテナンスの内製化は、コスト競争力と安全管理体制の両面で他社に対する優位性を生み出しています。当期純利益59百万円を確保していることからも、これらの強みを活かし、厳しい外部環境下でも堅実に利益を確保できる事業構造が確立されていることがわかります。
✔安全性分析
自己資本比率47.0%は、車両という高額な固定資産(約4.1億円)を多数保有する運送業としては、非常に健全で安定した水準です。純資産5.3億円のうち、資本金0.2億円に対して利益剰余金が5.1億円にも達している点は、創業以来の着実な黒字経営を物語っています。 負債合計は約6.0億円ですが、流動資産が約7.2億円あるため、流動負債3.3億円を余裕でカバーしており(流動比率 約220%)、短期的な支払い能力に全く問題はありません。固定負債(約2.7億円)は、車両のリース債務や長期借入金、退職給付引当金(約0.67億円)が中心と推測され、財務基盤は盤石です。
【SWOT分析で見る事業環境】
強み (Strengths)
・日本製鋼所M&Eや日鋼運輸グループとの強固な関係性(安定した業務量)。
・低床、ポールトレーラーなど多様かつ多数(81台)の特殊トレーラー保有による、重量物・長尺物輸送への圧倒的な対応力。
・北海道全域から全国への輸送ネットワーク(フェリー輸送含む)。
・自社整備工場(自動車分解整備事業認証)によるメンテナンスの内製化。
・利益剰余金5.1億円、自己資本比率47.0%という強固な財務基盤。
弱み (Weaknesses)
・特定の荷主(日本製鋼所M&Eや親会社経由)への依存度が相対的に高い可能性(推測)。
・特殊車両が多いため、ドライバーの採用・育成が一般の運送業より困難である可能性。
機会 (Opportunities)
・北海道におけるインフラ整備(道路、港湾)や、再生可能エネルギー(風力発電の風車など)の建設に伴う特殊輸送ニーズの増加。
・物流2024年問題への対応として、中継輸送や共同配送の拠点としての機能強化。
・自社整備能力を活かした、他社車両の整備受託など事業の多角化。
脅威 (Threats)
・物流2024年問題(ドライバーの労働時間規制)による、長距離輸送の収益性悪化。
・ドライバーの高齢化と深刻な人手不足。
・燃料価格の継続的な高騰。
・景気後退による、主要荷主(製造業)の設備投資減少=特殊輸送案件の減少。
【今後の戦略として想像すること】
強固な事業基盤と財務基盤を活かし、業界共通の課題に対応しつつ、専門性をさらに高めていくことが予想されます。
✔短期的戦略
物流2024年問題への本格対応が最優先課題です。ドライバーの労働時間管理を徹底し、法令遵守を前提とした運行計画の最適化(フェリー輸送の活用、中継輸送の模索など)が求められます。また、自社整備工場をフル活用して車両のダウンタイムを最小化し、燃料費高騰に対応した燃費改善努力も継続するでしょう。
✔中長期的戦略
強みである特殊輸送分野での地位を不動のものにすることが中核戦略となります。特に、北海道で需要が見込まれる再生可能エネルギー関連(風力発電のブレードやナセル輸送など)の特殊輸送ノウハウを蓄積し、新規顧客を開拓することが重要な成長ドライバーとなり得ます。同時に、深刻化するドライバー不足に対応するため、労働環境の改善(給与、休暇)や、若手ドライバーの育成・技術継承(特殊車両の運転技術)に継続的に投資していくことが不可欠です。
【まとめ】
日鋼トラック株式会社は、単なる運送会社ではありません。それは、北海道室蘭市という「ものづくりのまち」を拠点に、日本製鋼所M&Eをはじめとする基幹産業を物流面から支える「特殊輸送のプロフェッショナル集団」です。
親会社との強固な連携と、80台を超える特殊トレーラー群、そして自社整備工場という独自の強みを持ち、利益剰余金5.1億円、自己資本比率47%という盤石な財務を築き上げています。物流業界が直面する2024年問題や人手不足という荒波の中、その専門性と安定性を武器に、これからも北海道の産業を支える「動脈」としての役割を果たし続けることが期待されます。
【企業情報】
企業名: 日鋼トラック株式会社
所在地: 北海道室蘭市茶津町4-1 日本製鋼所M&E株式会社 室蘭製作所内
代表者: 代表取締役社長 新庄 浩幸
設立: 平成4年11月2日
資本金: 20,000千円
事業内容: 一般貨物自動車運送事業、貨物運送取扱事業、自動車整備業、重機等賃貸業、(株)日本製鋼所室蘭製作所構内における各種請負作業、産業廃棄物処理業に関する収集運搬、労働者派遣事業
株主: 日鋼運輸(株)
