私たちが安全で快適な生活を送るため、また経済活動を維持するためには、道路や通信網といった社会インフラの整備が不可欠です。同時に、事業活動や生活から排出される廃棄物を適切に処理し、資源を循環させる環境への取り組みも、現代社会の重要な課題となっています。特に広大な土地を持つ北海道において、これらのインフラ整備と環境リサイクルは、地域経済の根幹を支える事業と言えるでしょう。
今回は、北海道千歳市に本社を置き、産業廃棄物処理、建設、運輸、さらには骨材や特産品の販売まで、地域のニーズに幅広く応える多角的な事業を展開する「東亜建材工業株式会社」の第39期(2025年3月期)決算を読み解き、その強固な財務基盤と地域社会における役割、そして今後の展望を探ります。
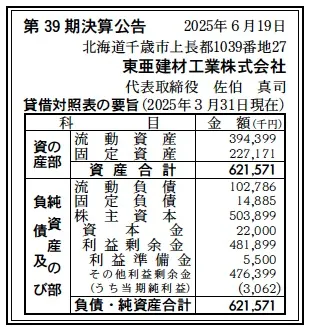
【決算ハイライト(第39期)】
資産合計: 622百万円 (約6.2億円)
負債合計: 118百万円 (約1.2億円)
純資産合計: 504百万円 (約5.0億円)
当期純利益: 3百万円 (約0.03億円)
自己資本比率: 約81.1%
利益剰余金: 482百万円 (約4.8億円)
【ひとこと】
まず注目すべきは、純資産合計が約5.0億円、自己資本比率が81.1%という極めて健全で強固な財務基盤です。利益剰余金も約4.8億円と潤沢に蓄積されており、長期的な安定性が際立っています。一方で、当期純利益は3百万円と、その強固な財務体質に比してやや限定的な水準です。同社の多角的な事業が、この安定性にどう貢献しているのか、詳しく見ていきます。
【企業概要】
社名: 東亜建材工業株式会社
設立: 昭和60年3月 (法人設立)
株主: 株式会社つうけん (コムシスホールディングスグループ)
事業内容: 産業廃棄物収集運搬業、産業廃棄物処理業、建設業、運送業、骨材販売、再生材販売、事業系一般廃棄物処理業、メロンの販売
【事業構造の徹底解剖】
東亜建材工業株式会社は、単一の事業にとどまらず、地域のインフラと環境を支える複数の事業を有機的に関連させながら展開しています。ウェブサイトの情報から、同社の事業は主に以下の5つの部門で構成されていると推察されます。
✔環境部門
事業の中核の一つであり、産業廃棄物の中間処理とリサイクルを担っています。家屋解体やインフラ工事で発生する「木くず」「がれき類(コンクリート、アスファルト)」、さらには「紙くず」「金属くず」「廃ガラス」「廃プラスチック」「廃石膏ボード」など、多品目の廃棄物を受け入れています。これらを破砕、選別、圧縮などのプロセスを経て、チップ、再生骨材、土壌改良材などへリサイクルし、資源化を目指す、まさにサーキュラーエコノミーを体現する部門です。環境経営の国際規格「エコアクション21」の認証も取得しており、環境負荷低減への意識の高さがうかがえます。
✔運送部門
環境部門と密接に関連し、産業廃棄物の収集運搬を担うほか、沿革によれば一般区域貨物自動車運送業の免許も保有しています。これにより、建設資材や一般貨物の輸送も手掛けていると考えられます。特筆すべきは、夕張市農協と連携し、「夕張メロン」や農業用資材の輸送も開始している点です。地域の基幹産業である農業物流の一翼も担っています。
✔工事部門
昭和62年に建設業許可(とび・土工・ほ装)を取得して以来、地域のインフラ整備に関わる工事部門も運営しています。具体的な事業内容は明記されていませんが、許可内容から、道路舗装工事、宅地造成、解体工事、その他土木工事などを手掛けていると推測されます。廃棄物の処理(環境部門)や資材運搬(運送部門)と連携し、建設プロジェクトの川上から川下までをカバーできる体制を築いている可能性があります。
✔販売部門
事業内容に「骨材販売」「再生材販売」とある通り、建設資材の販売を手掛ける部門です。特に、環境部門でリサイクルされた再生骨材(再生砂利など)を、工事部門や地域の建設会社へ販売するルートを確立していると考えられます。これにより、廃棄物の資源化(リサイクル)と販売(収益化)のサイクルをグループ内で完結させています。千歳市協和には土石販売事業場も有しており、骨材供給の拠点となっています。
✔夕張メロン販売
沿革や事業案内に記載されているユニークな事業です。運送部門での輸送開始をきっかけに、地域の特産品である夕張メロンの販売も手掛けています。これは、地域密着型企業として、一次産業の支援や地域ブランドの価値向上にも貢献しようとする姿勢の表れかもしれません。
【財務状況等から見る経営戦略】
第39期の決算公告(貸借対照表)を中心に、同社の経営戦略と財務の健全性を分析します。
✔外部環境
同社が事業を展開する北海道では、老朽化した道路、橋梁、公共施設などのインフラ更新需要が継続的に存在します。また、札幌圏を中心とした再開発プロジェクトも建設需要を下支えしています。環境面では、廃棄物処理法の遵守やリサイクル率向上への社会的要請が年々高まっており、同社の環境部門(中間処理・リサイクル)にとっては追い風となっています。一方で、運輸・建設業界は、燃料価格の高騰、深刻な人手不足、資材価格の上昇といった共通の課題に直面しており、これらがコストを押し上げる要因となっています。
✔内部環境
同社のビジネスモデルの最大の強みは、インフラ関連事業(建設・運輸)と環境関連事業(産廃処理・リサイクル・再生材販売)を両輪で展開している点です。建設工事(解体)で発生した廃棄物を自社で収集運搬し、中間処理施設でリサイクル、再生材として販売・利用するという「一気通貫のバリューチェーン」を構築している可能性が高いです。これにより、外部への依存度を下げ、コスト管理を最適化しやすい構造を持っています。 また、2015年(平成27年)より、通信インフラ大手のコムシスホールディングス傘下、「つうけん」のグループ会社となっている点も見逃せません。これにより、グループ内の通信インフラ工事(電柱の建て替えやケーブル地中化など)に伴う廃棄物処理や土木工事の受注など、安定したシナジー効果が期待できます。
✔安全性分析
BS(貸借対照表)から、同社の卓越した財務安全性が読み取れます。 総資産約6.2億円に対し、純資産が約5.0億円を占め、自己資本比率は約81.1%に達します。これは製造業や建設業の平均を遥かに上回る高水準であり、極めて倒産しにくい体質であることを示しています。 負債合計は約1.2億円と、純資産に比べて非常に少なく、その内訳も流動負債(買掛金や未払金など)が約1.0億円、固定負債(長期借入金など)は約0.1億円(1,489万円)に過ぎません。実質的に無借金経営に近い状態と推測されます。 さらに、純資産の中核をなす利益剰余金が約4.8億円も積み上がっています。これは過去の利益の蓄積であり、将来の設備投資や不測の事態に備えるための十分なバッファー(緩衝材)となります。 今回の当期純利益は3百万円と限定的でしたが、これは必ずしも収益力の低下を示すものではなく、強固な財務基盤を背景に、無理な利益追求よりも安定的な事業運営や、将来に向けた(BSに表れにくい)人材・技術への投資を優先している結果とも考えられます。
【SWOT分析で見る事業環境】
同社の現状をSWOT分析で整理します。
強み (Strengths)
・自己資本比率81.1%という圧倒的な財務安定性
・利益剰余金約4.8億円という豊富な内部留保
・「建設・運輸・産廃処理・リサイクル販売」を組み合わせた多角的な事業ポートフォリオ
・産廃処理や建設業など、参入障壁の高い許認可事業を長年にわたり運営
・コムシスホールディングス、つうけんグループの一員としての信用力とグループシナジー
弱み (Weaknesses)
・決算公告のみでは売上高や営業利益率が不明であり、詳細な収益性分析が困難
・資産規模や事業の多角性に対し、当期純利益(3百万円)がやや低い水準に見える点
機会 (Opportunities)
・北海道における継続的なインフラ老朽化対策、更新需要
・環境規制強化やSDGsの浸透による、適正処理およびリサイクル需要の増大
・グループ企業(つうけん等)からの通信インフラ工事関連の安定的な受注
・廃石膏ボードや廃プラスチックなど、高度なリサイクル技術が求められる分野での需要獲得
脅威 (Threats)
・燃料費(軽油など)の高止まりによる、運輸・処理コストの圧迫
・建設業界および運輸業界における慢性的な人手不足と人件費の高騰
・景気後退による公共事業や民間設備投資の減少 ・同業他社との価格競争
【今後の戦略として想像すること】
この強固な財務基盤と事業環境を踏まえ、同社が今後取り組む可能性のある戦略を考察します。
✔短期的戦略
まずは、足元のコストプッシュ要因(燃料費・人件費)への対応が挙げられます。収集運搬ルートの最適化、処理施設のエネルギー効率改善、DX(デジタルトランスフォーメーション)による業務効率化を進め、収益性を確保することが重要です。 また、引き続き「つうけんグループ」との連携を強化し、通信インフラ工事関連の廃棄物処理や土木工事の受注を安定的に確保することが、経営基盤の安定に寄与します。
✔中長期的戦略
潤沢な内部留保(利益剰余金)を活用し、次の成長に向けた投資を進めることが可能です。具体的には、リサイクルが困難とされる廃棄物(例:混合プラスチック、石膏ボードなど)に対応可能な、より高度な選別・処理設備の導入が考えられます。これにより、他社との差別化を図り、高い処理単価を確保できる可能性があります。 また、「建設(解体)から運搬、中間処理、再生材の販売」までの一貫体制をさらに強化し、顧客に対してワンストップソリューションを提供することで、収益機会の最大化を図る戦略も有効でしょう。財務安定性を活かし、同業他社のM&A(合併・買収)によって事業エリアを拡大したり、新たなリサイクル技術を獲得したりすることも視野に入ります。
【まとめ】
東亜建材工業株式会社は、単なる建設会社や廃棄物処理会社ではありません。それは、北海道千歳市を拠点に、地域のインフラ整備を「工事」で支え、社会の静脈産業として「環境リサイクル」を担い、地域経済の血流となる「運輸」を手掛け、さらには地域の「食」までサポートする、地域社会にとって欠かせない複合的な役割を担う企業です。
第39期決算では、自己資本比率81.1%という鉄壁の財務基盤が示されました。この安定性は、景気変動やコスト増といった外部環境の脅威に対する強力な防波堤となります。今後はこの財務基盤を活かし、グループシナジーを追求しつつ、人手不足の克服やリサイクル技術の高度化といった課題に対応していくことが期待されます。これからも、北海道の持続可能な発展を支える中核企業として、着実な歩みを続けていくことでしょう。
【企業情報】
企業名: 東亜建材工業株式会社
所在地: 北海道千歳市上長都1039番地27
代表者: 代表取締役 佐伯 真司
設立: 昭和60年3月 (法人設立)
資本金: 2,200万円
事業内容: 産業廃棄物収集運搬業・産業廃棄物処理業・建設業・運送業・骨材販売、再生材販売、事業系一般廃棄物処理業、メロンの販売
株主: 株式会社つうけん (コムシスホールディングスグループ)
