埼玉県さいたま市に拠点を置き、75年以上の長きにわたり関東圏の物流を支えてきた老舗企業、大宮通運株式会社。その社名は、1950年の創業事業である「通運事業(鉄道輸送)」に由来します。私たちは日常的にトラックが高速道路を走る光景を目にしますが、物流のもう一つの大動脈である「鉄道貨物」の存在を意識する機会は少ないかもしれません。
同社は、その鉄道輸送を礎としながら、時代のニーズに合わせてトラック輸送、倉庫業、引越サービスへと事業を拡大。1981年からは総合物流大手の澁澤倉庫グループの一員となり、その経営基盤をさらに強固なものとしてきました。
物流業界が「2024年問題」や「脱炭素化(カーボンニュートラル)」といった未曾有の変革期を迎える中、奇しくも同社の原点である「鉄道輸送」が、それらの課題を解決する「モーダルシフト」の切り札として再び脚光を浴びています。
今回は、大宮通運株式会社の第75期決算公告を読み解き、驚異的な財務基盤と、鉄道とトラックの二刀流で未来の物流に挑む同社の事業戦略に迫ります。
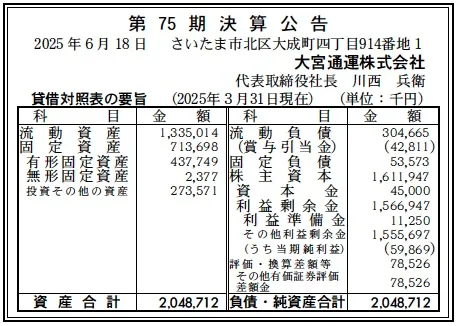
【決算ハイライト(第75期)】
資産合計: 2,049百万円 (約 20.5億円)
負債合計: 358百万円 (約 3.6億円)
純資産合計: 1,690百万円 (約 16.9億円)
当期純利益: 60百万円 (約 0.6億円)
自己資本比率: 約 82.5%
利益剰余金: 1,567百万円 (約 15.7億円)
【ひとこと】
まず注目すべきは、その異次元とも言える財務の健全性です。自己資本比率は約82.5%と、一般的な運輸業・倉庫業の平均を遥かに凌駕する圧倒的な高水準です。これは、事業に必要な資産の8割以上を返済不要の自己資本で賄っていることを意味します。
さらに、資本金45百万円に対し、過去の利益の蓄積である利益剰余金が約15.7億円と、資本金の約35倍にも達しています。第75期も堅実に60百万円の純利益を計上しており、澁澤倉庫グループの中核企業として、長年にわたりいかに安定した経営を続けてきたかが明確に表れています。
【企業概要】
社名: 大宮通運株式会社
設立: 1950年7月20日
事業内容: 総合物流業(一般貨物自動車運送業、鉄道コンテナ貨物輸送業、倉庫・流通加工業務、引越業務、不動産賃貸業など)
【事業構造の徹底解剖】
大宮通運株式会社の事業は、単なるトラック運送にとどまらず、社名の由来である「鉄道輸送」、そしてそれを支える「倉庫業」、地域密着の「その他サービス」まで、多岐にわたる総合物流サービスを展開しています。
✔トラック輸送事業
同社の現在の主力事業の一つであり、関東エリアを主体としたきめ細かな配送ネットワークを構築しています。その内容は、高い専門性を要求される分野に強みを持っています。
・一般貨物輸送: 主力は非鉄金属(アルミ箔製品など)や金属缶、飲料・販促品です。特に金属缶の輸送では、積載効率を高めるための「4トン超ロング車」といった特殊車両を導入し、コスト効率と積載能力を両立させています。また、飲料などの波動が大きい貨物に対しては、親会社である澁澤倉庫グループや協力会社の広範なネットワークを活用し、柔軟に対応できる体制を整えています。
・低温貨物輸送: 同社の専門性が光る分野です。夏場は20℃以下の保冷輸送が求められる「医薬品」の配送や、衛生管理と厳格な時間遵守が絶対条件となる埼玉県内の「学校給食」の配送を担っています。これらは参入障壁が高く、一度築いた信頼関係が強固な収益基盤となる分野です。
・特定信書便等輸送: 市役所と出先機関を結ぶ「メール便」や「市報」のルート配送など、地域社会のインフラとして機能する、極めて安定した業務も手掛けています。
✔鉄道輸送(通運事業)
同社の社名であり、アイデンティティでもある創業事業です。通運事業とは、荷主(お客様)から荷物を預かり、自社のトラックで最寄りの貨物駅まで運び、JR貨物のコンテナ列車で長距離を輸送し、到着駅からは再び自社のトラックで最終目的地まで届ける「戸口から戸口へ」の一貫輸送サービスを指します。
この事業の強みは、現代の社会課題に直結しています。
環境性: トラック輸送に比べCO2排出量を約9分の1に削減でき、「モーダルシフト」の主役として脱炭素社会に貢献します。
確実性・安全性: 鉄道ダイヤに基づくため時間に正確で、交通事故のリスクも大幅に低減できます。
経済性: 中・長距離の大量輸送においてコスト削減に貢献します。
✔倉庫業務・流通加工
物流の「点」と「線」を結ぶ重要な「結節点」として、倉庫業務も展開しています。本社(大宮物流センター)には3棟の倉庫、さらに宮原物流センター、流通加工センターを有しています。
単に商品を保管する(DC: 在庫保管型センター)だけでなく、非鉄金属の関東配送拠点として機能(TC: 通過型物流センター)したり、顧客のニーズに応じた検品、梱包、ラベル貼りといった「流通加工業務」まで一貫して請け負う3PL(サードパーティ・ロジスティクス)機能も強化しています。
✔その他の事業
個人・法人の「引越業務」(安全性優良事業所Gマーク取得)や、労働者派遣事業、不動産賃貸業なども手掛け、経営の多角化と安定化を図っています。
【財務状況等から見る経営戦略】
✔外部環境
現在の物流業界は、まさに歴史的な転換点に立たされています。最大の課題は、2024年4月から本格化したトラックドライバーの時間外労働規制強化、いわゆる「物流2024年問題」です。これにより、長距離輸送のキャパシティ不足や人件費の高騰が深刻化しています。
同時に、燃料費の高騰、深刻な人手不足、そして荷主からの脱炭素(カーボンニュートラル)への強い要請が、物流企業の経営戦略に大きな影響を与えています。
この環境下で、大宮通運の事業ポートフォリオは、脅威と機会の両側面を併せ持っています。
✔内部環境(収益性)
第75期の決算では、60百万円の当期純利益を確保しています。官報からは売上高が読み取れないため利益率は不明ですが、これだけの純利益を確保できている背景には、専門性の高い事業基盤があると考えられます。
特に「医薬品」や「学校給食」といった低温貨物輸送は、景気変動の影響を受けにくく、厳格な品質管理が求められるため、価格競争に陥りにくい安定収益源であると推測されます。また、非鉄金属のDC/TC業務を担う倉庫業も、顧客のサプライチェーンに深く組み込まれており、安定した収益が見込めます。
一方で、物流業界全体を襲うコスト高(人件費、燃料費)は同社も例外ではなく、利益を圧迫する要因となっているはずです。このコスト上昇分を、いかに荷主に適正に価格転嫁できるかが、収益性を維持する上での鍵となります。
✔安全性分析
本記事のハイライトで述べた通り、同社の財務安全性は「鉄壁」レベルです。自己資本比率約82.5%、利益剰余金約15.7億円という数字は、単に「安定している」という言葉では足りません。
これは、75年の歴史、特に1981年の澁澤倉庫グループ入り以降、一貫して堅実な経営を行い、利益を内部に蓄積し続けてきた経営姿勢の賜物です。この潤沢な内部留保は、今後の戦略的な投資の強力な原資となります。
例えば、トラックドライバー不足に対応するためのDX投資(運行管理システムの高度化、自動化技術)、環境対応車両(EVトラックなど)への切り替え、老朽化した倉庫の改修や自動倉庫の導入、さらにはM&Aによる事業規模の拡大さえも、この財務基盤があれば十分に可能です。
短期的な支払い能力を示す流動比率(流動資産 ÷ 流動負債)も約438%と異常なほど高く、資金繰りに関する懸念は一切ありません。
【SWOT分析で見る事業環境】
強み (Strengths)
・自己資本比率82.5%超の圧倒的な財務健全性と潤沢な内部留保(利益剰余金約15.7億円)。
・澁澤倉庫グループの一員としての高い信用力、ブランド力、広範な物流ネットワーク。
・「鉄道(通運)」と「トラック」の双方を保有し、最適な輸送モードを提案できる「モーダルシフト」の推進力。
・医薬品、学校給食、非鉄金属など、専門性が高く参入障壁の高い安定した事業・顧客基盤。
・グリーン経営、Gマーク(トラック・引越)といった各種認証による、高い安全・環境・品質基準。
弱み (Weaknesses)
・事業エリアが「大宮」を中心とした関東圏に集中しており、特定地域への依存度が高い可能性がある。
・潤沢な資産(純資産約16.9億円)に対し、当期純利益(0.6億円)はやや控えめであり、資産効率性(ROE)には改善の余地がある。
・他の物流企業と同様、トラックドライバーや倉庫作業員といった労働力確保が恒常的な課題。
機会 (Opportunities)
・物流2024年問題(ドライバー不足・規制強化)に伴う、長距離輸送のトラックから鉄道への「モーダルシフト」需要の爆発的な増加。
・SDGsやESG経営への関心の高まりによる、荷主企業のCO2排出量削減ニーズ(鉄道輸送の追い風)。
・医薬品やチルド食品など、高度な温度管理が求められる低温物流市場の拡大。
・澁澤倉庫グループの総合力を活かした、3PL(物流一括受託)や流通加工業務のさらなる拡大。
脅威 (Threats)
・深刻化するトラックドライバー不足と、それに伴う人件費の継続的な高騰。
・軽油価格、電気料金(倉庫)といったエネルギーコストの上昇による利益圧迫。
・景気後退局面における、主力の非鉄金属や飲料などの物量の減少リスク。
・荷主からの根強いコストダウン要求と、同業他社との競争激化。
【今後の戦略として想像すること】
このSWOT分析を踏まえると、大宮通運が取るべき戦略は非常に明確です。それは「創業事業への回帰と進化」すなわち「モーダルシフトの本格的な推進」です。
✔短期的戦略
まずは、喫緊の課題である「2024年問題」への対応を徹底します。Gマークやグリーン経営で培ったノウハウを活かし、ドライバーの労働環境改善、労務管理の徹底、そしてDX(デジタル技術)を活用した配送ルートの最適化や事務作業の効率化を進め、人手不足とコスト増に対応します。 同時に、医薬品や学校給食といった既存の優良顧客へのサービス品質を絶対に落とさず、安定した収益基盤を死守します。
✔中長期的戦略
中長期的には、その圧倒的な財務力を背景に、2つの柱を太くしていきます。
第一の柱は、最大の機会である「モーダルシフトの積極提案」です。これまでトラックで長距離輸送していた荷主に対し、「トラック+鉄道+トラック」というハイブリッドな輸送形態を積極的に提案します。これは2024年問題(ドライバー不足)と脱炭素(環境問題)の二つを同時に解決するソリューションであり、同社の社名「通運」の強みが最大限に発揮される領域です。
第二の柱は、「倉庫業の高付加価値化」です。単なる保管・荷役から一歩進め、本社第3倉庫で本格化させた「流通加工業務」をさらに拡大させます。澁澤倉庫グループの知見も活かし、顧客の在庫管理、検品、梱包、配送までを一括で請け負う3PLパートナーとしての地位を確立します。
これらを実現するため、潤沢な内部留保(利益剰余金)を、新型コンテナの導入、環境対応車両(EVトラックなど)の購入、倉庫の自動化・省人化設備への投資に振り向けていくことが想像されます。
【まとめ】
大宮通運株式会社の第75期決算は、自己資本比率約82.5%、利益剰余金約15.7億円という、驚異的な財務の安定性を示しました。これは、澁澤倉庫グループの一員として、75年の長きにわたり「すべてはお客様のために」という理念のもと、堅実な経営を続けてきた成果にほかなりません。
同社は単なる運送会社ではありません。医薬品や学校給食といった専門輸送、非鉄金属の物流拠点を担う倉庫業、そして社名の由来となった「鉄道輸送(通運事業)」まで手掛ける総合物流パートナーです。
物流業界が「2024年問題」と「脱炭素」という二大革命の渦中にある今、同社が持つ「鉄道」と「トラック」の二刀流、そしてそれを支える盤石な財務基盤は、これらの課題を乗り越え、次の時代を切り拓くための最強の武器となります。創業事業である「通運」の力が、今まさに再評価されようとしている同社の今後に、大きな期待が寄せられます。
【企業情報】
企業名: 大宮通運株式会社
所在地: 埼玉県さいたま市北区大成町4丁目914番地1
代表者: 代表取締役社長 川西 兵衛
設立: 1950年7月20日
資本金: 45,000千円 (45百万円)
事業内容: 一般貨物自動車運送業、第二種貨物利用運送事業(鉄道コンテナ貨物輸送業)、倉庫・配送センター・流通加工業務、引越、事務所移転業務、不動産賃貸業、梱包資材の販売、産業廃棄物収集運搬業、古物の買受および販売、印紙、切手類の販売、労働者派遣事業
