今日のビジネスシーンにおいて、SaaS(Software as a Service)に代表されるクラウドサービスは、もはや電気や水道と同じ社会インフラと言っても過言ではありません。しかし、私たちが日々利用するこれらの便利なサービスが、かつては大きな夢と革新的なアイデアだけを武器にした、小さなスタートアップ企業から生まれてきたことを、私たちは忘れがちです。こうした未来のユニコーン企業が成長するためには、資金はもちろんのこと、事業を加速させるための専門的な知見やネットワークが不可欠です。
今回は、まさにその成長を支援する「縁の下の力持ち」、クラウドインテグレーションの国内最大手である株式会社テラスカイが設立したコーポレート・ベンチャーキャピタル(CVC)、株式会社テラスカイベンチャーズの決算を読み解きます。日本のクラウド産業の未来を育む同社が、どのような投資戦略を持ち、いかにして次世代のスター企業を育成しているのか、その事業の核心に迫ります。
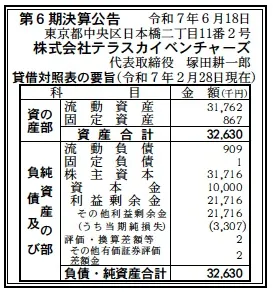
【決算ハイライト(6期)】
資産合計: 33百万円 (約0.3億円)
負債合計: 1百万円 (約0.0億円)
純資産合計: 32百万円 (約0.3億円)
当期純損失: 3百万円 (約0.0億円)
自己資本比率: 約97.2%
利益剰余金: 22百万円 (約0.2億円)
【ひとこと】
まず注目すべきは、自己資本比率が約97.2%という驚異的な高さです。これは実質的な無借金経営であり、極めて健全で盤石な財務基盤を誇ります。一方で、今期は3百万円の当期純損失を計上。しかし、これはベンチャーキャピタルの特性上、投資先の評価損や管理コストが先行するフェーズであり、短期的な損益よりも、将来有望なポートフォリオを構築できているかどうかが重要と言えるでしょう。
【企業概要】
社名: 株式会社テラスカイベンチャーズ
設立: 2019年3月1日
株主: 株式会社テラスカイ 100%
事業内容: クラウド関連のスタートアップ企業を対象とした投資・育成事業、投資ファンドの組成・運用
【事業構造の徹底解剖】
同社は、単に資金を提供するだけの金融投資家ではありません。親会社であるテラスカイの事業と強力なシナジーを生み出すことを目的とした「CVC(コーポレート・ベンチャーキャピタル)」であり、その投資戦略は極めて戦略的です。
✔クラウド領域特化の専門的投資 :同社の最大の特色は、投資対象を「クラウド関連のスタートアップ」に特化している点です。これは、親会社であるテラスカイがクラウドインテグレーションのリーディングカンパニーとして培ってきた深い知見と専門性を最大限に活かすための戦略です。市場の将来性や技術の優位性を的確に見極める「目利き力」が、同社の競争力の源泉となっています。
✔ハンズオン支援による企業価値向上(バリューアップ) :同社は、資金を提供するだけでなく、テラスカイが持つ技術力、開発ノウハウ、そして大企業を中心とする広範な顧客基盤といった、経営資源を惜しみなく投資先に提供します。製品の共同開発や、テラスカイの顧客への販路紹介など、実践的な「ハンズオン支援」を通じて投資先企業の成長を加速させ、企業価値(バリュー)の向上を共に目指します。
✔成功実績を誇るポートフォリオ :同社の目利き力と育成能力は、その投資実績によって証明されています。グループウェアの「rakumo」、会計ソフトの「freee」、メディアプラットフォームの「note」といった、今や日本を代表するSaaS企業は、いずれも同社の投資先から株式公開(IPO)を果たした成功事例です。その他にも、現場DXプラットフォームの「カミナシ」やマニュアル作成・共有ツールの「Studist」など、BtoB SaaS領域を中心に、次代を担う有望な企業群がポートフォリオに名を連ねています。
【財務状況等から見る経営戦略】
✔外部環境 :日本政府が推進するDX(デジタルトランスフォーメーション)の流れは、クラウドサービスの市場を力強く拡大させており、革新的なアイデアを持つスタートアップが次々と誕生しています。これは、投資家である同社にとって、有望な投資先を発掘する絶好の機会と言えます。一方で、ベンチャーキャピタル間の投資競争は激化しており、優れたスタートアップを見出し、パートナーとして選ばれるための魅力が問われています。
✔内部環境 :ベンチャーキャピタル(VC)のビジネスモデルは、投資先企業の株式価値が上昇し、IPO(株式公開)やM&A(合併・買収)といった形でイグジット(投資回収)することで得られるキャピタルゲインが主な収益源です。今期は▲3百万円の当期純損失となっていますが、これはVCの会計上の特性によるものです。投資先の未実現評価損の計上や、ファンドの管理コストが先行するため、設立初期のフェーズでは赤字となることは珍しくありません。重要なのは、投資先ポートフォリオ全体の価値が、将来的に大きなリターンを生むポテンシャルを秘めているかどうかです。
✔安全性分析 :自己資本比率97.2%という数値は、企業の財務安全性を測る上で、これ以上ないほどの健全性を示します。資産のほとんどを現金預金や有価証券(投資先株式)が占め、負債が極めて少ないというVC特有の財務構造です。この鉄壁とも言える財務基盤と、東証プライム上場企業である親会社テラスカイの強力なバックアップがあるからこそ、短期的な市場の変動に惑わされることなく、10年先を見据えた長期的な視点で、大胆なベンチャー投資を継続することができるのです。
【SWOT分析で見る事業環境】
強み (Strengths)
・親会社テラスカイが持つ、クラウド領域における国内トップクラスの技術力、ブランド、顧客基盤。
・「rakumo」「freee」などのIPO実績に裏打ちされた、投資先の発掘能力と育成ノウハウ。
・自己資本比率97%超という、極めて盤石な財務基盤。
・クラウド関連に特化した専門性と、深い業界知見。
弱み (Weaknesses)
・VCとしての設立から日が浅く、長期的なトラックレコードはまだ構築途上である点。
・親会社の事業戦略への依存度が高い。
機会 (Opportunities)
・国内におけるDX・SaaS市場の継続的な成長。
・事業承継問題などを背景とした、スタートアップによる既存産業の革新(X-Tech)の加速。
・有望なスタートアップとの連携による、親会社テラスカイの事業領域の拡大。
脅威 (Threats)
・有望なスタートアップを巡る、ベンチャーキャピタル間の競争激化。
・世界的な金利上昇や景気後退による、IPO市場の冷え込みやスタートアップの資金調達環境の悪化。
・投資先企業の事業失敗リスク。
【今後の戦略として想像すること】
親会社とのシナジーを最大限に追求し、日本のクラウドエコシステムを創造する中核的存在を目指すと考えられます。
✔短期的戦略 :引き続き、アーリーステージからレイターステージまで、将来有望なクラウド関連スタートアップの発掘と投資実行を継続します。同時に、既存の投資先に対しては、テラスカイのエンジニアや営業部隊との連携をさらに密にし、プロダクト開発支援や共同での顧客開拓といったハンズオン支援を強化することで、事業成長を力強く後押ししていくでしょう。
✔中長期的戦略 :中長期的には、「rakumo」や「freee」に続く、大型IPO案件の創出が最大の目標となります。投資先企業群とテラスカイ、そして投資先同士の連携を促進することで、単独では成し得ない大きな事業シナジーを生み出し、日本のクラウド産業全体を底上げするエコシステムのハブとしての役割を担っていくことが期待されます。そして、その成功実績を基に、将来的には外部投資家を募った大規模なファンドを組成し、日本のクラウド業界を代表するベンチャーキャピタルへと飛躍していく可能性を秘めています。
【まとめ】
株式会社テラスカイベンチャーズは、単なる投資会社ではありません。それは、クラウドインテグレーションの巨人・テラスカイの知見とリソースを注ぎ込み、未来の日本経済を牽引するであろうクラウド・スタートアップを育成する、インキュベーター(孵化装置)です。第6期の決算が示す3百万円の損失は、後退ではなく、未来への大きな飛躍に向けた助走に他なりません。
親会社との強力なシナジーを武器に、日本のDXを根幹から支える次世代のスター企業を、その慧眼で見出し、育て上げる。株式会社テラスカイベンチャーズの挑戦が、私たちの社会をより便利で豊かにしてくれることは間違いないでしょう。
【企業情報】
企業名: 株式会社テラスカイベンチャーズ
所在地: 東京都中央区日本橋2-11-2
代表者: 代表取締役 塚田 耕一郎
設立: 2019年3月1日
資本金: 1,000万円
事業内容: ベンチャー企業への投資・育成事業。投資ファンドの組成・運用。
株主: 株式会社テラスカイ 100%
