日新火災海上保険の100%子会社として全国に拠点を構える日新火災インシュアランスサービス株式会社の第69期決算は、堅実な黒字経営と圧倒的な財務の安定感を示す結果となりました。少子高齢化による国内市場の縮小や、ネット型保険の台頭による価格競争の激化など、保険代理店業界が大きな再編の波に直面する中で、同社がどのような立ち位置を築いているのかは非常に注目すべきテーマです。本記事では、公表された財務数値とビジネスモデルを専門的な視点から紐解き、メガ損保グループの直系代理店としての強みと今後の成長戦略を深く考察していきます。
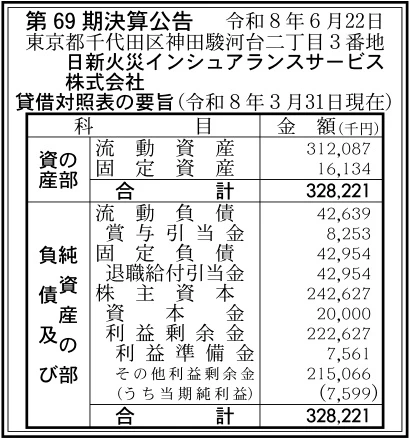
【決算ハイライト(第69期)】
| 資産合計 | 328百万円 (約3.3億円) |
|---|---|
| 負債合計 | 86百万円 (約0.9億円) |
| 純資産合計 | 243百万円 (約2.4億円) |
| 当期純利益 | 8百万円 (約0.1億円) |
| 自己資本比率 | 約73.9% |
【ひとこと】
日新火災インシュアランスサービス株式会社の第69期決算は、当期純利益約8百万円を計上し、堅実な黒字経営を維持しています。特筆すべきは約73.9%に達する極めて高い自己資本比率であり、負債86百万円に対して純資産が243百万円と、保険代理店として非常に強固な財務体質を構築していることが数字から明確に読み取れます。日新火災海上保険が持つ既存の顧客基盤を背景に、地域に密着したプロフェッショナル代理店として全国23店舗を展開する安定感がこの結果を支えていると言えるでしょう。ネット型保険の台頭や代理店の統廃合が進む厳しい業界環境の中で、この盤石な安全性が今後のビジネス展開においていかに有利に働くのかを詳しく読み解いていきます。
【企業概要】
企業名: 日新火災インシュアランスサービス株式会社
事業内容: 損害保険および生命保険の代理店業務、生命保険の募集業務、コンサルティング提案営業
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔個人向け損害保険・生命保険の提案営業事業
対象顧客は主に地域に根ざした個人のお客さまであり、日新火災海上保険が有する既存の契約基盤を引き継ぐ形でアプローチを行っています。自動車保険や火災保険といった損害保険の更新手続きを入り口としながら、顧客のライフステージの変化に合わせた見直し提案や、新たに生命保険を組み合わせた総合的なリスクマネジメントを提供している点が大きな特徴です。新規の飛び込み営業よりも、既存顧客との定期的な接点を重視した深耕営業が中心となっており、信頼関係をベースにした高い継続率が安定したコミッション収入をもたらす構造となっています。親会社の商品力を最大限に活用しつつ、きめ細やかなフォローによって顧客生涯価値(LTV)を最大化することが、この事業モデルの根幹を成していると推測されます。
✔全国ネットワークを活かした地域密着型コンサルティング体制
プロフェッショナル代理店として、北は北海道から南は九州まで全国に23の店舗拠点を配置し、顧客の身近な場所でサービスを提供する体制を構築しています。万が一の事故や災害が発生した際にも、地域の事情に精通したスタッフが迅速かつ丁寧に対応できることが、顧客にとって大きな安心感という付加価値を生み出しています。また、各店舗には営業担当者だけでなく、見積もり作成や契約者対応を行う専門の営業内務スタッフが配置されており、組織的なサポート体制が確立されている点も見逃せません。このような広域にわたる店舗網と充実した後方支援体制は、個人経営の小規模な代理店には到底真似のできない、同社ならではの強力な競争優位性として機能していると考えられます。
✔生損保一体のクロスセル推進事業
損害保険による「モノの補償」と生命保険による「ヒトの保障」をワンストップで提供することで、顧客のあらゆるリスクを包括的にカバーする価値を提供しています。かつては損保と生保で窓口が分かれていることが一般的でしたが、同社のような総合代理店が両方を一元管理することで、顧客にとっての利便性は飛躍的に向上します。これにより、単一の保険商品のみを契約している顧客に対して、他分野の商品を提案(クロスセル)する機会が自然と生まれ、一顧客あたりの単価を引き上げる収益モデルが機能しています。グループ全体としての収益を底上げするだけでなく、複数の契約を結ぶことで顧客の離反率を劇的に低下させるという、極めて効率的な防衛戦略としても機能していると言える状況です。
【財務状況等から見る経営環境】
✔外部環境
現在の日本の保険代理店業界は、少子高齢化に伴う新車販売台数や住宅着工件数の減少により、伝統的な損害保険市場のパイが徐々に縮小していくという構造的な逆風に直面しています。さらに、店舗を持たずにインターネット経由で安価な保険料を提示するダイレクト型(ネット販売)保険の台頭が著しく、価格に敏感な層を中心にリテール市場での競争はかつてないほど激化している傾向が見て取れます。一方で、全国の損害保険代理店の数は販売不振や経営者の高齢化によって減少が続いており、2020年代に入ってからは休廃業や解散を選択する事業者が高止まりしているという統計データも存在します。こうした過酷な外部環境は、小規模な代理店を市場から退出させる圧力となる反面、同社のような強固な資本と組織力を持つ大型代理店にとっては、シェアを拡大するための再編の機会を生み出していると考えます。
✔内部環境
今回の決算公告において、資産合計328百万円に対して利益剰余金が223百万円まで積み上がっている事実は、同社が長年にわたり確実な黒字を重ね、分厚い内部留保を蓄積してきたことを証明しています。当期純利益は8百万円と事業規模に対してやや控えめな印象を受けますが、これは営業拠点網の維持や人件費といった固定費が先行する労働集約型のビジネスモデルであることが影響していると推測されます。しかしながら、流動資産が312百万円と総資産の95%以上を占めていることから、手元のキャッシュフローは極めて潤沢であり、不測の事態にも即座に対応できる極めて柔軟性の高い資産構成となっています。この盤石な内部環境は、メガ損保グループの直系という安定したバックボーンの下で、無理な拡大路線に走らず、顧客保護を最優先とした手堅い経営方針を徹底している結果として財務に表れていると言える状況です。
✔安全性分析
財務の安全性を評価する上で、自己資本比率が約73.9%という高水準にあることは、外部資本への依存度が極めて低く、どのような経済変動が起きても倒産リスクが極小化されていることを示しています。さらに、短期的な支払い能力を示す流動比率は約732%(流動資産312百万円÷流動負債43百万円)という驚異的な数値に達しており、資金繰りに対する懸念は全く存在しないと断言できるレベルです。また、負債比率も約0.4倍と非常に低く抑えられており、借入金等による過度なレバレッジをかけていない手堅い経営姿勢が浮き彫りになっています。一方で、総資産利益率(ROA)は約2.3%となっており、資金を安全に保有する一方で、資産を活用して利益を最大化するという観点では改善の余地があるものの、保険代理店としての事業継続性や顧客からの信用力を第一に考えれば、十分に合理的かつ強靭な財務状態であると結論付けることが可能です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、東京海上グループの一翼を担う日新火災海上保険の完全子会社であるという絶対的なブランド力と、そこから安定して供給される良質な既存顧客基盤にあります。この強力なバックボーンがあることで、新規開拓のコストを大幅に抑えつつ、顧客からの厚い信頼を前提とした有利なポジションで営業活動を展開することが可能です。また、自己資本比率約73.9%、流動比率約732%という鉄壁の財務基盤は、長期的な視野での人材投資やコンプライアンス体制の強化を可能にする大きな武器となります。さらに、全国23の店舗網に営業と内務の専門スタッフを配置し、きめ細やかなフェイストゥフェイスの対応ができる組織力は、顧客の安心感に直結する模倣困難な強力な競争優位性を形成していると考えます。
✔弱み (Weaknesses)
一方で、事業の大部分が親会社である日新火災の保険商品の販売に依存しているため、親会社の商品開発方針や戦略の変更が、自社の業績に直接的な影響を及ぼすという構造的な脆弱性を抱えています。また、全国に実店舗を構え、専任の担当者が対面でフォローを行う労働集約型のモデルであるため、人件費や店舗維持費といった固定費が重くのしかかり、ROA約2.3%という数字が示す通り、利益率を飛躍的に高めることが難しいという弱みがあります。さらに、顧客層が既存の高齢者層に偏重しやすいため、若年層の新規獲得においてはダイレクト型保険に遅れをとっており、中長期的な顧客の若返りという面でマーケティング上の課題が残されていると推測されます。
✔機会 (Opportunities)
事業環境における最大の機会は、経営者の高齢化と後継者難に苦しむ中小規模の保険代理店が次々と廃業していく中で、同社がその既存契約を引き継ぐ「受け皿」として機能できる点です。業界再編の波に乗ることで、同社は営業コストをかけることなく優良な顧客ポートフォリオを一気に拡大し、スケールメリットを享受できる絶好のポジションにいます。また、個人の資産形成への関心が高まる中、損害保険の更新をフックにして、老後資金の準備などを目的とした生命保険をクロスセルするニーズはますます拡大する傾向が見て取れます。さらに、ネット社会が高度化するからこそ、複雑な保険商品については「プロに直接相談したい」という対面コンサルティングの価値が改めて見直されており、同社の強みが再び輝く機会が到来していると言える状況です。
✔脅威 (Threats)
経営環境を脅かす最も重大な要因は、スマートフォン一つで簡単に加入でき、人件費を抑えることで割安な保険料を実現しているダイレクト型(ネット販売)保険の急激なシェア拡大です。特に自動車保険などの分野において、価格競争力が劣る代理店販売は厳しい戦いを強いられており、顧客の流出をいかに食い止めるかが存続の鍵となります。さらに、少子高齢化の進行による人口減少は、住宅の購入や新車の購入といった保険加入のトリガーとなるイベントそのものを減少させ、国内損害保険市場のパイを確実に縮小させる脅威となります。加えて、金融庁等の規制強化に伴うコンプライアンス要件の高度化や、情報セキュリティを担保するためのシステム投資の負担増は、代理店の運営コストを継続的に押し上げ、利益を圧迫する要因になると考えます。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期的な戦略として、まずは潤沢な流動資産を有効活用し、営業内務スタッフの業務プロセスを劇的に効率化するためのデジタルツール(DX)の導入に投資することが極めて有効であると考えます。見積もりの作成や満期管理といった定型業務をRPA等で自動化することで、営業担当者が顧客と対面し、深いニーズをヒアリングするコア業務に専念できる時間を創出することが求められます。同時に、既存顧客に対するデータ分析を強化し、ライフイベントのタイミングを的確に予測した上で、生命保険や医療保険のピンポイントなクロスセル提案を全社的なキャンペーンとして展開すべきです。これにより、莫大なマーケティング費用をかけることなく、一顧客あたりの単価を向上させ、収益性の改善(ROAの向上)を早期に実現することが可能になります。
✔中長期的戦略
3〜5年の視点に立った中長期的戦略としては、激化する業界再編の動きを逆手に取り、後継者不在で廃業を検討している地域の中小代理店から、良質な顧客契約を組織的に引き受けるM&Aや事業譲受のスキームを確立することが不可欠になると推測されます。メガ損保直系としての信用力と全国23店舗の受け入れ態勢を最大限にアピールすることで、業界内の強力なコンソリデーター(統合者)としての地位を確立すべきです。また、単なる保険商品の販売員から脱却し、相続対策や資産運用まで含めた総合的なファイナンシャル・プランニングを提供する体制へと人材を高度化していく必要があります。こうした取り組みを通じて、価格競争に巻き込まれない絶対的な付加価値を創造し、次世代のリテール金融市場において確固たる存在感を示す総合コンサルティング企業へと進化していくことが期待されます。
【まとめ】
日新火災インシュアランスサービス株式会社の第69期決算は、自己資本比率約73.9%という鉄壁の財務基盤と、利益剰余金約2.2億円という分厚い内部留保を示す、極めて安定感に満ちた内容となりました。同社の最大の強みは、日新火災という強力なバックボーンを持ちながら、全国の店舗網を通じて地域社会の顧客と強固な信頼関係を築き上げている事業構造そのものにあります。一方で、ネット保険の台頭や国内市場の縮小といった業界の激変期を乗り越えるためには、業務のDX化による生産性の飛躍的向上と、他代理店の契約を引き受ける受け皿としての機能強化が喫緊の課題となります。持ち前の堅実な経営基盤に革新的なデジタル戦略を融合させることで、同社は保険代理店業界の再編を牽引する力強い存在へと成長していくものと考えています。
【企業情報】
企業名: 日新火災インシュアランスサービス株式会社
所在地: 東京都千代田区神田駿河台2丁目3番地
資本金: 20百万円
事業内容: 損害保険および生命保険の代理店業務、コンサルティング提案営業等
株主: 日新火災海上保険株式会社(100%)
