第21期決算において当期純利益311百万円(約3.1億円)という大幅な黒字化を達成したDAXEL株式会社ですが、純資産は▲11,314百万円と深刻な債務超過を抱えています。アニメIPと融合した独自のスロット機で知名度を誇る同社は、スマートパチスロ(スマスロ)市場の活況を追い風に営業面の復活を果たしつつあります。本記事では、公表された財務データから同社の事業構造と財務の現状を多角的に分析し、今後の再生と持続的成長に向けた戦略的ロードマップを読み解いていきます。
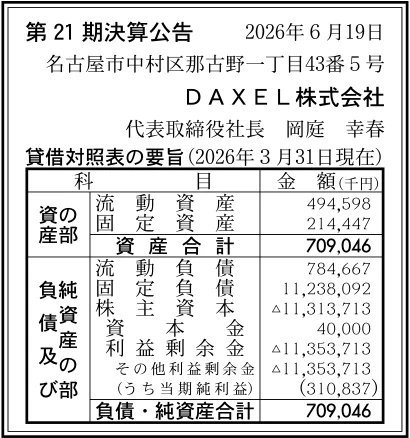
【決算ハイライト(第21期)】
| 資産合計 | 709百万円 (約7.1億円) |
|---|---|
| 負債合計 | 12,023百万円 (約120.2億円) |
| 純資産合計 | ▲11,314百万円 (約▲113.1億円) |
| 当期純利益 | 311百万円 (約3.1億円) |
| 自己資本比率 | 債務超過 |
【ひとこと】
第21期決算において、DAXEL株式会社は当期純利益311百万円(約3.1億円)を計上し、営業面での力強い黒字転換を達成しました。その一方で、過去の累積赤字により純資産合計は▲11,314百万円(約▲113.1億円)にのぼり、極めて深刻な「債務超過」の状態が続いています。固定負債が11,238百万円と巨額であることから、親会社等からの長期借入金や資金支援によって事業が継続されている構造が窺えます。今期の311百万円という当期純利益を足がかりに、同社がどのような抜本的構造改革を進めて債務超過を縮小していくのか注目されます。
【企業概要】
企業名: DAXEL株式会社
設立: 2006年6月
事業内容: パチスロ機(遊技機)の開発・製造・販売および関連コンテンツ事業
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔遊技機(パチスロ機)開発・製造事業
同社の中核を担う遊技機開発・製造事業では、「アニスロ」に代表される人気アニメIPと高度な液晶演出を融合させたパチスロ機の企画・開発および製造を行っています。主な対象顧客は全国のパチンコホール運営企業であり、遊技ファンを引きつける魅力的な打感とハイクオリティな映像美を備えた実機を提供しています。自社開発の企画力と製造ラインを結集し、保安通信協会による型式試験を通過した遊技機をホールへ納入する体制を構築しています。新台の販売代金や周辺機器の納入費用を獲得することで、同社の売上高および営業利益の主軸を形成する収益モデルとなっています。
✔液晶表示・制御ソフトウェア技術開発事業
もう一つの重要な柱である液晶表示・制御ソフトウェア技術開発事業では、パチスロ機に不可欠な画像処理エンジンや演出制御基板、音響ソフトウェアの受託開発を行っています。対象顧客は自社ブランドにとどまらず、遊技機メーカーやエンターテインメント関連企業まで幅広く網羅されています。長年培ってきた高度なグラフィック描画技術や制御プログラミングのノウハウを駆使し、クライアントの求める高品質な演出システムを構築する体制を有しています。開発受託費用の獲得や技術ライセンスの供与を行うことで、自社実機の販売動向に左右されにくい安定した技術収入を得る収益モデルを確立しています。
【財務状況等から見る経営環境】
✔外部環境
矢野経済研究所等の業界統計によると、遊技機市場はスマートパチスロ(スマスロ)の登場と普及に伴い、ヒット機種の好調に支えられて一定の回復軌道を描いています。しかしながら、マクロ環境においては世界的な半導体不足や部材価格の高騰、物流コストの上昇が続いており、遊技機の製造・開発原価を強く圧迫しています。加えて、国内のパチンコホール店舗数の減少や遊技参加人口の長期的減退トレンドは依然として続いており、市場全体のパイは限定的な状況です。そのため同社をはじめとする遊技機メーカーにおいては、単なる台数の拡大ではなく、ファンを魅了する高付加価値なコンテンツの開発と原価管理の徹底が不可欠となっています。
✔内部環境
同社の内部財務環境を観察すると、今期311百万円(約3.1億円)の当期純利益を記録したことは、製品力や受託開発の収益性が大幅に改善したことを裏付けています。一方で、過去の損失蓄積を示す利益剰余金は▲11,354百万円に達しており、長年にわたる業績不振の爪痕が非常に深いことが明確に分かります。資産合計709百万円に対して固定負債が11,238百万円と極めて大きく、親会社やグループ企業からの長期的な資金供給によって経営が維持されている実態が窺えます。蓄積された高い映像演出技術や開発力という無形資産を活かし、いかに本業の営業利益を最大化して財務の傷口を埋めていくかが内部管理上の最重要課題と言えます。
✔安全性分析
同社の財務安全性について各種補助指標を用いて分析すると、純資産合計が▲11,314百万円(約▲113.1億円)となっており、極めて深刻な債務超過の状態にあります。流動資産495百万円に対して流動負債が785百万円存在し、流動比率は約63.0%と短期的な支払能力においても自立性に課題を残しています。負債比率は債務超過のため算出不能であり、総資産709百万円に対して債務超過額が約113.1億円に及ぶなど、バランスシートの歪みが著しい状況です。一方で、今期の総資産利益率(ROA)は当期純利益311百万円の計上により約43.8%と非常に高い数値を示しており、手持ち資産に対する利益創出の効率性は大幅に向上しています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、「アニスロ」という独自ジャンルを確立した、人気アニメIPと高度な映像演出を融合させる圧倒的な企画・開発能力にあります。今期において当期純利益311百万円を達成し、総資産利益率(ROA)約43.8%という高い収益性を叩き出したことは、同社の開発コンテンツが持つ高い市場価値を証明しています。また、親会社であるダイコク電機グループなどの強力な資本・技術的バックボーンを有しており、厳しい財務状況下でも事業を継続できる基盤が維持されています。さらに、液晶制御や画像処理に関する専門的な技術ノウハウを内製化しているため、他社との差別化を図りやすい点も大きな強みと言えます。
✔弱み (Weaknesses)
同社が抱える最大の弱みは、純資産が▲11,314百万円という巨額の債務超過であり、単独での財務的自立性や外部信用力が著しく毀損されている点です。流動比率が約63.0%と低水準にとどまっているため、自前の営業キャッシュフローのみで短期的な支払義務を円滑に履行することが困難な構造となっています。また、11,238百万円に達する固定負債を抱えていることから、負債に対する利息負担や将来的な返済圧力が経営の重荷となっています。さらに、遊技機業界のヒット依存型ビジネスモデルゆえに、新機種の販売成績によって毎期の業績が大きく変動しやすいという不安定さを克服できていません。
✔機会 (Opportunities)
外部環境における大きな機会としては、スマートパチスロ(スマスロ)の市場定着に伴い、ホール側の新台入替え需要や高機能機への投資意欲が高まっている点が挙げられます。また、世界的な日本アニメコンテンツ人気の拡大により、優良なアニメIPを獲得して遊技機へ展開するメディアミックスの機会が一段と広がっています。さらに、遊技機向けに開発した高度な画像制御技術や演出エンジンを、他産業やVR・メタバースなどのエンターテインメント分野へライセンス供与する道が開けています。こうした市場変化や新規領域の拡大を捉えることで、従来の遊技機販売以外の新たな収益源を構築できるチャンスが存在します。
✔脅威 (Threats)
同社を取り巻く外部の脅威としては、世界的な半導体不足や電子部品・原材料価格の高騰であり、遊技機の製造原価を押し上げる直接的な要因となっています。また、保安通信協会による型式試験の不適合リスクや、遊技機規制の急な変更は開発スケジュールの遅延や開発費の回収不能をもたらす危険性を孕んでいます。さらに、国内のパチンコホール店舗数の減少や遊技参加人口の長期的減退は、新台の市場需要そのものを縮小させる構造的な脅威です。競合大手メーカーによる開発投資の巨大化や主力IPの囲い込み合戦が激化する中で、市場シェアを奪われるリスクに常に直面しています。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期的戦略においては、ヒット確度の高いスマスロ新機種の継続投入と、流動比率約63.0%の改善に向けた資金繰りの安定化が最優先課題となります。具体的には、ファン層の厚い人気アニメIPにリソースを集中させ、ホールおよびユーザーの評価が高い高付加価値な実機をタイムリーに市場へ送り出すべきです。同時に、部材調達ルートの最適化や共通パーツの採用により製造原価を抑制し、売上総利益率の最大化を追求することが求められます。また、親会社や提携金融機関との資金調達枠を強固に維持しつつ、受託開発事業の受注を増やして確実な現金収入を積み上げることが短期的な経営安定に繋がると考えます。
✔中長期的戦略
3〜5年を見据えた中長期的戦略としては、▲11,314百万円に達する巨額な債務超過の解消に向けた抜本的な資本再構築と、事業ポートフォリオの多角化が不可欠です。自力での利益蓄積のみで約113.1億円の債務超過を解消するには膨大な年月を要するため、親会社からの債務免除やデット・エクイティ・スワップ(DES)による資本注入を早期に実行することが強く望まれます。併せて、遊技機開発で培った画像制御技術や演出エンジンのライセンス事業を強化し、他社遊技機やアミューズメント機器、デジタルコンテンツ分野への技術提供を拡大すべきです。財務体質を根本から健全化させつつ多角的な収益源を確保することで、景気変動に負けない洗練された企業体質への脱皮が可能になると考えます。
【まとめ】
DAXEL株式会社の第21期決算は、当期純利益311百万円を達成し営業収益力の復活を示したものの、純資産が▲11,314百万円と深刻な債務超過が続く二面性を持った結果となりました。同社の最大の強みは、アニメIPを活かした独自のスロット開発力と高付加価値な演出技術であり、スマスロ市場の回復という機会を捉える準備が整っています。しかしながら、流動比率約63.0%や巨額の固定負債(11,238百万円)が示す通り、財務面での課題は非常に重く、自力のみでの債務超過解消には限界があります。そのため今後は、ヒット機種の創出による営業キャッシュフローの拡大に加え、親会社等からの抜本的な資本支援を組み合わせた財務再構築が不可欠になると考えています。
【企業情報】
企業名: DAXEL株式会社
所在地: 名古屋市中村区那古野一丁目43番5号
代表者: 代表取締役社長 岡庭 幸春
設立: 2006年6月
資本金: 40百万円
事業内容: パチスロ機(遊技機)の開発・製造・販売および関連コンテンツ事業
株主: ダイコク電機株式会社
