株式会社エル・エス・コーポレーションの第26期決算は、当期純利益211百万円を計上し、総資産利益率(ROA)約16.2%という驚異的な収益効率と優れた財務健全性を示す結果となりました。トヨタ車体グループのライフサービス専門企業として、同社は人事・総務代行からIT支援、施設管理、警備保障まで多角的なサービスを提供しています。本記事では、公表された財務指標や強固な事業構造を詳細に分析し、今後の成長戦略をコンサルタントの視点から紐解いていきます。
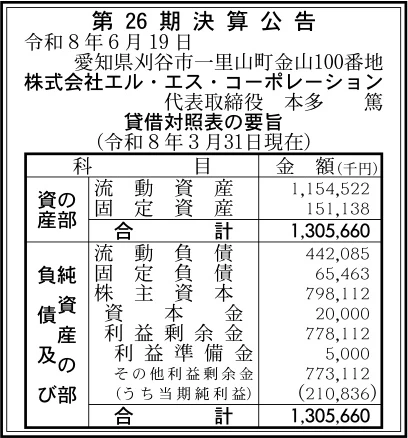
【決算ハイライト(第26期)】
| 資産合計 | 1,306百万円 (約13.1億円) |
|---|---|
| 負債合計 | 508百万円 (約5.1億円) |
| 純資産合計 | 798百万円 (約8.0億円) |
| 当期純利益 | 211百万円 (約2.1億円) |
| 自己資本比率 | 約61.1% |
【ひとこと】
第26期決算は当期純利益211百万円を計上し、総資産利益率(ROA)が約16.2%と極めて高い収益力を誇る内容となっています。自己資本比率約61.1%に加えて流動比率が約261%に達しており、手元流動性の面でも盤石な財務健全性を確保している点が際立っています。トヨタ車体100%出資のサービス専門企業として、人事・総務・IT・施設管理・警備などのライフサポート機能を一元的に担う高効率なアセットライトモデルが結実しています。今後は蓄積された利益剰余金778百万円を活用し、デジタル技術(DX)を融合させたサービスの高度化をどう進めるかに期待が集まります。
【企業概要】
企業名: 株式会社エル・エス・コーポレーション
設立: 2000年4月
事業内容: デジタルソリューション事業、オフィスサポート事業(事務代行)、警備保障事業、施設管理事業、保養所運営事業
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔オフィスサポートおよびITソリューション事業
本事業は主にトヨタ車体およびグループ各社を対象とし、人事・総務部門の給与計算や福利厚生手続き、式典・イベント運営などのバックオフィス業務全般を代行しています。さらに、パソコンやスマートデバイスの設定・管理、サイバーセキュリティ対策、社員向けIT教育などのDX推進支援を一括提供する高い提供価値を誇ります。愛知県刈谷市の本社や拠点を軸に専門スタッフが密着サポートを行い、顧客の適正かつ効率的な企業運営に貢献する体制を完備させています。定期的な業務委託手数料や月額サービス利用料を収益の柱とし、グループの組織運営に連動した安定的なストック型収益モデルを確立しています。
✔施設管理、警備保障および生活支援(ライフサービス)事業
同社のもう一つの大きな柱は、トヨタ車体の工場正門や施設での総合セキュリティ(施設警備・交通誘導・防災)と、独身寮・社宅の管理や保養所の運営を手掛ける生活支援事業です。従業員や工場施設に「安全・安心・快適」を提供する専門的なセキュリティおよびホスピタリティ機能という価値を自社オペレーションによって実現しています。刈谷・豊田・いなべの各工場に警備グループを配置し、寮生への生活サポートや保養所での手厚い接遇を実践する体制を整えています。施設管理料や警備請負費、保養所利用料を収益源としており、親会社との強固なアライアンスのもとで持続可能な基盤を築いています。
【財務状況等から見る経営環境】
✔外部環境
矢野経済研究所の調査(2025年公表)によると、2024年度の国内BPO(ビジネスプロセスアウトソーシング)市場規模は事業者売上高ベースで5兆786億5,000万円(前年度比4.0%増)と推計されています。企業の深刻な人手不足や働き方改革、さらには業務のデジタル化に伴い、バックオフィスや施設運営を専門会社に外部委託する動きは全国的に拡大を続けています。一方、サービス業界全般において労働力不足に伴う採用コストの上昇や人件費の高騰が進行しており、労働集約的なオペレーションにおける原価管理が共通課題となっています。このようなマクロ環境下においては、単なる受託代行にとどまらず、IT技術を活用して少人数で高効率なサービスを提供できる事業者の優位性が高まると考えられます。
✔内部環境
当期の決算数値においては、当期純利益211百万円を達成しており、総資産1,306百万円に対してきわめて高い収益効率を内部で維持していることが確認できます。利益剰余金が778百万円積み上がっており、資本金20百万円に対して長年にわたり蓄積された厚い純資産(798百万円)が経営基盤を強固に支えています。固定資産は151百万円と総資産の約12%に抑えられており、過大な設備投資リスクを負わないアセットライトな事業体質が徹底されています。トヨタ車体100%出資という安定した顧客基盤を軸に、多角的なライフサービスを一元的に受託できる社内オペレーションが、高い粗利益率と良好な財務数値を創出している要因と言えます。
✔安全性分析
総資産1,306百万円に対して純資産合計が798百万円を占めており、自己資本比率は約61.1%と非常に優れた安全性を保持しています。負債合計508百万円に対する負債比率は約0.6倍と低水準であり、他人資本に頼らない独立した手元資金運用が行われていることが窺えます。短期的な支払能力を示す流動比率においては、流動資産1,155百万円に対し流動負債が442百万円であり、約261%という極めて手厚い資金流動性を確保しています。さらに、総資産利益率(ROA)は約16.2%という驚異的な数値を記録しており、保有する経営アセットを効率よく利益に転換できています。潤沢な手元流動性と手厚い自己資本を兼ね備えており、急激な環境変化にも柔軟に対処できる盤石な資金体質であると考えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、自己資本比率約61.1%やROA約16.2%が証明する、卓越した財務健全性と高い収益獲得能力にあります。トヨタ車体100%出資のサービス専門企業として培った強い信頼性と、グループ内の人事・総務・IT・施設管理・警備を一体で引き受ける包括的な事業基盤を有しています。また、固定資産比率が低く、事業規模の拡大に対して固定費負担が重くならないアセットライトな経営構造も大きな強みです。累積された利益剰余金778百万円という潤沢な内部留保を有しており、新たなDXツール導入や人材育成へ自己資金を迅速に投入できる環境が整っています。これらの経営資源の結集が、安定した顧客満足度と高い収益率を強力に支えていると考えます。
✔弱み (Weaknesses)
一方で、売上高および事業活動の大部分がトヨタ車体およびグループ各社の事業規模や人員数、福利厚生・IT予算に連動する依存構造が弱みとして存在します。親会社の組織再編や業務ルールの変更、グループ全体の予算削減が実施された場合、自社の受託単価や業務量が直接的に影響を受けるリスクを抱えています。また、警備や寮管理、イベント運営などの現場業務においては人間の労働力に依存する部分が大きく、労働集約的な性質から人件費の上昇が直接粗利益を削る懸念があります。現状においてグループ外の一般市場に対する外販比率が限定的であり、自発的な新規顧客開拓の営業力が発展途上である点も課題と言えます。依存度の高さと労務費管理が今後の継続的な留意点となります。
✔機会 (Opportunities)
市場における好機としては、国内で拡大するBPO需要を受け、グループ内のバックオフィス業務をさらに高度化・デジタル化する「BPaaS(ビジネスプロセス・アズ・ア・サービス)」への進展が挙げられます。生成AIやRPA、クラウドツールを活用して人事・総務事務の自動化を進めることで、受託単価の向上と業務原価の大幅削減を同時に達成することが可能です。また、トヨタ車体グループで培った高品質なセキュリティやITサポート、施設管理のノウハウを地域企業や周辺サプライヤーへ外販する機運が高まっています。従業員エンゲージメントの向上や働き方改革を支援する各種福利厚生・研修サービスの需要拡大も、同社のサービス領域を広げる追い風になると推測されます。
✔脅威 (Threats)
直面する脅威としては、警備員や施設管理スタッフ、IT技術者などの全般的な労働力不足と、それに伴う採用コストおよび人件費の急激な上昇が挙げられます。また、エネルギー価格の高騰や施設維持費、車両・機器調達費の上昇は、警備や保養所・寮管理のオペレーションコストを直接的に押し上げる圧迫要因となります。生成AI等の急速な普及により、定型的な事務代行作業の価値が低下し、グループ内での受託プロセスが見直されるリスクも警戒すべき点です。外部コストの上昇や技術変化に対して、従来の労働投入型から脱却し、デジタル技術を融合させた高付加価値型への転換を急ぐことが強く求められる状況と言えます。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期戦略としては、流動比率約261%という豊富な手元資金を活用し、社内のIT・オフィスサポート事業へ最新のDXツールを集中導入することが有効と考えます。業務プロセスの標準化と自動化を進めることで、給与計算や問い合わせ対応の作業効率を引き上げ、受託案件あたりの粗利益率をさらに高めるべきです。現場オペレーションにおいては、警備や施設管理の現場にスマートデバイスや自動検知システムを導入し、省人化と質の高い安全管理を両立させることが重要となります。併せて、従業員の定着率を高めるための社内教育制度や福利厚生の充実に投資を行い、現場の対応力を強化することが期待されます。これらの施策を実行することで、当期純利益211百万円の安定的な継続を目指すと考えます。
✔中長期的戦略
3〜5年中長期的には、778百万円蓄積された利益剰余金を活用し、従来の業務代行からクラウド・AIを統合した「デジタルBPO」サービスへと事業モデルを進化させることが有望です。トヨタ車体グループで構築した先進的なIT・人事総務サービスモデルを形式知化し、地域の中堅企業や自動車関連サプライヤーへ広く外販していく戦略が効果的と言えます。また、人的資本経営の要として、社員が多様な職種を経験できるジョブローテーションや高度資格の取得支援を推進し、付加価値の高いコンサルティング人材を育成することが望まれます。手厚い資本力と高度な現場力を融合させ、グループのみならず地域社会全体の暮らしと働く環境を支える「インフラストラクチャー企業」へと飛躍していくと推測します。
【まとめ】
今回の株式会社エル・エス・コーポレーションの第26期決算は、当期純利益211百万円、自己資本比率約61.1%を記録し、非常に優れた収益性と盤石な財務体質を証明するものとなりました。同社の最大の強みは、トヨタ車体グループの強い信頼のもとで人事・総務・IT・警備・施設管理を一元提供する高効率なアセットライトモデルにあります。一方で、人件費の高騰や特定グループへの高い依存度といった課題には継続的な対応が必要となります。そのため今後は、豊富な流動資金を活用して業務のDX化を推し進め、現場の省人化とサービスの高度化を図ることが有効と考えます。強固な資金体質と進取の精神を結集させることで、次世代のライフサービスプロバイダーとして更なる発展を遂げていくものと考えています。
【企業情報】
企業名: 株式会社エル・エス・コーポレーション
所在地: 愛知県刈谷市一里山町金山100番地 ウェルプラザ内
代表者: 代表取締役 本多 篤
設立: 2000年4月
資本金: 20百万円
事業内容: デジタルソリューション事業、オフィスサポート事業(事務代行)、警備保障事業、施設管理事業、保養所運営事業、プロモーションサポート事業
株主: トヨタ車体株式会社(100%)
