私たちの暮らしに欠かせないEC通販の拡大や、環境問題に配慮した「脱プラスチック」の流れを受け、段ボールなど紙素材の包装資材は社会的な重要性をますます高めています。今回取り上げる東北旭段ボール株式会社は、そのような変化の激しい市場環境下において、当期純利益68百万円という着実な黒字を計上しました。本記事では、業界最大手であるレンゴー株式会社のグループ企業として東北地域の物流を支える同社の強みと、決算数値から見え隠れする財務上の課題、そして今後の持続的な成長戦略について深く読み解いていきます。
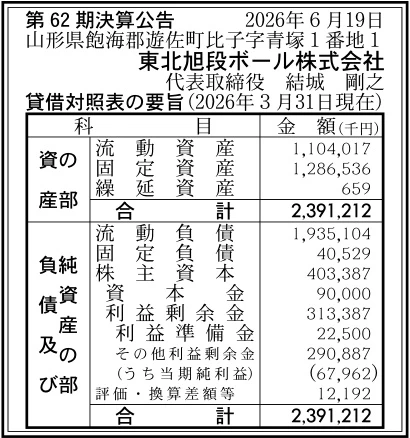
【決算ハイライト(第62期)】
| 資産合計 | 2,391百万円 (約23.9億円) |
|---|---|
| 負債合計 | 1,976百万円 (約19.8億円) |
| 純資産合計 | 416百万円 (約4.2億円) |
| 当期純利益 | 68百万円 (約0.7億円) |
| 自己資本比率 | 約17.4% |
【ひとこと】
東北旭段ボール株式会社の第62期決算は、当期純利益68百万円と堅調な黒字を計上しました。一方で貸借対照表を見ると、流動負債が流動資産を大きく上回り、自己資本比率も約17.4%と資金繰りにはタイトな面が窺えますが、国内最大手であるレンゴーグループという強力なバックボーンに支えられている点が最大の強みです。山形県を拠点に地域の包装ニーズに応える同社ですが、原材料高騰が続く業界環境下でどのように成長を目指すのでしょうか。本記事では、同社の事業構造を詳しく紐解きながら、親会社とのシナジーと今後の戦略的展望について深く考察していきます。
【企業概要】
企業名: 東北旭段ボール株式会社
設立: 1962年
事業内容: 段ボールケース、段ボールシートなど包装材料全般の製造・加工および販売
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔段ボールケース・シートの製造事業
同社の収益の大きな柱となっているのが、自社工場における段ボール製品の製造事業です。対象顧客は、農産物を取り扱う地元の農業協同組合や、食品メーカー、工業製品の製造業など、商品を出荷するための梱包資材を必要とする幅広い企業となります。提供価値は、内容物の保護に必要な強度やサイズを的確に計算し、大量生産から多品種小ロットまで顧客の要望に応じた最適な段ボールシートやケースを迅速に供給できる点にあります。製造設備を自社で稼働させて原紙から製品へと加工し、地域の物流拠点へと納入することで、安定した製造利益を継続的に生み出すモデルを構築しています。
✔パッケージ・包装資材の提案および販売事業
単なる製造にとどまらず、顧客の課題を解決するための付加価値の高いパッケージ提案も同社の重要な事業活動です。対象顧客は、製品のブランディングを強化したい企業や、梱包作業の効率化、輸送コストの削減といった物流面での悩みを抱える事業主となります。提供価値として、社内に在籍する「包装士」などの専門資格を持ったスタッフが、組み立てやすさや店頭での見栄えを考慮した独自のパッケージデザインを提案し、最適なソリューションを提供しています。これにより、単なる価格競争に巻き込まれにくい独自の付加価値を生み出し、強固な顧客関係に基づくリピート受注を獲得しています。
【財務状況等から見る経営環境】
✔外部環境
同社を取り巻く段ボール業界の外部環境は、構造的な需要の伸びとコスト面での強い圧迫が同時に存在しています。調査機関のレポートにも示される通り、インターネット通販の定着やサプライチェーンの多様化により、包装資材としての段ボール需要はグローバルに見ても中長期的な成長トレンドにあります。さらに、SDGsの観点からプラスチック容器をリサイクル性の高い紙製品へ切り替える動きが加速しており、この点も大きな追い風と言えるでしょう。しかし一方で、原材料である段ボール原紙の価格高騰や、ドライバー不足に端を発する物流費の上昇が続いており、これをいかに適切に製品価格へ転嫁できるかが、各社の利益を左右する最も重要な経営課題となっています。
✔内部環境
決算数値から読み解く同社の内部環境は、一定の利益創出力とグループに依存した財務構造のバランスの上に成り立っている状態です。当期純利益68百万円を計上し、総資産利益率(ROA)も約2.8%を確保していることから、コスト高騰下にあっても現場の生産効率と営業努力によってしっかりと利益を残せる底力を有していることが推測されます。また、全従業員の中で多数の資格保有者(フォークリフト技能者等)を抱え、安全かつ確実なオペレーションを現場レベルで徹底できていることも強みです。これらの安定した製造基盤は、親会社であるレンゴーグループの技術的・経営的な支援体制があってこそ成立しているものと考えられます。
✔安全性分析
同社の財務における安全性については、一見すると注意を要する数値が並んでいますが、グループ企業としての特殊事情を考慮する必要があります。自己資本比率は約17.4%にとどまっており、負債比率も約4.8倍と、自己資本に対して有利子負債等が重い構造となっています。特に注目すべきは流動比率であり、流動負債1,935百万円に対して流動資産が1,104百万円しかなく、約57%という極めて低い水準にあるため、単独企業であれば短期的な資金繰りがショートするリスクが高い状態です。しかし、レンゴーグループという絶対的な信用力を有するバックボーンがあるため、実際には親会社からの資金支援やグループ内での資金融通(キャッシュ・マネジメント・システム)によって、資金繰りの懸念は払拭されていると評価できる状況です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、包装業界における国内最大手であるレンゴー株式会社のグループ企業であるという圧倒的な信用力とリソースです。この親会社との連携により、原紙の安定的な調達や最新鋭の製造技術の導入において、独立系の段ボールメーカーとは比較にならないほどの優位性を確保しています。また、当期純利益68百万円という数値を叩き出す、地域に密着した営業網と堅実な生産体制も重要な強みです。さらに、包装士や多数の危険物・クレーン等の有資格者を抱えることで、現場の安全性を担保しつつ、顧客の高度な要望に迅速に応えられる人的資源の厚さも、他社との強力な差別化要因として機能しています。
✔弱み (Weaknesses)
一方で内部環境における弱みとしては、流動比率約57%に見られる通り、短期的な資金繰りをグループの信用力に大きく依存している財務体質が挙げられます。負債比率が約4.8倍に達していることは、多額の借入金に対する支払利息が営業外費用として重くのしかかり、最終的な純利益を圧迫する要因となります。また、段ボール製造業は原紙という単一の原材料への依存度が高く、為替の変動や古紙市況の煽りを直接的に受けやすい「薄利多売」の構造を免れません。製造設備を維持するための固定費も大きいため、万が一地域経済の冷え込みで受注が減少した際には、急激に収益が悪化するリスクを常に内包していると言えます。
✔機会 (Opportunities)
外部環境における明確な機会は、環境配慮型素材への社会的なパラダイムシフトです。海洋プラスチック問題の深刻化を背景に、食品や飲料業界を中心にパッケージ素材をプラスチックからリサイクル率の高い段ボールへ切り替える動きが加速しており、同社にとっては高付加価値な新製品を提案する絶好のチャンスとなります。また、EC市場の拡大に伴う多様なサイズの発送用ケースの需要は今後も底堅く推移すると推測されます。さらに、レンゴーグループ全体で進められている生産拠点の最適化や連携強化の枠組みを活用し、東北や日本海側エリアにおいて、他社がカバーしきれない広域の受注案件を取り込んでいくシェア拡大の機会も豊富に存在しています。
✔脅威 (Threats)
しかしながら、外部環境には同社の利益水準を押し下げかねない深刻な脅威も立ちはだかっています。最も懸念されるのは、エネルギー価格の高騰や「物流2024年問題」に伴うトラック運賃の上昇など、製造・配送コストの恒常的な増加です。段ボールは製品のコモディティ化(一般化)が進みやすく、激しい価格競争に巻き込まれやすいため、これらのコスト上昇分を顧客に全額転嫁することは極めて難しいという構造的な脅威があります。また、同社の地盤である東北地方では人口減少と少子高齢化が急速に進んでおり、中長期的に見れば地元で生産される農水産物や加工食品の絶対量が減少し、結果として段ボールの地域内需要そのものが先細りしていくという避けられない市場縮小リスクも存在しています。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略としては、利益率の悪化を防ぐため、レンゴーグループのスケールメリットを最大限に活かした「徹底的なコストコントロール」と「適正な価格改定」の両輪を回すことが急務であると考えます。グループ一括での資材調達による仕入れコストの低減を進めると同時に、営業部門が顧客に対して原材料や物流費の高騰に関する丁寧なデータ提示を行い、利益を確保できる水準への価格転嫁を粘り強く交渉していくことが不可欠です。また、熟練した現場スタッフの知見を活かして工場のオペレーションを見直し、段ボール原紙のロス削減や機械のダウンタイムを最小化することで、製造原価を極限まで引き下げる取り組みが求められます。
✔中長期的戦略
中長期的には、労働人口の減少という地域課題に対応するため、製造現場のさらなる自動化とデジタル化(スマートファクトリー化)への投資が重要になると推測します。最新の加工設備や検査システムを導入することで、省人化を進めながら品質の安定と多品種少量生産への対応力を飛躍的に高める戦略です。同時に、親会社の研究開発力を背景に、より軽量で強度が高いシートや、耐水・保冷機能を持たせた高機能なパッケージなど、環境対応と利便性を両立させた独自の付加価値製品群を拡大していくべきです。これにより、単なる価格競争から脱却し、多様な産業のサプライチェーンを支える提案型企業としての地位を不動のものにしていく方向性が有力であると考えます。
【まとめ】
今回の決算数値は、着実な利益を生み出す製造力と、自己資本比率等に見られる資金面での課題という両面を浮き彫りにしています。同社は、包装士などの熟練した人材による地域密着の営業体制と、最大手レンゴーグループの強力な支援という大きな武器を有しています。そのため、EC需要の拡大や環境志向の高まりといった社会的な追い風を、的確に自社の成長へ結びつけることが可能な優位なポジションにあると言えます。しかし、物流費や原燃料費の高騰といった業界共通の深刻なコスト課題に対して、いかに適切に対応していくかが問われている側面もあります。今後は、グループ連携によるコスト削減と付加価値の高い製品提案を通じて利益体質を強化し、東北地域のサプライチェーンを支える中核企業として持続的な発展を遂げるものと考えています。
【企業情報】
企業名: 東北旭段ボール株式会社
所在地: 山形県飽海郡遊佐町比子字青塚1番地1
代表者: 結城 剛之
設立: 1962年6月
資本金: 90,000千円
事業内容: 段ボールケースおよび段ボールシートなど包装材料全般の製造・販売
株主: レンゴー株式会社
