宮脇グループホールディングス株式会社の第21期決算は、自己資本比率約98.7%という圧倒的な財務健全性を誇り、実質的な無負債経営を確立している点が大きな特徴です。同社は札幌市を拠点として宮脇グループ各社の持株会社機能を担い、グループ全体の資産管理や事業戦略の統括を推進しています。本記事では、約32.8億円におよぶ強固な純資産の背景にある事業構造と財務環境を紐解き、今後の成長戦略について見ていきます。
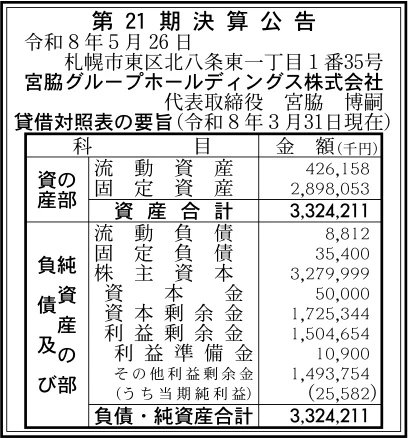
【決算ハイライト(第21期)】
| 資産合計 | 3,324百万円 (約33.2億円) |
|---|---|
| 負債合計 | 44百万円 (約0.4億円) |
| 純資産合計 | 3,280百万円 (約32.8億円) |
| 当期純利益 | 26百万円 (約0.3億円) |
| 自己資本比率 | 約98.7% |
【ひとこと】
宮脇グループホールディングスの第21期決算は、自己資本比率が約98.7%という極めて強固で超健全な財務体質を示している点が最大の注目ポイントです。総資産3,324百万円に対して負債合計はわずか44百万円にとどまっており、ほぼ無負債に近い非常に安全性の高い経営が行われています。固定資産が2,898百万円と総資産の過半を占めており、持株会社としてグループの不動産や株式資産を安定的に管理・保持している特徴が窺えます。今後は、当期純利益26百万円という安定した収益を持続させつつ、蓄積された豊富な純資産を活かしたグループ全体の成長投資が期待されます。
【企業概要】
企業名: 宮脇グループホールディングス株式会社
事業内容: 宮脇グループ各社の持株会社としてグループ経営管理、不動産賃貸管理、資産管理等を展開
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔持株会社におけるグループ経営管理・統括事業
本事業は、宮脇グループに属する各事業会社を対象に、グループ全体の経営理念の浸透や事業戦略の策定、ならびにガバナンスの統括を行っています。傘下企業の経営効率を高めるための組織的な支援や意思決定の迅速化を図り、グループ一体となったシナジー創出を大きな提供価値としています。札幌市東区の本社を拠点に専門的な管理体制を敷き、経営指導や管理機能の集約を通じて円滑な組織運営を実現しています。収益の上げ方としては、グループ各社からの経営管理手数料や株式配当金を主な源泉とし、持株会社としての安定的な事業基盤を維持しています。
✔不動産・資産管理およびグループ金融機能
この事業では、グループが保有する不動産アセットや有価証券などの重要資産を対象に、長期的な観点からの効率的な運用と保全を担っています。自社やグループ所有の不動産物件の賃貸管理や活用推進を通じて、グループ全体の資産価値の極大化を図る価値を提供しています。総資産3,324百万円のうち2,898百万円にのぼる固定資産を管理する体制を整え、安定的な資産運用を実行しています。収益モデルとしては、グループ内外からの不動産賃貸収入や資産運用益を確実に受け取ることにより、長期にわたる安定したキャッシュフローを獲得する構造となっています。
【財務状況等から見る経営環境】
✔外部環境
ホールディングス会社を取り巻く外部環境においては、持株会社化によるグループ経営の効率化やガバナンス強化の動きが全国的なトレンドとして定着しています。一方で、金利水準の上昇傾向や建築・修繕コストの高騰は、不動産を保有する資産管理会社にとって維持コストの増加につながる懸念材料となります。また、地場経済における労働力不足や物価高は、グループ傘下の各事業会社における営業利益を圧迫するマクロ的要因となっています。このような変化の激しい市場環境下においては、外部リスクに左右されない持続可能なグループポートフォリオの構築が重要になると考えます。
✔内部環境
内部環境の側面から見ると、総資産3,324百万円のうち固定資産が2,898百万円と全体の約87.2%を占めており、重厚なアセットを保有する資産集積型の構造が明確に現れています。純資産合計は3,280百万円に達しており、その中には資本剰余金1,725百万円および利益剰余金1,505百万円という多額の純資産が蓄積されています。この極めて手厚い自己資本は、過去21期におよぶ堅実な経営の成果であり、同社の強固な経営資源そのものと言えます。一方で当期純利益は26百万円にとどまっており、潤沢な資産規模に対して生み出される利益の割合が比較的おとなしい特徴が見て取れます。今後はこの豊富な経営リソースをより一層能動的に活用し、収益性の底上げを図るアプローチが求められるでしょう。
✔安全性分析
同社の財務の安全性を各種指標から分析すると、自己資本比率は約98.7%という異例の超高水準を達成しており、倒産リスクとは無縁の圧倒的な健全性を保持しています。負債比率を算出すると約0.01倍(負債合計44百万円÷純資産合計3,280百万円)であり、外部からの借入金等の負債負担が極めて軽微な状態であることが分かります。短期的な支払能力を示す流動比率は約4836%(流動資産426百万円÷流動負債9百万円)という極めて安全な数値を示しており、即座に返済を求められた場合でも余裕で対応可能です。一方、資産の獲得効率を示す総資産利益率(ROA)は約0.8%と低水準に留まっており、安全性が極めて高い反面、資産活用における効率化の余地が残されていると言えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、自己資本比率約98.7%および流動比率約4836%が証明する、他社の追随を許さない圧倒的な財務の安全性にあります。利益剰余金1,505百万円を含む純資産3,280百万円という膨大な内部留保は、どのような経済変動にも耐えうる強力なクッションとして機能しています。また、2,898百万円にのぼる固定資産を自前で保持しているため、金融機関等に対する信用力が極めて高く、資金調達の自由度が高い点も大きなアドバンテージです。持株会社としてグループ各社の意思決定を一元化し、スピーディな経営管理を行える体制が整っていることも見逃せません。これらの強固な資本と統括機能が相乗効果を発揮し、グループ全体の持続的な成長をしっかりと下支えしています。
✔弱み (Weaknesses)
一方で同社の弱みとしては、3,324百万円という巨大な総資産に対して当期純利益が26百万円にとどまり、ROAが約0.8%という資産効率の低さが挙げられます。固定資産の割合が約87.2%と極めて高いため、資産の流動性が相対的に低く、環境の変化に合わせた機動的なアセットの組替えが難しい側面が存在します。また、持株会社という事業形態上、自社単体での直接的な営業収益の拡大手段が限定されており、傘下事業会社の業績動向に収益が依存しやすい構造です。豊富な内部留保を保有しながらも、それを新たな収益機会へ積極的に再投資する動きが控えめである点も、成長スピードを抑制している要因と推測されます。
✔機会 (Opportunities)
事業環境における機会としては、約32.8億円の自己資本という潤沢な手元資金と高い信用力を活かした、積極的なM&Aや新規事業開発への投資機会が広がっています。グループ傘下企業のデジタルトランスフォーメーション(DX)を主導し、業務プロセスの自動化を進めることで、グループ全体の販管費を削減する余地が多く残されています。また、保有する不動産アセットの有効活用や再開発を推進することにより、賃貸収入や資産運用益を一段と引き上げるチャンスが存在します。地場経済における事業承継ニーズの高まりを捉え、地域密着型の優良事業をグループに傘下化することで、事業ポートフォリオの多角化を進めることも有効です。
✔脅威 (Threats)
外部の脅威として懸念されるのは、今後の金利上昇局面における不動産市場の変動や、保有固定資産の含み損が発生するリスクです。また、エネルギー価格や資材価格の高騰が長期化することで、保有建物の修繕コストや維持管理費が大幅に増加し、利益を圧迫する恐れがあります。地方都市における人口減少や経済活動の停滞は、グループ傘下の各事業会社がターゲットとする市場規模を縮小させる潜在的なリスクとなります。さらに、外食やサービス、建設など様々な業界で深刻化する人手不足と人件費の上昇は、子会社の収益力を減退させ、間接的に持株会社の収益へ悪影響を及ぼす懸念があります。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略としては、まずグループ傘下の各事業会社におけるオペレーションの徹底的な見直しと、共通業務の集約によるコスト削減を優先することが有効と考えます。持株会社が主導してDXツールやクラウドシステムを導入し、グループ全体の管理業務を効率化することで営業利益率の向上を図ることが求められます。また、保有する2,898百万円の固定資産について収益性の点検を行い、稼働率の低いアセットの改修や用途変更を通じて短期間での賃貸収入増加を目指すべきです。さらに、厳格なキャッシュフロー管理を維持しながら、グループ内の資金効率を最大化するグループファイナンス機能を強化することが大切となります。
✔中長期的戦略
中長期的戦略においては、約32.8億円に達する豊富な純資産を積極的に活用し、グループの持続的成長を牽引する新たな成長エンジンの創出が最重要テーマとなります。具体的には、地場の優良企業を対象とした戦略的M&Aの実施や、将来性の高い新規事業分野への直接投資を通じて、事業ポートフォリオの多角化を果たすことが望まれます。同時に、不動産ポートフォリオの再編を進め、老朽化資産の売却や高利回りアセットへの組替えを実行することで、ROAの劇的な改善を目指していくべきです。これらの攻めの資本配置を通じて資産効率を高め、地域社会に不可欠な強力な企業グループへと発展していくことが期待されます。
【まとめ】
今回の第21期決算は、自己資本比率約98.7%、当期純利益26百万円を計上し、極めて安全性の高い堅牢な財務体質を強く証明するものとなりました。固定資産2,898百万円を主体とする潤沢な資産基盤と、利益剰余金1,505百万円という蓄積は、同社の最大の強みであり将来のグループ拡大に向けた確固たる原動力となります。一方で、ROA約0.8%に示されるように、巨大な資産規模に対する収益性の向上と資産の有効活用が今後の主要な課題と言えます。今後は、強固な財務余力を活かしてグループシナジーの創出や新たな成長領域への投資を推進し、さらなる企業価値の向上を図っていくことが重要になると考えています。
【企業情報】
企業名: 宮脇グループホールディングス株式会社
所在地: 〒060-0908 札幌市東区北八条東一丁目1番35号
代表者: 代表取締役 宮脇 博嗣
資本金: 50百万円
事業内容: 宮脇グループ各社の持株会社(グループ経営管理、不動産賃貸管理、資産管理等)
