生成AIの爆発的な普及や5G通信の進展により、世界のデータ通信量が飛躍的に増加する中、情報インフラの根幹を支える光ファイバ技術にかつてない注目が集まっています。こうしたメガトレンドの追い風を受け、住友電気工業の完全子会社である住友電工オプティフロンティア株式会社の第103期決算は、当期純利益が約38億円を超えるという驚異的な結果となりました。本記事では、この卓越した収益力を生み出す同社の強固な事業構造と、AI時代における光通信市場のダイナミズムを最新の業界動向とともに深く読み解いていきます。
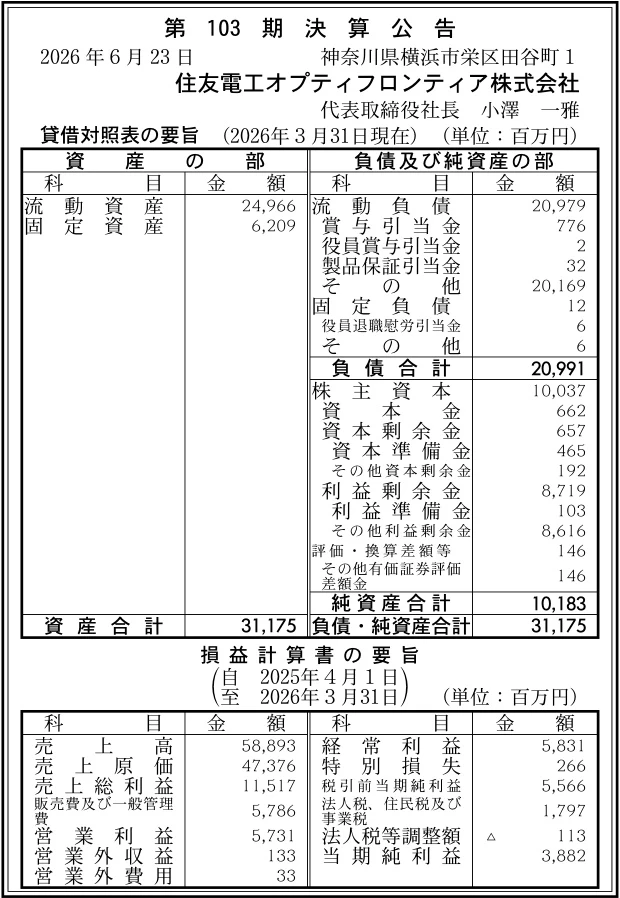
【決算ハイライト(第103期)】
| 資産合計 | 31,175百万円 (約311.8億円) |
|---|---|
| 負債合計 | 20,991百万円 (約209.9億円) |
| 純資産合計 | 10,183百万円 (約101.8億円) |
| 当期純利益 | 3,882百万円 (約38.8億円) |
| 自己資本比率 | 約33% |
【ひとこと】
住友電工オプティフロンティア株式会社の第103期決算は、売上高58,893百万円に対し、当期純利益3,882百万円を計上し、極めて好調な業績を記録しています。ここで最も注目すべきポイントは、総資産に対する利益水準を示すROAが約12.5%という高い資本効率性を実現しており、親会社である住友電気工業との強力なシナジー効果が十二分に発揮されている点です。AIデータセンターや5G通信インフラ向けを中心とした旺盛な需要を確実に取り込んでいる同社は、急拡大する市場において今後どのような成長軌道を描くのでしょうか。
【企業概要】
企業名: 住友電工オプティフロンティア株式会社
設立: 1939年12月23日
事業内容: 光ファイバケーブル・コード、光コネクタ、光通信機器・工具等の製造および販売
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔光ファイバ・ケーブル製品事業
対象顧客は、国内外の大手通信事業者やデータセンター事業者など、情報インフラの根幹を担う企業群で構成されています。提供価値としては、長距離かつ大容量のデータ通信を低損失・低遅延で実現する高品質な光ファイバケーブル製品群を安定的に供給することです。1915年創業という長い歴史の中で培われた高度な製造ノウハウと、住友電気工業グループの広範なネットワークを活かした強固な生産・供給体制を敷いています。通信インフラの高度化に伴うインフラ投資需要を背景に、大規模な受注を通じて着実かつ継続的な収益を上げるビジネスモデルとなっています。
✔光ネットワーク製品・工具事業
こちらの事業では、通信インフラの構築や保守を担うエンジニアリング企業や施工業者を主要な顧客ターゲットとしています。単なるケーブルの供給にとどまらず、精密な光コネクタ製品や光通信ネットワーク製品、さらには施工現場で不可欠となる光ファイバ接続・加工用の専用工具類までをトータルソリューションとして提供できる点が大きな強みです。長年の研究開発から生み出された自社設計の精密加工部品やメカトロニクス技術を基盤とした高度な生産体制を整えています。ケーブル事業と補完し合うことで顧客の囲い込みを図り、機器単体のみならずソリューション全体で高い利益率を確保する収益構造を構築していると推測されます。
【財務状況等から見る経営環境】
✔外部環境
光通信業界を取り巻く外部環境は、デジタル化の波とAIの台頭によりかつてないほどの活況を呈しています。事実として、Fortune Business Insightsの市場調査によると、世界の光ファイバー市場規模は2025年の89億6,000万ドルから2034年には211億6,000万ドルへと急拡大し、その年平均成長率(CAGR)は10.10%に達すると予測されています。特に、生成AIの学習や推論を支えるハイパースケールデータセンターにおいては、サーバー間の高速データ伝送を担う光ファイバケーブルへの需要が爆発的に増加しています。さらに、グローバル規模での5Gネットワークの展開や各国政府によるデジタルインフラ投資の後押しも相まって、同社にとって極めて追い風となるマクロ環境が形成されていると言える状況です。
✔内部環境
同社の内部環境を見ると、長年の歴史に裏打ちされた高度な技術力と、それを利益に変換する卓越した収益構造が確立されていることが分かります。今回の決算において売上高58,893百万円に対して営業利益5,731百万円、当期純利益3,882百万円を稼ぎ出している事実は、製品の高付加価値化と製造プロセスの効率化が高次元で両立している証拠です。また、親会社である住友電気工業のグローバルな販売網や最先端の研究開発リソースをフルに活用できる点は、他社にはない圧倒的な競争優位性となっています。利益剰余金が8,719百万円まで積み上がっていることからも、持続的な利益成長サイクルが機能しており、旺盛な需要を取り込むための経営資源の土台は極めて盤石であると考えます。
✔安全性分析
財務の安全性を分析すると、高い収益力を誇る一方で、バランスシートの構成には特有の傾向が見て取れます。自己資本比率は約33%であり、製造業としては標準的からやや低めの水準で推移しています。これは、負債合計20,991百万円のほとんどを流動負債(20,979百万円)が占めていることによるもので、負債比率も約2.1倍となっています。しかしながら、流動資産が24,966百万円と流動負債を十分に上回っており、短期的な支払い能力を示す流動比率は約119%を確保しているため、直ちに資金繰りが悪化するリスクは低いと判断できます。ROAは約12.5%という極めて高い水準を記録しており、事業活動のために投下された資産がいかに効率的に大きな利益を生み出しているかが証明されています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、当期純利益3,882百万円、ROA約12.5%という実績が示す、圧倒的な収益創出力と資本効率の高さにあります。これを可能にしているのは、光ファイバケーブルから精密コネクタ、さらには施工用工具に至るまで、光通信インフラに必要な部材をワンストップで提供できる総合的な製品ラインナップです。また、住友電気工業という世界トップクラスの通信インフラ企業の100%子会社であるため、最先端の基礎研究開発の成果を迅速に製品化できる技術的なバックボーンを持っています。この盤石なグループ体制と長年培ってきた顧客からの高い信頼性が、高単価・高付加価値での受注を継続的に実現し、他社の追随を許さない競争力の源泉となっています。
✔弱み (Weaknesses)
一方で、財務構造の観点から見ると、負債総額のほぼ全てが流動負債(20,979百万円)によって構成されており、負債比率が約2.1倍とやや高止まりしている点は弱みと言えます。製造業というビジネスの性質上、売掛金や棚卸資産などの運転資金が膨らみやすい傾向がありますが、短期的な資金繰りのコントロールには常に細心の注意を払う必要があります。また、事業構造の側面では、住友電工グループとしての戦略的な立ち位置から、親会社を経由した取引や特定の大手通信事業者への売上依存度が高くなりやすい傾向が推測されます。特定顧客の設備投資計画の変更が、同社の業績にダイレクトに波及しやすい構造的な脆さを内包しているという側面があります。
✔機会 (Opportunities)
外部環境における最大の機会は、AI社会の本格的な到来に伴う、世界的な光インフラ投資の爆発的な加速です。Global Market Insightsの調査では、光ファイバケーブル市場は2035年に向けて356億米ドル規模にまで拡大すると予測されており、中でもAIデータセンター向けの超高密度・大容量ケーブルの需要は急務となっています。さらに、先進国から新興国に至るまでの5G通信の面的カバーの拡大や、リモートワーク・クラウドシフトの定着によるトラフィック増大は、同社の製品に対する持続的な需要を喚起します。加えて、各国の政府主導によるブロードバンド網の整備プロジェクトなど、マクロ的な政策支援も事業拡大を力強く後押しする好機となるでしょう。
✔脅威 (Threats)
脅威となるのは、急速に拡大する市場を狙った海外の低コストメーカーによる価格攻勢とシェア獲得競争の激化です。光ファイバの製造技術自体はある程度の成熟段階にあり、汎用品セグメントにおいては新興国メーカーとの熾烈な価格競争に巻き込まれるリスクが常に存在します。さらに、データ通信技術の進化は日進月歩であり、光通信モジュールの規格変更や次世代の光電融合技術などの急激なパラダイムシフトが起きた場合、既存の製造ラインや製品群が一気に陳腐化する懸念もあります。また、世界的なインフレや地政学的リスクに伴う原材料価格の乱高下が、同社の製造原価を押し上げ、高い利益率を圧迫するマクロ経済的な脅威も無視することはできません。
【今後の戦略として想像すること】
✔短期的戦略
短期的に優先すべき戦略は、爆発するAIデータセンター需要を確実に取り込むための生産能力の増強と、財務構造の良化に向けた取り組みであると考えます。具体的には、ハイパースケールデータセンターで求められる多芯高密度タイプの光ファイバケーブルや、超高速伝送に対応した次世代光コネクタの専用生産ラインへの設備投資を急ぐことが有効です。同時に、約119%の流動比率や約2.1倍の負債比率をより健全な水準へと改善するため、サプライチェーン全体での在庫の適正化や売上債権の回収サイクルを短縮する施策を実施することが重要となります。手元の運転資金の効率性を高めることで、急激な需要変動にも耐えうる筋肉質なキャッシュフロー経営へと移行していくことが求められます。
✔中長期的戦略
中長期的な視点では、単なるケーブル・部品メーカーからの脱却を図り、次世代通信(6G)や光電融合デバイスを見据えた付加価値領域への本格的なシフトが重要であると考えます。親会社である住友電気工業と研究開発部門の連携をさらに深め、半導体パッケージの内部にまで光通信技術を導入するような最先端領域での特許とシェアの先行取得に動くことが有効な戦略となります。また、ESG経営の観点から、製造プロセスにおける脱炭素化の推進や、環境負荷の低いリサイクル可能な光ファイバ材料の開発など、グリーンインフラへの対応を強化することも不可欠です。こうした中長期的な技術革新と環境対応への布石が、グローバル市場における同社のプレゼンスを確固たるものにすると推測されます。
【まとめ】
住友電工オプティフロンティア株式会社の第103期決算は、当期純利益3,882百万円、ROA約12.5%という卓越した数値を記録し、同社が有する極めて高い収益力を市場に強く印象付けました。同社の最大の強みであり成長の機会となっているのは、AIデータセンターの建設ラッシュや5G通信の普及というメガトレンドを背景に、強固なグループ基盤を活かして高品質な光ファイバソリューションを安定供給できる点にあります。一方で、流動負債を中心とした負債構造の適正化や、グローバル市場における激しい技術開発・価格競争といった課題にも直面していくと推測されます。今後は、足元の旺盛な需要を取り込むための生産体制の強化を図りつつ、中長期的には次世代通信技術への先行投資を加速させることで、デジタル社会のインフラを支える企業としてさらなる飛躍を遂げていくものと考えています。
【企業情報】
企業名: 住友電工オプティフロンティア株式会社
所在地: 神奈川県横浜市栄区田谷町1
代表者: 小澤 一雅
設立: 1939年12月23日
資本金: 662百万円
事業内容: 光通信・光機器製品(光ファイバケーブル・光コネクタ・ネットワーク製品等)の製造および販売
株主: 住友電気工業株式会社(100%)
