東急線沿線を中心とした地域の生活インフラを支え続けるイッツ・コミュニケーションズ株式会社が、最新の決算数値を公開しました。テレビ放送やインターネット接続という枠組みを超え、スマートシティの構築やビジネスソリューション領域にまで事業を広げる同社ですが、そのビジネスの実態はどのような財務データに表れているのでしょうか。本記事では、売上高300億円超を誇る同社の決算書を紐解きながら、通信・放送業界の競争環境と、地域密着型企業の次なる成長戦略について深く考察していきます。
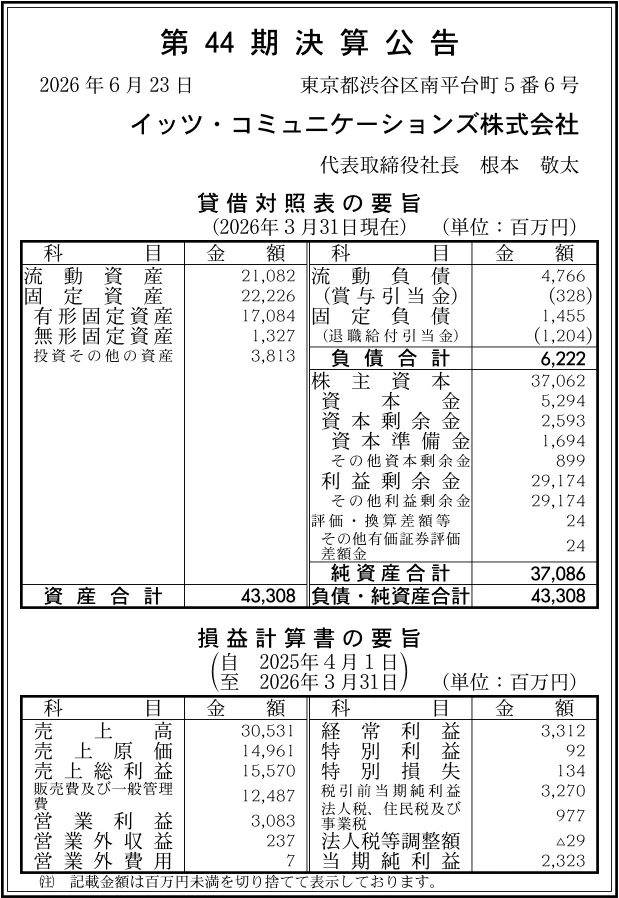
【決算ハイライト(第44期)】
| 資産合計 | 43,308百万円 (約433.1億円) |
|---|---|
| 負債合計 | 6,222百万円 (約62.2億円) |
| 純資産合計 | 37,086百万円 (約370.9億円) |
| 当期純利益 | 2,323百万円 (約23.2億円) |
| 自己資本比率 | 約85.6% |
【ひとこと】
第44期の決算において、イッツ・コミュニケーションズは当期純利益2,323百万円を計上し、強固な収益基盤を見せつけました。売上高30,531百万円に対して営業利益も3,083百万円を確保しており、東急線沿線を中心とした生活インフラ事業の底堅さが窺えます。さらに特筆すべきは、資産合計43,308百万円に対して自己資本比率が約85.6%に達している点で、通信業界の中でも極めて堅牢な財務体質を誇っています。動画配信サービスの台頭など競争が激化するケーブルテレビ業界において、この盤石な数字がどのように生み出されているのか、詳しく深掘りしていきましょう。
【企業概要】
企業名: イッツ・コミュニケーションズ株式会社
設立: 1983年
事業内容: 有線テレビジョン放送事業、インターネット接続等の電気通信事業、法人向けWi-Fi・デジタルサイネージ等のビジネスソリューション事業、地域メディア・スマートシティ関連事業
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔生活サービス事業(インターネット・テレビ・電話)
同社の中核を成すのが、一般家庭向けに提供されるインターネット接続、多チャンネルテレビ放送、および固定電話のインフラサービスです。東急グループとしての信頼とブランド力を背景に、自社の光ファイバー網を駆使した高品質な通信環境を提供することで、地域住民の生活基盤を根底から支えています。近年では、単なる回線提供にとどまらず、「東急でんき&ガス」といったエネルギーサービスとの連携や、スマートホーム機器を用いた防犯・見守りサービスを展開し、顧客単価の向上を図っています。インフラ事業特有の月額課金による安定したストック型収益モデルが、強固な利益の源泉となっています。
✔ビジネスソリューション事業
企業や行政機関が抱える課題に対して、独自の通信インフラとデジタル技術を組み合わせた解決策を提供するのが、ビジネスソリューション事業です。オフィスや商業施設向けの高速Wi-Fi環境の構築をはじめ、駅構内や店舗でのデジタルサイネージの運用、さらにはWEB会議システムなどのビジネスデジタルツールの導入支援までをワンストップで手掛けています。自社のインフラ網を活用できる強みを生かし、他社とは異なる高付加価値な提案を可能にしており、消費者向け事業に次ぐ新たな成長エンジンとして位置づけられています。安定した法人顧客との長期的な契約基盤が、事業全体の収益を下支えする構造となっています。
✔地域メディアおよびスマートシティ事業
東急線沿線という特定のエリアに深く根ざした企業として、地域密着型のメディア運営やスマートシティ構築支援を展開している点も同社の大きな特徴です。自社チャンネルやコミュニティFMを通じた地域情報・防災情報の発信を行うことで、地域住民との強固なエンゲージメントを築き上げています。さらに、自治体向けの地域BWA(地域広帯域移動無線アクセス)の提供や、東急グループ各社と連携したMaaS(Mobility as a Service)への技術提供など、次世代の都市インフラの構築にも積極的に関与しています。通信網を単なる「土管」として終わらせず、地域の課題解決プラットフォームとして価値転換する事業モデルを推進しています。
【財務状況等から見る経営環境】
✔外部環境
総務省が公表したケーブルテレビの現状に関する資料によれば、日本の総世帯の半数以上がケーブルテレビに加入しており、依然として重要な社会インフラとして機能している事実が確認できます。しかしその一方で、NetflixやAmazon Primeといった外資系を中心とする動画配信サービス(OTT)が急速に台頭し、旧来型の有料多チャンネル放送に対する消費者のニーズは構造的な変化を余儀なくされています。さらに、国内の人口減少や少子高齢化の進展は、契約世帯数のパイそのものを縮小させる要因として、業界全体に重くのしかかっています。同社を取り巻く環境は、従来のテレビ事業の防衛と、新たなデジタル領域での成長という二つの課題に直面していると言える状況です。
✔内部環境
同社の内部環境に目を向けると、売上高30,531百万円に対して営業利益3,083百万円を叩き出す、極めて安定した収益構造が確立されています。ケーブルテレビや光回線のインフラ事業は、通信網の敷設などに伴う初期投資が大きく、固定資産が22,226百万円に達しているように、減価償却費の負担が重い装置産業としての側面を持っています。それでもなお、売上総利益15,570百万円を安定的に稼ぎ出し、販売費及び一般管理費12,487百万円を吸収して利益を残せているのは、ストック型ビジネスの強みに他なりません。長年にわたり東急線沿線という高所得・人口密集エリアで築き上げた顧客基盤が、確固たるキャッシュカウとして機能していることが窺えます。
✔安全性分析
決算数値から財務の安全性を紐解くと、通信インフラ企業として類を見ないほどの堅牢な防衛力を備えていることが明白です。資産合計43,308百万円に対して、株主資本を中心とした純資産合計は37,086百万円に達しており、中長期的な安定性を示す自己資本比率は約85.6%と極めて高い水準を誇っています。また、1年以内に現金化できる流動資産21,082百万円に対して、流動負債はわずか4,766百万円にとどまり、流動比率は約442%と短期的な資金繰りの懸念は一切ありません。さらに、負債比率も約0.2倍と自己資本の範囲内に完全に収まっており、総資産利益率(ROA)も約5.4%と資本効率も優れています。積み上げられた利益剰余金29,174百万円が、今後の成長に向けた投資余力として力強く機能するでしょう。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、東急線沿線を中心とした優良かつ高密度な顧客基盤と、東急ブランドへの圧倒的な信頼感にあります。テレビ・インターネット・電話といった通信インフラを束ねて提供するだけでなく、IoTを用いた見守りサービスやエネルギー事業までを包括的に提供できる総合力は、他社にはない競争優位性です。また財務面においても、利益剰余金約291億円を蓄積し、自己資本比率約85.6%・流動比率約442%という極めて堅牢な財務基盤を構築しています。この潤沢な資金力を背景に、光ファイバー網の高度化や次世代サービスへの継続的な設備投資を自己資金で賄えることは、インフラ企業として強固な参入障壁を形成しています。
✔弱み (Weaknesses)
一方で、特定の鉄道路線エリアに依存した事業構造であるため、地理的な拡大によるスケールメリットを享受しにくいという弱みを抱えています。総資産の約半分を占める固定資産(約222億円)が示す通り、通信設備の敷設や維持管理にかかるコスト負担が極めて重く、売上成長が鈍化した場合でも固定費が利益を圧迫するリスクがあります。また、顧客の宅内工事や機器の保守メンテナンスなど、人的リソースに依存する労働集約的な業務プロセスが多いため、人件費の高騰や慢性的な人材不足が事業運営のボトルネックとなる可能性があります。これらの構造的な制約から、利益率の飛躍的な向上を図るには一定のハードルが存在すると言えます。
✔機会 (Opportunities)
外部環境の変化は、同社にとって新たな成長の機会を多数提供しています。社会全体のDX(デジタルトランスフォーメーション)が加速する中、自治体が主導するスマートシティ構想や地域DX支援において、同社の地域BWA網や情報発信力が不可欠なインフラとして重宝される機会が増加しています。また、企業の働き方改革や店舗のデジタル化を背景に、法人向けの高速Wi-Fi構築やデジタルサイネージ、クラウドツール導入支援といったビジネスソリューション需要は右肩上がりで拡大しています。さらに、「東急でんき&ガス」のような生活密着型サービスとのセット契約を促進することで、既存顧客からのLTV(顧客生涯価値)を最大化するポテンシャルも十分に秘めています。
✔脅威 (Threats)
その一方で、通信・メディア業界を取り巻く急速な技術革新と競争激化は、深刻な脅威として認識する必要があります。NetflixやYouTubeに代表されるグローバルな動画配信プラットフォームの普及により、従来の多チャンネル有料放送の契約解除(コードカッティング)が加速するリスクは常に存在します。また、携帯電話キャリアが提供する5Gの大容量プランや安価なホームルーターの登場により、固定のインターネット回線そのものを不要と考える世帯が増加する懸念もあります。加えて、マクロ的な人口減少と少子高齢化は、対象エリア内の新規世帯数の減少に直結し、根本的な市場規模の縮小を招く大きなマイナス要因として作用します。
【今後の戦略として想像すること】
✔短期的戦略
直近1〜2年の短期的な戦略としては、既存顧客のエンゲージメント強化による解約防止と、法人向けビジネスの積極的な事業拡大が重要であると考えます。まず消費者向けには、動画配信サービスに対抗するのではなく、それらのサービスをテレビの大画面で快適に視聴できるセットトップボックスの提供や、高速メッシュWi-Fiの導入を推進し、通信環境の快適さを武器に解約率(チャーンレート)の低減を図ることが有効です。並行して、法人向け事業においては、東急グループのネットワークを最大限に活用し、商業施設やオフィスビルに対するデジタルサイネージやIoT機器の導入提案を強化し、BtoB領域での収益の柱を確立することが急務となります。
✔中長期的戦略
3〜5年を見据えた中長期的な戦略としては、インフラ企業から地域の課題解決を担う「スマートシティ・プロバイダー」への転換が不可欠になるでしょう。具体的には、自社の光ファイバー網と地域BWAをベースに、行政や医療機関と連携した遠隔診療の支援ネットワークや、高度な防災プラットフォームを構築し、通信費以外の行政・企業からのプラットフォーム利用料を収益源として育てていくことが考えられます。また、盤石な財務基盤と利益剰余金を活用し、AIやデータ解析に強みを持つスタートアップ企業への出資や協業を推進することで、地域住民の生活データに基づく全く新しいMaaSや生活支援サービスを開発することが、持続的な成長を実現する鍵となります。
【まとめ】
今回の第44期決算から、イッツ・コミュニケーションズは2,323百万円の当期純利益を稼ぎ出し、自己資本比率約85.6%というインフラ企業として類を見ないほど堅固な財務基盤を築いていることが確認できました。東急線沿線を中心とした強固な顧客基盤と、テレビ・通信・電力を束ねる総合サービス力は、同社にとって揺るぎない最大の強みであり、大きな機会へと直結しています。一方で、グローバルな動画配信サービスの台頭や、人口減少に伴う市場縮小といった構造的な脅威に対する警戒も怠ることはできません。そのため、今後は既存のインフラ網を土台としながら、法人向けソリューションの拡大やスマートシティ構築支援といった新たな価値創造へ軸足を移していくことが重要と考えています。
【企業情報】
企業名: イッツ・コミュニケーションズ株式会社
所在地: 東京都渋谷区南平台町5番6号
代表者: 代表取締役社長 根本 敬太
設立: 1983年3月
資本金: 5,294百万円
事業内容: 有線テレビジョン放送事業、電気通信事業、ビジネスソリューション事業、地域メディア事業、スマートシティ関連事業等
株主: 東急グループ
