生活雑貨ストア「PLAZA」の運営や化粧品開発を通じて、日本のトレンドを牽引し続ける株式会社スタイリングライフ・ホールディングスが、最新の決算数値を公開しました。同社はTBSグループの中核企業として、多様なライフスタイル提案を強みとしていますが、そのビジネスはどのような財務実績として結実しているのでしょうか。本記事では、売上高660億円を超える同社の決算データから、変化の激しいリテール・コスメ市場を生き抜く盤石な事業基盤と、次なる成長戦略を詳しく読み解いていきます。
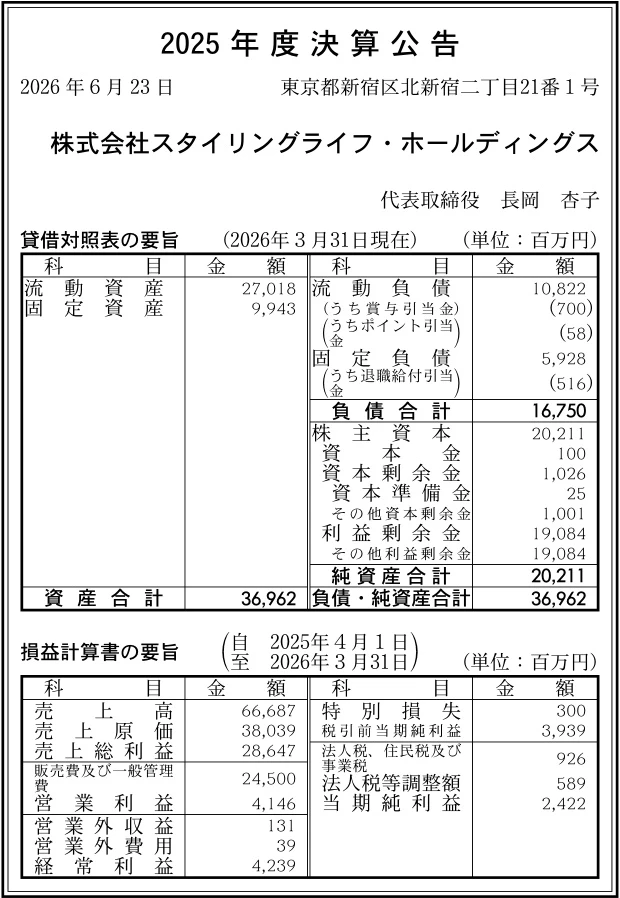
【決算ハイライト(2025年度)】
| 資産合計 | 36,962百万円 (約369.6億円) |
|---|---|
| 負債合計 | 16,750百万円 (約167.5億円) |
| 純資産合計 | 20,211百万円 (約202.1億円) |
| 当期純利益 | 2,422百万円 (約24.2億円) |
| 自己資本比率 | 約54.7% |
【ひとこと】
2025年度の決算において、スタイリングライフ・ホールディングスは当期純利益2,422百万円を計上し、強固な収益基盤を見せつけました。売上高66,687百万円に対して営業利益も4,146百万円を確保しており、PLAZAを中心としたリテール事業と化粧品事業の好調さが窺えます。さらに特筆すべきは、資産合計36,962百万円に対して自己資本比率が約54.7%に達している点で、極めて健全な財務体質を誇っています。トレンドの変化が激しいライフスタイル領域において、この盤石な数字がどのように生み出されているのか、詳しく深掘りしていきましょう。
【企業概要】
企業名: 株式会社スタイリングライフ・ホールディングス
設立: 2006年
事業内容: 「PLAZA」をはじめとする生活雑貨の小売事業、化粧品・スキンケアブランドの開発・販売事業、および海外ブランドのライセンス展開などの多角的なライフスタイル提案事業
https://www.stylinglife.co.jp/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔生活雑貨小売事業(PLAZA)
同社の中核を成すのが、全国に130店舗以上を展開する生活雑貨ストア「PLAZA」の運営です。トレンドに敏感な若い女性やファミリー層を主要顧客とし、世界中から厳選したお菓子、化粧品、キャラクター雑貨などを提供しています。単に商品を並べるだけでなく、季節やイベントに合わせたPOPな店舗演出を行うことで、ワクワクするような購買体験という付加価値を生み出しています。直営店やフランチャイズを通じた多店舗展開によるスケールメリットを生かし、商品を販売した際の小売マージンを主な収益源としています。
✔ビューティ&ウェルネス事業(BCLカンパニー等)
自社での化粧品開発と販売を行う事業も、同社の屋台骨を支える重要な柱となっています。スキンケアやメイクアップに関心の高い層をターゲットに、市場のニーズをいち早く捉えた多様なブランドを展開しています。ドラッグストアやバラエティショップといった幅広い流通網への卸売販売に加え、自社店舗や直営サロンを通じたエンドユーザーへの直接的なアプローチも行っています。商品企画から開発、製造委託、販売までを一貫してプロデュースすることで、高いブランド価値の創出と安定したメーカー利益を確保するモデルを構築しています。
✔海外ブランドのライセンス・輸入販売事業
近年、同社が成長領域として注力しているのが、独自の世界観を持つ海外人気ブランドの国内展開事業です。「Cath Kidston」や「Happy Socks」といったグローバルブランドの独占輸入販売権やマスターライセンス権を取得し、ブランドのファン層に向けた商品提供を行っています。日本市場に合わせた商品の企画や、限定アイテムの展開を通じてブランド価値を高め、直営店やオンラインストアでの直接販売を推進しています。強力なブランド力を背景とした高い利益率の実現と、PLAZA事業との相乗効果による収益の多角化を図っています。
【財務状況等から見る経営環境】
✔外部環境
矢野経済研究所が2025年11月に発表した調査によれば、2024年度の国内化粧品市場規模は前年度比104.1%の2兆5,800億円となり、需要増加と高単価化によって好調に推移しています。さらに、ファッショングッズや身の回り品の小売市場も5兆2,457億円規模に達しており、ライフスタイル関連の消費は堅調な伸びを見せています。こうした中で、インバウンド需要の回復や、コロナ禍を経て顕在化したスキンケアやメイクアップに対する新たなニーズは、同社の事業にとって強い追い風となっています。一方で、物価高に伴う消費者の生活防衛意識の高まりや、人件費・物流費の高騰といったマクロ要因は、小売業界全体に重くのしかかる課題と言える状況です。
✔内部環境
同社の内部環境を見ると、売上高66,687百万円、営業利益4,146百万円という業績から、小売事業とメーカー事業の両輪が力強く機能していることが分かります。小売業態であるため、販売費及び一般管理費が24,500百万円と売上高に対して相応の割合を占めていますが、売上総利益28,647百万円をしっかりと確保し、十分な営業利益を生み出しています。これらは、PLAZAという圧倒的な集客力を持つリアル店舗網と、自社開発の化粧品ブランドが高い粗利率を実現している証左です。このように、自社で商品を生み出すメーカー機能と、それを顧客に届けるリテール機能の双方を併せ持つ事業構造が、強固な収益力に結びついていると考えられます。
✔安全性分析
財務の安全性を分析すると、同社の基盤が極めて盤石であることが鮮明に浮かび上がります。資産合計36,962百万円に対して純資産は20,211百万円となっており、自己資本比率は約54.7%と非常に高い水準を維持しています。また、1年以内に現金化できる流動資産27,018百万円に対して、流動負債は10,822百万円にとどまっており、流動比率は約250%と短期的な支払い能力に全く不安はありません。さらに、負債比率も約0.8倍と純資産の範囲内に抑えられており、総資産利益率(ROA)も約6.6%と資本効率の高さを示しています。長年の事業活動によって蓄積された利益剰余金19,084百万円が、今後の新規ブランド投資への強力な原資となるでしょう。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、全国に130店舗以上を展開する「PLAZA」の強力なリテール網と、それを支える圧倒的なブランド認知度です。このリアルな顧客接点を持つことで、最新のトレンドをいち早く売場に反映させ、消費者の購買意欲を刺激する空間を恒常的に作り出しています。また財務面では、利益剰余金が19,084百万円まで積み上がっており、自己資本比率約54.7%という小売業としては極めて強固な財務体質を構築しています。加えて、TBSグループのメディアリソースを活用できる環境と、化粧品から雑貨までをカバーする多様な事業ポートフォリオを持つことが、景気変動への耐性を高める要因となっています。
✔弱み (Weaknesses)
一方で、リアル店舗を主体としたビジネスモデルであるがゆえの弱みも存在します。全国の一等地にある店舗網を維持するための家賃や、多数の販売スタッフを抱えることによる人件費など、固定費負担(販管費24,500百万円)の大きさが利益率を圧迫する要因となっています。また、トレンドの移り変わりが非常に激しい雑貨・化粧品市場において、常に新しいヒット商品を発掘・開発し続けなければならないという事業上のプレッシャーも抱えています。さらに、多種多様な商品を扱うため、競合となるロフトや東急ハンズ、さらにはドラッグストアや100円ショップとの間で、日常的な顧客争奪戦にさらされている側面があります。
✔機会 (Opportunities)
外部環境の変化は、同社に新たな成長の機会を多数もたらしています。矢野経済研究所の調査が示す通り、国内化粧品市場は2兆5,800億円規模へと拡大基調にあり、特にスキンケア分野での高機能化ニーズが高まっています。また、「Cath Kidston」や「Happy Socks」といった海外の有力ブランドの独占販売権を取得したことで、これまでのPLAZAとは異なる新たな顧客層を獲得するチャンスが広がっています。さらに、インバウンド客の増加による店舗での直接消費の拡大や、SNSを通じたデジタルマーケティングによるオンラインとオフラインの相乗効果も、大きな売上成長のポテンシャルを秘めています。
✔脅威 (Threats)
その一方で、マクロ経済の不確実性がもたらす脅威への警戒も必要です。原材料費やエネルギー価格の高騰、さらには最低賃金の引き上げに伴う店舗スタッフの人件費上昇は、直接的に利益水準を押し下げるリスク要因となります。また、消費者の購買行動がECへとシフトしていく中で、実店舗ならではの「体験価値」を提供し続けられなければ、店舗への集客力が急速に低下する恐れがあります。加えて、海外発の安価なファスト雑貨ブランドや、韓国・中国の低価格コスメブランドの台頭により、同価格帯での競争環境が一段と激化していくことは避けられない状況と言えます。
【今後の戦略として想像すること】
✔短期的戦略
直近1〜2年の短期的な戦略としては、デジタル技術を活用した顧客体験の向上と、新規取得ブランドの収益化が重要であると考えます。まず、リアル店舗「PLAZA」と公式オンラインストアのデータを統合するOMO(Online Merges with Offline)戦略を加速させ、顧客一人ひとりに合わせたマーケティング施策を展開し、LTV(顧客生涯価値)の引き上げを図ることが有効です。同時に、新たに取得した「Cath Kidston」などの海外ライセンスブランドについて、主要都市でのポップアップストア展開やインフルエンサーを起用したプロモーションを集中投下し、ブランド認知度の急拡大と早期の黒字化を実現することが急務となります。
✔中長期的戦略
3〜5年を見据えた中長期的な戦略としては、ビューティ事業における高付加価値領域への本格参入と、サステナビリティ経営への転換が不可欠になるでしょう。化粧品市場全体が高単価化・高機能化へシフトする中、同社の強みを生かし、敏感肌向けコスメや環境に配慮したクリーンビューティーブランドの自社開発を強化し、事業全体の利益率を底上げしていくことが求められます。また、すでに導入を開始している不要品回収プラットフォーム「R-LOOP」などの取り組みを全社規模へ拡大し、循環型社会へ貢献する企業としてのブランド価値を高めることで、環境意識の高いZ世代を中心とした次世代顧客のロイヤルティを獲得していくことが重要と考えます。
【まとめ】
今回の2025年度決算から、スタイリングライフ・ホールディングスは当期純利益2,422百万円を稼ぎ出し、自己資本比率約54.7%という極めて安定した財務・収益基盤を確立していることが確認できました。拡大する化粧品市場やインバウンド需要の回復が追い風となる中、全国に広がる「PLAZA」のリアル店舗網と多彩なブランド群は、他社にはない圧倒的な競争優位性となっています。一方で、固定費の増加やECシフト、さらには海外ファストブランドとの激しい競争といったリテール業界特有の課題にも直面しています。そのため、今後はデジタル技術を用いたOMO戦略による顧客体験の進化と、環境配慮型商品の拡充といった新たな価値創造が持続的成長の鍵になると考えています。
【企業情報】
企業名: 株式会社スタイリングライフ・ホールディングス
所在地: 東京都新宿区北新宿2-21-1 新宿フロントタワー
代表者: 代表取締役 長岡 杏子
設立: 2006年
資本金: 100百万円
事業内容: 生活雑貨小売(PLAZA)、化粧品開発・販売(BCLカンパニー等)、海外ブランド展開などの各種事業
株主: TBSグループ
