株式会社スタディストが公開した第16期決算は、当期純損失393百万円を計上し、圧倒的な市場シェアを保持しながらも先行投資に伴う赤字が続く状況を示す内容となりました。日本企業の多くが深刻な人手不足に直面する中、業務標準化や動画マニュアルを活用したオンボーディングの迅速化に対する需要はかつてない高まりを見せています。本記事では、国内トップシェアを誇る『Teachme Biz』を軸とした事業構造を解剖し、同社の財務状況と黒字化に向けた経営戦略を深掘りしていきます。
【決算ハイライト(第16期)】
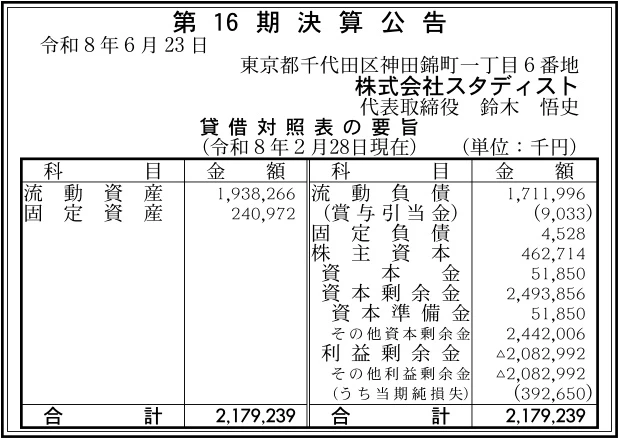
| 資産合計 | 2,179百万円 (約21.8億円) |
|---|---|
| 負債合計 | 1,717百万円 (約17.2億円) |
| 純資産合計 | 463百万円 (約4.6億円) |
| 当期純損失 | 393百万円 (約3.9億円) |
| 自己資本比率 | 約21.2% |
【ひとこと】
今回の第16期決算は、当期純損失393百万円を計上し、開発や顧客獲得に向けた先行投資が収益を押し下げている状況を示しています。一方で、流動比率は約113%を維持しており、自己資本比率も約21.2%とプラスを保って当面の支払能力を備えている点が確認できます。しかし、純資産463百万円に対して赤字額が大きく、同規模の赤字が約1.2期続くと純資産を使い切る水準にあるため、収益構造の抜本的な改善が急務と言えます。圧倒的な市場シェアを誇る『Teachme Biz』を軸に、どのような黒字化シナリオを描くのかが最大の注目点となります。
【企業概要】
企業名: 株式会社スタディスト
設立: 2010年3月
事業内容: マニュアル作成・共有システム『Teachme Biz』の開発・販売およびコンサルティング事業
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔クラウド型マニュアル作成・共有プラットフォーム『Teachme Biz』事業
同社の収益の柱となる基幹事業は、大手企業から中小企業まで1,500社以上の導入実績を持つクラウド型マニュアル作成・共有ツール『Teachme Biz』の開発・提供です。この事業では、写真や動画を活用したビジュアルSOP(標準作業手順書)を誰でも容易に作成できる仕組みを提供し、従来の紙やExcelによるマニュアル管理の課題を解消する価値を生み出しています。マルチデバイス対応に加え、自動翻訳機能やAIによる文章校正、動画編集機能を備えた高度なSaaSインフラを構築しています。収益モデルは、初期導入費用と毎月の月額システム利用料(サブスクリプション)から構成されており、安定的なストック収入を得る構造が確立されています。
✔オペレーション改善コンサルティングおよび導入支援(BPO)事業
二つ目の主力領域は、マニュアル作成のリソースやノウハウが不足している企業を対象に、業務の可視化から定着までを伴走支援するコンサルティングおよびBPOサービスです。顧客企業の業務プロセスを棚卸しする業務アセスメントや、マニュアル作成の代行、さらには社内トレーニングコースの設計・運用までを一括して受託する価値を提供しています。専任のコンサルタントが導入初期の半年間にわたり手厚いオンボーディング支援を行う体制を整えています。本事業の収益は、初期の導入支援パッケージ料金や、顧客の課題に応じた個別コンサルティング委託受託料から構成されています。
✔店舗・販売促進オペレーション管理ソリューション事業
三つ目の事業は、多店舗を展開する小売・外食・流通事業者等を対象とした、店舗オペレーションや販売促進施策の管理ソリューション『Hansoku Cloud』等の提供です。本部から各店舗への指示伝達や、店頭でのVMD(ビジュアル・マーチャンダイジング)陳列状況のリアルタイムな可視化を実現し、施策の不徹底を防ぐ価値を提供しています。モバイルアプリとクラウド基盤を組み合わせることで、本部スタッフと現場のコミュニケーションを円滑にする運用体制を支援しています。本事業の収益は、アカウント数や店舗数に応じた月額システム利用料およびサポート対価によって生み出されています。
【財務状況等から見る経営環境】
✔外部環境
同社が属するマニュアル作成支援市場は、非常に力強い成長軌道を描いています。ITRが公表した市場調査によれば、国内のマニュアル作成支援市場の2023年度売上金額は48億9,000万円(前年度比17.8%増)に達し、2028年度には100億円を超える規模へ拡大すると予測されています。この背景には、深刻な労働力不足に伴う離職率の上昇や、多様な働き方の進展により、新入社員や外国人材の教育・オンボーディングを迅速化する必要性が急速に高まっている事実が存在します。特に視認性と再現性に優れた動画マニュアルや、生成AIを活用した作成効率化への需要が市場拡大を力強く牽引している傾向が見て取れます。市場全体の拡大は同社にとって大きな追い風である一方で、参入障壁の低さから他社との機能・価格競争が表面化しやすい環境にあるとも言えます。
✔内部環境
内部の財務構造を見ると、当期純損失393百万円を計上しており、先行投資に伴う費用負担が営業利益を押し下げている現状が明白です。貸借対照表の純資産項目では、資本金52百万円および資本剰余金2,494百万円が計上されている一方、利益剰余金が▲2,083百万円とマイナスになっており、過去の開発投資や事業拡大に伴う赤字の累積が反映されています。しかし、資産合計2,179百万円のうち流動資産が1,938百万円と9割近くを占めており、重厚長大な固定資産を抱えない典型的なアセットライト型のSaaS企業体質を示しています。自社プロダクトの技術力と、約1,500社に及ぶ顧客基盤という無形資産が同社の最大の経営資源となっています。トップライン(売上高)の拡大に対して販管費が過大となっているコスト構造を、いかに最適化していくかが内部管理上の最大の課題となっています。
✔安全性分析
財務の安全性を評価する補助指標を分析すると、自己資本比率は約21.2%となっており、SaaSスタートアップとしては一定の自己資本を保持している状態が確認できます。また、短期的な支払能力を示す流動比率は、流動資産1,938百万円に対して流動負債1,712百万円であることから約113%となっており、当面の資金繰り破綻を防ぐ最低限の安全水準(100%超)を確保しています。負債合計1,717百万円を純資産合計463百万円で割った負債比率は約3.7倍であり、純資産に対して負債の比率が高まっている傾向が分かります。総資産利益率(ROA)は約▲18.0%と大幅なマイナスを示しており、総資産2,179百万円を効率的な利益へ結びつけられていない状況が読み取れます。さらに、純資産463百万円に対して当期純損失が393百万円であることから算出される赤字耐久力は「同規模の赤字が約1.2期続くと純資産を使い切る水準」であり、早期の財務改善が不可欠であると言えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、マニュアル作成・共有ツール市場において数量シェア62.5%、金額シェア57.1%を誇る絶対的なトップベンダーとしてのブランド力とポジションです。導入実績約1,500社超という強固な顧客基盤は、継続的なサブスクリプション収入を生み出すだけでなく、追加機能やコンサルティング提案の土台として機能しています。また、画像や動画の編集機能に留まらず、AIによる自動翻訳やトレーニング進捗管理までを網羅した製品の完成度の高さは、競合に対する大きな参入障壁となっています。さらに、単なるソフトウェア提供にとどまらず、業務の棚卸しから定着までをハンズオンで支援できる手厚いコンサルティング体制を備えている点も、顧客の解約を防ぐ強力な強みと言えます。
✔弱み (Weaknesses)
一方で課題となる弱みは、当期純損失393百万円および累積利益剰余金▲2,083百万円に代表される、収益化の遅れと先行投資型の費用構造です。流動比率は約113%を維持しているものの、赤字耐久力が約1.2期と算出されるように、現在の赤字ペースが継続した場合の手元資金のバッファーが極めて限定的である点が挙げられます。また、SaaSビジネス特有の顧客獲得コスト(CAC)や開発人件費が高止まりしており、売上高の成長が固定費の増加に追いついていない側面が存在します。さらに、負債比率が約3.7倍に達しており、財務余力が圧迫されているため、追加の大型成長投資を機動的に行いにくい点も弱みとして認識されます。
✔機会 (Opportunities)
今後の事業環境における機会としては、2028年に100億円規模への拡大が予想されるマニュアル作成支援市場そのものの急速な成長が挙げられます。人手不足が深刻化する中で、製造業や飲食・外食業、介護・医療現場等において外国人材の受入れが加速しており、自動翻訳機能を備えた多言語ビジュアルマニュアルの需要が急増しています。また、生成AI(大規模言語モデル)の飛躍的な進化を取り入れることで、マニュアルの自動生成や構成案の作成時間を大幅に短縮し、製品の付加価値と顧客単価(ARPU)を引き上げるチャンスが存在します。さらに、東南アジアを中心とするグローバル市場への進出を加速させることで、海外での新たなストック収益源を開拓できる可能性も広がっています。
✔脅威 (Threats)
事業環境における脅威としては、他のSaaSベンダーや独立系IT企業、スタートアップによるマニュアル作成市場への新規参入に伴う価格競争の激化が挙げられます。また、マクロ経済の不透明感や企業の業績悪化に伴い、顧客企業がIT予算を縮小し、ツール利用の見直しや解約(チャーン)が進むリスクも無視できません。さらに、同社の財務面において赤字が想定以上に長期化した場合には、金融環境の変化に伴い追加の資金調達が難航する潜在的リスクが存在します。AI技術のオープン化によって簡易的なマニュアル作成機能が他社ツールに標準搭載されるような事態が生じた場合、機能の優位性が薄れるリスクにも警戒が必要であると考えられます。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期的戦略として極めて有効と考えられる一つ目の施策は、既存の1,500社を超える顧客基盤に対するアップセルおよびクロスセルの徹底推進です。具体的には、既存の『Teachme Biz』利用企業に対して、トレーニング機能やハンズオン型コンサルティングの追加導入を働きかけ、顧客平均単価(ARPU)を引き上げる取り組みが期待されます。二つ目の施策として、セールス・マーケティング費用の効率化と、開発運用プロセスにおけるAI活用を通じた販管費の大幅な削減が挙げられます。赤字耐久力が約1.2期という緊迫した財務指標(当期純損失393百万円、純資産463百万円)を踏まえ、販管費率を適正化して早期に営業キャッシュフローを黒字化させることが、企業の存続と成長において最優先の論点になると考えられます。
✔中長期的戦略
3〜5年を見据えた中長期的な成長戦略においては、東南アジアをはじめとする海外市場への『Teachme Biz』の本格展開とグローバル収益比率の引き上げが有効であると考えられます。自動翻訳機能やビジュアルSOPの強みを最大限に生かし、現地日系企業やグローバル企業への導入を加速させることが期待されます。また、二つ目の方向性として、マニュアル作成領域にとどまらず、『Hansoku Cloud』をはじめとする店舗・現場オペレーション全般を最適化する「オペレーションプラットフォーム」としての事業領域の拡張が挙げられます。自己資本比率約21.2%という基盤を活用しつつ、アライアンスやパートナーシップを通じた製品エコシステムを構築することで、持続可能な高収益モデルへ脱皮できると考えられます。
【まとめ】
株式会社スタディストの第16期決算は、当期純損失393百万円を計上し、先行投資に伴う収益性の向上が急務であることを浮き彫りにしています。一方で同社は、マニュアル作成支援市場において過半数のシェアを保持する圧倒的リーダーであり、市場自体の急速な拡大という大きな追い風を受けています。しかし、純資産463百万円に対して赤字耐久力が約1.2期と限定的であるため、早期の単年度黒字化に向けた厳格な費用管理と収益化が不可欠です。そのため今後は、既存顧客への高付加価値コンサルティングの提供による単価向上と販管費の最適化を短期的施策としつつ、多言語化や新領域の開拓を通じた成長を図ることが有効であると考えられます。業界最高峰のプロダクト力を強みに、持続可能な収益モデルを確立することで、さらなる企業価値向上を果たしていくものと思っています。
【企業情報】
企業名: 株式会社スタディスト
所在地: 東京都千代田区神田錦町1-6 住友商事錦町ビル9階
代表者: 代表取締役 鈴木 悟史
設立: 2010年3月19日
資本金: 51,850千円
事業内容: マニュアル作成・共有システム『Teachme Biz』の開発・販売、コンサルティングサービス、店舗オペレーション管理ソリューションの提供
