綜通アメニティサービス株式会社の第45期決算は、堅実な利益計上と極めて盤石な財務基盤を示す結果となりました。国内のビルメンテナンス業界が約4.8兆円という巨大市場を形成する一方で、深刻な人手不足や労務費の高騰という構造的な課題に直面しています。本記事では、三菱UFJ銀行等の金融機関関連施設で培ったノウハウを強みとする同社の決算数値を紐解き、安定成長の背景と今後の戦略的展望を深掘りしていきます。
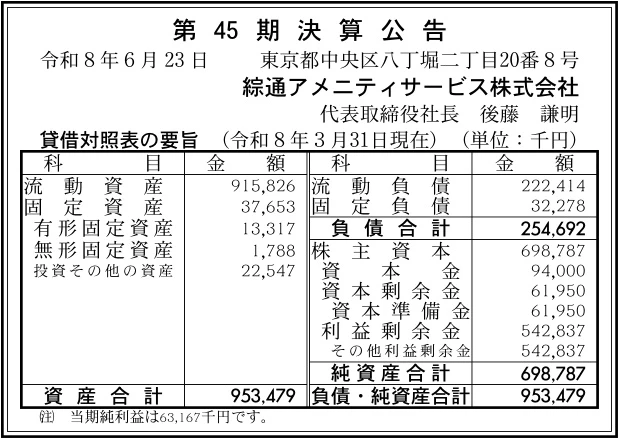
【決算ハイライト(第45期)】
| 資産合計 | 953百万円 (約9.5億円) |
|---|---|
| 負債合計 | 255百万円 (約2.5億円) |
| 純資産合計 | 699百万円 (約7.0億円) |
| 当期純利益 | 63百万円 (約0.6億円) |
| 自己資本比率 | 約73.3% |
【ひとこと】
同社の第45期決算は、当期純利益が63百万円と手堅い収益を確保し、盤石な事業基盤を維持しています。特筆すべきは、自己資本比率が約73.3%と高く、利益剰余金が543百万円に達していることから、極めて健全な財務体質を誇っている点です。三菱UFJ銀行と長年の取引実績を持つ安定企業として、労働集約型の業界にあってもどのように利益を創出しているのかは注目に値します。今回は、流動比率の高さが示す強固な安全性と独自の事業構造から、同社の持続的な競争優位性を読み解いていきましょう。
【企業概要】
企業名: 綜通アメニティサービス株式会社
設立: 1981年
事業内容: ビルメンテナンス(清掃・設備管理・保安警備)業務、介護施設一棟管理業務など
https://www.sotsu.gr.jp/profile/about_sas.html
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔ビルメンテナンス業務
この事業では、オフィスビルや商業ビル、ブティック店舗などを対象顧客として、清掃や設備管理、保安警備といった総合的なビルメンテナンス業務を提供しています。三菱UFJ銀行の前身である銀行の不動産管理をルーツに持つため、高いセキュリティと確かな品質が求められる金融機関関連施設で培った管理ノウハウが最大の提供価値です。専門知識を有するスタッフを各拠点に配置し、24時間体制で建物の安全と快適性を守る管理体制を構築しています。継続的な業務委託契約に基づく毎月の固定収入をベースにしており、景気変動に強い安定的かつ底堅い収益を上げるモデルとなっています。
✔介護施設一棟管理業務
こちらの事業は、急速な高齢化社会の進展に伴い増加している介護施設を主要な対象顧客とし、施設全体の一棟管理サービスを展開しています。高齢者が安心・安全に暮らせるための徹底した衛生管理や、特殊な設備のメンテナンスに対する専門的な知見を有していることが、顧客に対する重要な提供価値です。介護施設の運営事業者が本業である介護サービスに専念できるよう、裏方となる建物管理全般をワンストップで請け負う独自の提供体制を敷いています。通常のビル管理よりも高度な衛生基準が求められるため、付加価値の高いサービスとして適正な利益率を確保し、収益の柱として機能しています。
【財務状況等から見る経営環境】
✔外部環境
国内のビルメンテナンス業界は、各種調査によると約4.8兆円の市場規模を有しており、安定した需要基盤が存在しています。都市部の再開発に伴う新築ビルの供給や既存建物の老朽化対策など、施設の維持管理に関するニーズは今後も継続的に発生するため、市場全体としては底堅い傾向が見て取れます。一方で、日本全体の少子高齢化を背景に、現場を支える清掃員や設備管理技術者の不足が深刻化しており、最低賃金の引き上げに伴う労務費の高騰が業界共通の課題となっています。これらのマクロ要因は、同社にとって確実な受注機会をもたらす反面、人材確保とコスト管理の難易度が高まるリスク要因として作用していると考えます。
✔内部環境
決算公告から読み取れる内部環境として、利益剰余金が543百万円に積み上がっており、長年にわたり安定した利益を蓄積してきた堅実な経営体質が表れています。また、当期純利益も63百万円を計上しており、人件費が上昇する厳しい環境下においても、適切なコストコントロールによって着実に収益を維持していることが推測されます。親会社の盤石な基盤に加え、三菱UFJ銀行をはじめとする優良顧客との長年にわたる強固な取引実績は、他社には容易に模倣できない貴重な経営資源です。このように、同社は優良顧客との信頼関係という無形資産と豊富な内部留保を最大限に活用し、安定した収益構造を構築していると言える状況です。
✔安全性分析
財務の安全性を評価すると、自己資本比率が約73.3%という極めて高い水準にあり、強固な財務基盤を構築している点が際立っています。また、負債合計255百万円に対し純資産合計が699百万円であり、負債比率は約0.4倍と外部資金への依存度が低い健全な状態を示しています。さらに、短期的な支払い能力を示す流動比率(流動資産÷流動負債)は約413%に達しており、資金繰りのリスクは皆無であると評価できます。収益性の観点からも総資産利益率(ROA)は約6.6%と良好で、保有資産を効率的に活用して手堅く利益を創出しています。これらの指標から、同社は急激な環境変化にも耐えうる圧倒的な安全性を保持していると考えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、自己資本比率約73.3%、利益剰余金543百万円という、極めて強固で盤石な財務基盤を有していることです。また、流動比率約413%が示す通り非常に潤沢な手元資金を確保しており、人材採用や設備投資への機動的な資金投下を可能にしています。事業面においては、三菱UFJ銀行をはじめとする大手金融機関の関連施設における長年の取引実績と厚い信頼関係が、他社には真似できない圧倒的な競争優位性となっています。さらに、金融機関の厳しい基準をクリアしてきた高度なセキュリティと品質管理のノウハウは、商業ビルや学校など多様な施設管理にも水平展開されています。これらの強みは、解約リスクを最小限に抑え、持続的な安定成長を牽引する確固たる源泉になっていると推測されます。
✔弱み (Weaknesses)
一方で内部環境における弱みとしては、事業の本質が清掃や設備点検といった労働集約型のモデルであるため、最低賃金の上昇に伴う労務費の増加が利益率を圧迫しやすい構造にあることが挙げられます。また、親会社や特定の大手金融機関関連の受注への依存度が高い場合、顧客側の拠点統廃合や方針転換が発生した際に売上基盤が影響を受けるリスクをはらんでいます。さらに、現場スタッフの高齢化が進む中で、専門資格を持つ若手や中堅層の技術者を安定して採用し定着させることが、組織の維持において重要な課題となります。盤石な財務基盤を持つがゆえに、抜本的な事業構造の変革や新規IT投資に対する切迫感が生まれにくい側面もあるかもしれません。これらは、安定企業が中長期的な成長を図る上で直視すべき保守的な経営課題であると言える状況です。
✔機会 (Opportunities)
外部環境における最大の機会は、高齢化社会の急速な進展に伴い、同社が展開する「介護施設一棟管理業務」の需要が今後さらに拡大していくと予想されることです。介護業界では人手不足が深刻化しているため、施設運営者がコア業務に専念できるよう、建物管理のアウトソーシングに対するニーズは極めて高まっています。また、環境問題への意識の高まりから、既存ビルの省エネ化に向けたLED改修や空調更新といったリニューアル提案が新たな収益源となるポテンシャルを秘めています。さらに、働き方の多様化により、衛生管理や感染症対策を徹底した高品質なオフィス空間に対する顧客の価値基準は上昇傾向にあります。同社が持つ金融機関レベルの高度な品質管理ノウハウは、こうした高付加価値な案件を受注する強力な武器になると考えます。
✔脅威 (Threats)
外部環境における脅威として最も警戒すべきは、少子高齢化を背景とした慢性的な人材不足と、それに伴う採用難および人件費の高止まりです。ビルメンテナンス業界は他産業との人材獲得競争が激しく、現場スタッフの採用コスト上昇は、利益率を削る直接的なマイナス要因となります。また、エネルギーコストの高騰により顧客であるビルオーナー側の収益が圧迫された場合、管理費の値下げ要求や競合他社との価格競争が激化するリスクを抱えています。さらに、気候変動に伴う自然災害の多発は、管理物件の緊急対応を増加させ、現場スタッフへの過度な負担と想定外のコストを強いる要因となります。限られた労働力の中で既存の高品質なサービスレベルをいかに維持していくかが、事業継続上の重大な脅威になり得ると推測します。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期的な戦略としては、深刻化する人材不足と労務費の高騰に対応するため、業務への最新テクノロジー導入による徹底した省人化と生産性向上が不可欠であると考えます。具体的には、流動比率約413%という極めて潤沢な資金余力を活かし、自律走行型の清掃ロボットの導入や、IoTを活用した設備の遠隔監視システムへの投資を加速させることが求められます。また、労働環境の改善と採用ブランディングを推進し、現場スタッフの待遇を引き上げることで人材の定着率を高める取り組みも急務です。さらに、コスト上昇分を適正に転嫁できるよう、顧客に対して品質向上などの付加価値を提示した価格改定交渉を粘り強く行う必要があります。これらの施策により、労働集約型のモデルを効率化し、高い利益率を維持できる強靭な基盤を再構築できると推測します。
✔中長期的戦略
3〜5年の視点に立った中長期的戦略としては、オフィスビル管理で培ったノウハウを横展開し、「介護施設一棟管理」など専門性が求められる成長領域での市場シェアを拡大していくことが重要です。自己資本比率約73.3%という強固な財務体質を背景に、同業他社やIT系スタートアップ企業のM&Aを検討し、事業領域の拡張と専門人材の獲得を推進することも有効な手段となります。また、社会全体で求められる脱炭素化の流れをチャンスと捉え、既存物件に対するLED化や省エネ設備の更新といった「環境配慮型のリニューアル提案」を強化し、フロー収益を上乗せする事業構造を構築することが求められます。こうした高付加価値化と管理領域の多角化を同時並行で進めることが、同社を持続可能な成長軌道へと力強く牽引するでしょう。
【まとめ】
今回の決算公告から、綜通アメニティサービス株式会社は自己資本比率約73.3%、当期純利益63百万円という、極めて盤石な財務基盤と安定した収益力を見事に両立していることが確認できました。同社の最大の強みは、三菱UFJ銀行関連の施設管理で培われた高度な品質と信頼感にあり、介護施設管理需要の増加という外部環境の機会を的確に捉えるポテンシャルを秘めています。一方で、業界全体が直面する慢性的な人手不足や労務費の高騰といった課題に対し、いかに業務効率化を図るかが今後の重大なテーマとなります。そのため、潤沢な手元資金を省人化技術やシステム化に投資し、労働環境の改善と高付加価値な提案を推進していくことが急務です。既存の強固な顧客基盤を維持しつつ、次世代型の施設管理モデルへと進化を遂げていくことが、同社のさらなる飛躍と持続的成長の鍵を握ると考えています。
【企業情報】
企業名: 綜通アメニティサービス株式会社
所在地: 東京都中央区八丁堀2-20-8 八丁堀綜通ビル
代表者: 代表取締役社長 後藤 謙明
設立: 1981年12月
資本金: 94百万円
事業内容: ビルメンテナンス業務・介護施設一棟管理業務など
株主: 綜通株式会社
