日鉄ドラムテクノ株式会社の第28期決算は、堅実な利益水準と強固な財務体質を示しており、製造現場における自動化ニーズを的確に捉えていることが明らかになりました。日本の基幹産業を支える液体・粉体用の充填機やパッケージング設備において、60年以上の歴史を持つ同社は、どのような戦略でこの安定した収益基盤を維持しているのでしょうか。本記事では、自己資本比率の高さに裏付けられた盤石な財務データと、独自の防爆技術を活かした事業構造を紐解き、今後の持続的な成長に向けた戦略的展望を詳しく読み解いていきます。
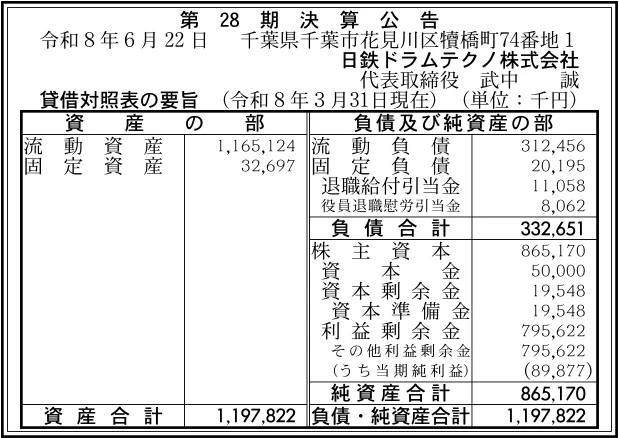
【決算ハイライト(第28期)】
| 資産合計 | 1,198百万円 (約12.0億円) |
|---|---|
| 負債合計 | 333百万円 (約3.3億円) |
| 純資産合計 | 865百万円 (約8.7億円) |
| 当期純利益 | 90百万円 (約0.9億円) |
| 自己資本比率 | 約72.2% |
【ひとこと】
日鉄ドラムテクノ株式会社の第28期決算は、当期純利益90百万円を確保し、堅実な収益力を示す結果となりました。自己資本比率が約72.2%と高く、利益剰余金も796百万円に達していることから、極めて強固で盤石な財務基盤を築き上げていることが伺えます。親会社である日鉄ドラムの安定したバックボーンのもと、ドラム缶出荷量の減少といった市場の逆風を受けながらも、いかにしてこの安定した利益を生み出しているのでしょうか。今回は、高い流動比率をはじめとする健全な財務状況と、長年培われた防爆技術や自動化技術の強みから、同社の競争力の源泉を徹底的に深掘りしていきましょう。
【企業概要】
企業名: 日鉄ドラムテクノ株式会社
設立: 1998年(創業1952年)
事業内容: 液体・粉体各種充填機、搬送機、自動化設備設計およびエンジニアリング事業
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔充填機・自動化設備設計製造事業
この事業では、化学、塗料、石油、食品などの液体や粉体を扱う製造メーカーを主要な対象顧客として、ドラム缶や18L缶等の容器に高精度で中身を充填する設備を設計・製造しています。可燃性物質を取り扱う危険場所でも安全に稼働する「耐圧防爆型充填機」や、開栓から充填・閉栓までを一つのステーションで行う省スペースの「全自動ドラム缶充填機」など、顧客の現場に最適なシステムを提供することが最大の提供価値です。少数の熟練した設計エンジニアが、顧客ごとの細かな要望に応じたオーダーメイドの設備を作り上げることで、他社製品との明確な差別化を図っています。製品の新規納入や生産ライン全体の自動化・システム化を提案することで、高い付加価値を生み出し、事業の中核となる収益を確保するモデルとなっています。
✔エンジニアリング・アフターサービス事業
こちらの事業では、すでに充填機や搬送装置を導入している既存顧客を中心に、設備の据え付けから保守、メンテナンス、さらには生産ライン全体のエンジニアリングを提供しています。充填機に連動する自動キャッパーや自動パレタイザー、自動調合装置などを組み合わせることで、顧客の工場における労働力不足の解消と物流コストの低減を実現することが重要な提供価値となっています。また、「お客様第一」の理念に基づき、導入後の定期的な点検や部品交換に迅速に対応するアフターサービス体制を整備しており、長期間にわたる設備の安定稼働をサポートしています。一度納入した設備が数十年にわたって稼働し続けるため、メンテナンスやリプレイス(更新)による継続的な収益を生み出し、経営の安定化に寄与する事業構造を構築しています。
【財務状況等から見る経営環境】
✔外部環境
産業用パッケージング設備を取り巻く外部環境については、日刊鉄鋼新聞によるドラム缶工業会の発表にて、2025年度の200リットルドラム缶の出荷量が前年度比2.2%減の1,226万4,329本となるなど、国内需要の縮小傾向が確認できます。この背景には、国内の化学メーカーや塗料メーカーが生産拠点を海外へ移管していることや、代替容器へのシフトが進んでいるといった構造的な要因が存在しています。一方で、国内に残る製造現場においては、深刻な労働力不足を背景として、これまでの手作業に依存していた充填作業や搬送作業をロボットや機械に置き換える「自動化・省人化ニーズ」が急速に高まっています。これらの市場動向は、同社にとって容器市場自体の成熟という脅威を示すと同時に、既存ラインの無人化や安全対策に向けた高度な設備投資という新たな需要の機会をもたらしていると考えます。
✔内部環境
決算公告から読み解く内部環境として、利益剰余金が796百万円に達しており、1952年の創業以来、堅実に利益を蓄積し続けてきた健全な経営体質が明確に表れています。また、当期純利益も90百万円を計上しており、ニッチな市場でありながらも、高度な防爆技術やカスタマイズ能力が適切に利益へと変換されていることが推測されます。親会社である日鉄ドラム株式会社(日本製鉄グループ)の全額出資子会社という強力なバックボーンは、新規顧客を開拓する際の絶大な信用力として機能し、安定した事業基盤の形成に寄与しています。このように、同社の内部環境は、長年培ってきた技術力と圧倒的な信用力が相乗効果を発揮し、外部環境の不確実性に影響されにくい、極めて安定した収益構造を維持している傾向が見て取れます。
✔安全性分析
財務の安全性を客観的に評価する上で最も注目すべきは、自己資本比率が約72.2%という極めて高い水準にあり、財務基盤が盤石かつ強固である点です。また、負債合計333百万円に対して純資産合計が865百万円であるため、負債比率は約0.4倍と非常に低く、借入金など外部の負債に対する依存度が少ない安全な状態を示しています。さらに、短期的な支払い能力を示す流動比率(流動資産÷流動負債)も約373%と高水準を保っており、当面の事業運営において資金繰りが悪化するリスクは皆無であると評価できます。収益性の観点からも、総資産利益率(ROA)は約7.5%となっており、保有する資産を効率的に活用して手堅く利益を創出していることが分かります。これらの指標から、同社は急激な経済ショックや原材料価格の高騰に対しても、十分に耐えうる圧倒的な安全性を保持していると考えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、自己資本比率約72.2%、流動比率約373%という、非常に安定した手元流動性と自己資本を備えた極めて安全性の高い財務体質を有していることです。この強固な財務基盤に加え、日鉄ドラム(日本製鉄グループ)の完全子会社であるという事実は、取引先に対して絶対的な安心感を与え、大型設備の受注を有利に進める強力な無形資産となっています。さらに、創業から60年以上にわたって蓄積されてきた、有機溶剤などを安全に扱うための「耐圧防爆技術」や、省スペースで高い精度を誇る自動充填システムの特許とノウハウは、他社には容易に模倣できません。これらの強みは、高い安全性が求められる化学や石油業界の顧客から継続的なリピート発注を獲得し、事業を牽引する揺るぎない競争源泉になっていると推測されます。
✔弱み (Weaknesses)
一方で内部環境における弱みとしては、ドラム缶や18L缶といった特定の産業用容器を扱う製造ラインに事業領域が特化しているため、その容器の市場需要に業績が間接的に左右されやすい点が挙げられます。また、社員数が41名(うち設計部門13名)という少数精鋭の体制であるため、複数の顧客から大規模な自動化ラインの受注が重なった場合、設計や製造のキャパシティが逼迫し、納期調整が難航するリスクを抱えています。さらに、長年にわたり国内の塗料・化学業界といった成熟産業を主要なターゲットとして成長してきたため、業界全体の設備投資サイクルが落ち込んだ際に、新たな売上の柱を急ごうとしても転換に時間を要するという構造的な課題も存在していると言える状況です。
✔機会 (Opportunities)
外部環境における最大の機会は、国内の製造業全体で深刻化している労働力不足を背景とした、充填ラインや搬送工程の自動化・省人化設備に対する極めて旺盛な更新需要です。特に、作業環境の安全性やコンプライアンスに対する要求基準が年々厳しくなっているため、旧型の設備から同社が得意とする「高精度な防爆型充填機」への法規制対応を伴う買い替えニーズが高まっています。さらに、これまでに培ってきた精密な液体・粉体の計量および充填技術を応用することで、従来の化学・塗料分野にとどまらず、品質基準の厳しい食品工場や先端素材・医薬品分野といった新たな産業用途への特殊ラインを開拓する余地が大きく残されています。これらの需要を的確に取り込むことができれば、同社は既存市場の縮小を補って余りある新たな成長軌道を描くことができると考えます。
✔脅威 (Threats)
外部環境における脅威として最も警戒すべきは、装置の骨格となる鉄鋼材やステンレス材、さらには制御機器などの電子部品の価格高騰と、供給網の混乱による長納期化リスクです。これらの調達コストの上昇を、設備の販売価格に迅速かつ適切に転嫁できない場合、プロジェクトごとの利益率が直接的に圧迫される要因となります。また、主要顧客である国内の化学メーカーや塗料メーカーが、コスト削減を目的として生産拠点を新興国へ移転・統廃合する動きを加速させれば、国内市場の空洞化による中長期的な設備投資の抑制を招きかねません。加えて、限られたパイを巡って国内の同業他社との間で激しい価格競争が発生したり、安価な海外製の設備メーカーが国内市場へ本格的に参入してきたりすることは、同社の高い市場シェアを脅かす深刻な脅威になり得ると推測します。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期的な戦略としては、既存の顧客層が抱える「省人化ニーズ」に徹底的に応えるため、充填機単体の販売から、自動パレタイザーや無人搬送装置(AGV)を含めたライン全体の高付加価値なセット販売(クロスセル)を推進することが有効であると考えます。具体的には、自社の設計エンジニアの強みを活かし、限られた工場のレイアウトに最適化されたコンパクトな自動化システムを提案することで、設備単価と利益率の向上を図ることが重要です。また、約373%という高い流動比率の資金余力を活かし、過去に納入した膨大な既存設備に対する予防保全型のメンテナンス契約を積極的に獲得していく必要があります。これらの取り組みにより、新規設備の販売と並行して安定したアフターサービス収益(ストック収益)を拡充し、外部環境に左右されにくい強靭な組織体質を構築できると推測します。
✔中長期的戦略
3〜5年の視点に立った中長期的戦略としては、成熟する塗料・化学業界への依存を徐々に下げ、食品や医薬品、先端電子材料といった新たな成長市場への防爆・精密充填技術の横展開を本格化させることが求められます。自己資本比率約72.2%という強固な財務基盤を背景に、次世代型のIoT対応充填機(遠隔監視や予知保全機能付き)の研究開発に継続的な投資を行い、技術的な優位性をさらに高めることが不可欠です。さらに、日本製鉄グループという世界的なネットワークを最大限に活用し、海外へ進出する日系メーカーの工場に対して、設備の一括納入からグローバルな保守サポートまでを提供できる体制を構築することが重要になります。こうした新規市場の開拓と海外展開の強化が、同社を単なる充填機メーカーから「総合的なファクトリーオートメーション企業」へと進化させ、継続的な成長を牽引するでしょう。
【まとめ】
今回の決算公告から、日鉄ドラムテクノ株式会社は自己資本比率約72.2%、当期純利益90百万円という、極めて健全な財務体質と安定した収益基盤を有していることが確認できました。同社の最大の強みは、日本製鉄グループの圧倒的な信用力と、60年以上の歴史で培われた高度な防爆・充填技術にあり、製造現場の自動化・省人化という外部環境の大きな機会を捉える絶好のポジションにあります。一方で、国内におけるドラム缶需要の伸び悩みや、原材料価格の高騰、国内製造業の海外流出といった課題にも直面しており、今後は既存市場に依存しない新たな収益モデルの確立が急務となります。そのため、潤沢な手元資金を次世代設備の開発やメンテナンス事業のデジタル化に投資し、食品・医薬品分野などの新規市場や海外展開へと事業領域を広げていくことが、同社の持続的な成長と産業界への貢献を両立する重要な鍵を握ると考えています。
【企業情報】
企業名: 日鉄ドラムテクノ株式会社
所在地: 千葉県千葉市花見川区犢橋町74-1
代表者: 代表取締役 武中 誠
設立: 1998年12月
資本金: 50百万円
事業内容: 液体・粉体用各種充填機、各種搬送機、自動化設備設計・エンジニアリング等
株主: 日鉄ドラム株式会社
