内外エレクトロニクス株式会社の第42期決算は、当期純利益470百万円を計上し、非常に強固な財務基盤と安定した収益力を示す結果となりました。AIインフラへの投資拡大などを背景に、世界の半導体市場がかつてない活況を呈する中、製造装置の安定稼働を支える同社の役割はますます重要性を増しています。本記事では、全国規模のサービス網と確かな技術力を持つ同社の決算数値から、現在の事業構造と将来に向けた成長戦略を徹底的に読み解いていきます。
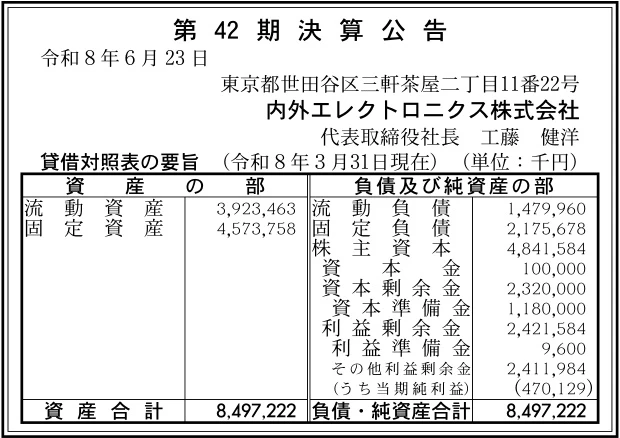
【決算ハイライト(第42期)】
| 資産合計 | 8,497百万円 (約85.0億円) |
|---|---|
| 負債合計 | 3,656百万円 (約36.6億円) |
| 純資産合計 | 4,842百万円 (約48.4億円) |
| 当期純利益 | 470百万円 (約4.7億円) |
| 自己資本比率 | 約57.0% |
【ひとこと】
内外エレクトロニクス株式会社の第42期決算は、当期純利益470百万円を計上し、堅調な業績を示しています。自己資本比率は約57.0%と高い水準を維持しており、財務基盤の健全性が非常に高い状態にあると評価できます。活況を呈する半導体業界において、同社が全国に展開するサービス拠点網が確かな収益を生み出していると推測されます。今後もこの強固な財務体質を活かし、さらなる事業拡大に向けた人材投資や拠点拡充をどのように進めていくのかに注目が集まります。
【企業概要】
企業名: 内外エレクトロニクス株式会社
設立: 1984年
事業内容: 半導体製造装置の組立、オーバーホール、半導体関連設備機器の保守・修理、および人材派遣・運用
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔半導体製造装置・関連機器の組立およびオーバーホール事業
同社は半導体デバイスメーカーや装置メーカーを対象に、半導体製造装置の組立やオーバーホールに関する事業を展開しています。仙台、江刺、福島などの主要な事業所を拠点として、装置本体の組み立てから、付随する部品の加工に至るまで、幅広い生産体制を構築していることが特徴です。長年にわたり蓄積された精密な技術力を提供価値とし、顧客企業の要求に合わせた高品質な装置の納入を通じて、安定した収益基盤を確立していると考えられます。また、古い装置を再整備するオーバーホール業務により、顧客の設備投資負担を軽減するとともに、持続可能な事業モデルを実現しています。
✔保守メンテナンスおよび人材運用・派遣事業
装置の導入後における稼働率の維持を目的として、同社は全国各地のサービスセンターを通じて保守メンテナンス事業を行っています。長崎、熊本、広島、四日市など、主要な半導体工場が立地するエリアに拠点を細かく配置し、トラブル時の迅速な対応や定期的な除害設備のメンテナンスなどを提供しています。さらに、これらの据付や保守サービスに関わる専門的な技術を持った人材の派遣や運用も行っており、顧客の工場運営を人材面からも強力にサポートしています。現場のニーズに密着した継続的なサービス提供により、安定したストック型の収益を生み出していると推測されます。
【財務状況等から見る経営環境】
✔外部環境
世界的なAIサーバー需要の拡大やデータセンター向けの投資増により、半導体市場は極めて良好な外部環境にあります。日本半導体製造装置協会(SEAJ)の予測によると、2026年度の日本製半導体製造装置販売高は前年度比26%増の6兆5,502億円に達すると見込まれており、設備投資意欲は非常に旺盛です。国内においても、経済安全保障の観点から大規模な半導体工場の新設や増強が相次いでおり、装置の据付や保守・メンテナンスへの需要は飛躍的に高まっています。一方で、こうした活況の裏側では技術者の深刻な不足や人件費の高騰が進行しており、労働集約的な側面を持つサービス事業にとっては、これにどう対応するかが重要な経営上の論点となっています。
✔内部環境
同社は創業以来40年にわたって蓄積してきた半導体製造装置に関する深い知見と、全国に広がる強固なサービスネットワークを有しています。800名を超える従業員を擁し、装置の組立から導入後の保守・オーバーホールまでをワンストップで提供できる体制は、顧客企業にとって高い付加価値をもたらしています。また、当期純利益470百万円、利益剰余金2,422百万円という結果が示す通り、長年の堅実な経営によって手厚い内部留保を築き上げてきました。この充実した経営資源は、急増する顧客ニーズに応えるための新たな拠点開設や、次代を担う技術者の採用・育成に対する機動的な投資を可能にする強力な武器となっています。
✔安全性分析
同社の財務の安全性は、極めて高い水準にあると評価できます。総資本に対する純資産の割合を示す自己資本比率は約57.0%に達しており、外部からの借り入れに依存しすぎない強固な財務体質を構築しています。また、企業の短期的な支払い能力を示す流動比率は約265%(流動資産3,923百万円÷流動負債1,480百万円)であり、当面の資金繰りに対する懸念は皆無と言える状況です。さらに、純資産に対する負債の割合を示す負債比率も約0.8倍に抑えられており、借入金等による財務リスクは適切にコントロールされています。総資産利益率(ROA)も約5.5%を確保しており、保有する資産を効率的に活用して安定した利益を創出していることが分かります。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、国内の主要な半導体生産拠点に近接して配置された、全国規模のサービスセンター網にあります。この緻密なネットワークにより、顧客の工場でトラブルが発生した際にも迅速に対応できる体制を構築しており、顧客からの高い信頼を獲得しています。加えて、1984年の創業以来培ってきた、製造装置の組立から部品加工、さらには保守・オーバーホールに至るまでを一貫してカバーする幅広い技術力も大きな優位性です。また、約57.0%という高い自己資本比率と潤沢な利益剰余金に裏打ちされた強固な財務基盤は、景気変動の波が激しい業界の中にあっても、安定した事業運営と機動的な成長投資を両立させる原動力となっています。
✔弱み (Weaknesses)
一方で、半導体業界特有の「シリコンサイクル」と呼ばれる急激な需要変動に、業績が左右されやすい事業構造であることは否めません。装置メーカーの設備投資動向が直接的に受注に影響するため、市況の悪化局面では売上高が一時的に落ち込むリスクを常に抱えています。また、同社の提供する高品質な保守・メンテナンス事業は、高度な専門知識を持った技術者の存在が不可欠であり、継続的な人材の採用と長期間にわたる育成には多大なコストと労力を要します。昨今の急激なインフレに伴う部材費の上昇や、人材確保のための人件費の高騰は、サービス価格への転嫁が遅れた場合、直接的に利益率を圧迫する要因となる側面があります。
✔機会 (Opportunities)
現在、生成AIの普及やデータセンターの拡張を背景に、世界的な半導体需要は中長期的な拡大期を迎えており、これは同社にとって極めて大きな成長の機会です。特に国内では、国策としての半導体産業の復興支援策により、九州や東北、北海道などで大規模な工場の新設・拡張プロジェクトが進行しており、これに伴う装置の据付や立ち上げ支援の需要はかつてない規模に膨らんでいます。さらに、半導体微細化技術の進展に伴い、製造装置自体がより複雑かつ高度化しているため、真空ポンプやチラー等の周辺機器の定期的なメンテナンスや、高度なオーバーホール技術に対するニーズも、今後ますます高まっていくと推測されます。
✔脅威 (Threats)
事業環境を脅かす最大の要因は、国内における深刻な労働力不足と、それに伴う優秀なエンジニアの獲得競争の激化です。他業界も含めた人材争奪戦は激しさを増しており、十分なサービス提供人員を確保できなければ、旺盛な需要を取りこぼすリスクが存在します。また、半導体市場の急速な拡大に伴い、他のエンジニアリング会社や装置メーカーの保守部門がサービス領域を拡大し、市場シェアを巡る競争が激しくなる可能性も否定できません。加えて、各国の輸出規制の強化などといった地政学的リスクの高まりは、部品供給網の寸断を引き起こし、組立や修理業務の遅延といった形で同社の事業活動に直接的な悪影響を及ぼす懸念があります。
【今後の戦略として想像すること】
✔短期的戦略
直近の1〜2年においては、現在国内で相次いでいる新規半導体工場の立ち上げスケジュールに合わせ、十分な技術者を迅速に配置することが最優先課題となると考えます。そのためには、既存の人員配置の最適化を図るとともに、中途採用の強化や、実践的な研修プログラムの拡充による若手技術者の早期戦力化を急ぐことが有効です。同時に、急激な人件費や保守部品価格の高騰を吸収するため、提供する保守・メンテナンスサービスの価格体系の見直しを進める必要があります。顧客に対して提供価値を丁寧に説明し、適正な対価を確保することで、利益水準の維持と従業員への還元を両立させることが重要になると推測されます。
✔中長期的戦略
3〜5年の視点では、同社が掲げる「人的資本経営」をさらに進化させ、従業員一人ひとりが自律的にスキルアップできる企業文化の定着を図ることが不可欠です。次世代の極端紫外線(EUV)露光装置などの最先端技術に対応できる高度な専門技術者を育成することが、長期的な競争力の源泉となります。また、安定した財務基盤と高い流動比率から得られる豊富な手元資金を活用し、新たな半導体集積地域における拠点の新規開設や、既存施設の拡張投資を継続することが成長を牽引するでしょう。さらに、センシング技術やデータ分析を用いた予知保全サービスなど、高付加価値な新たなソリューションの開発に乗り出すことも有力な戦略であると思います。
【まとめ】
今回の決算数値から、内外エレクトロニクス株式会社は、当期純利益470百万円という堅実な収益力と、自己資本比率約57.0%という安定した財務体質を兼ね備えた優良企業であることが分かります。同社の最大の強みは、創業から40年にわたり培ってきた製造装置に関する専門技術と、全国の主要な顧客工場を網羅するサービスネットワークにあります。そのため、AI普及に伴う世界的な半導体需要の拡大と、国内における工場新設ラッシュという追い風を受け、さらなる事業規模の拡大が期待できる環境にあります。一方で、急増する需要に応えるためのエンジニアの確保や、人件費高騰への対応といった経営課題にも直面しています。今後は、強固な財務基盤を活かした積極的な人的資本への投資を通じて組織力を強化し、より高度で高付加価値なサービス提供へと事業を進化させていくことが重要になると考えています。
【企業情報】
企業名: 内外エレクトロニクス株式会社
所在地: 東京都世田谷区三軒茶屋2-11-22 サンタワーズセンタービル 7F
代表者: 代表取締役 工藤 健洋
設立: 1984年10月15日
資本金: 100,000千円
事業内容: 半導体製造装置の組立、オーバーホール、半導体製造装置部品の加工及び組立、保守・サービス等に係る人材派遣・運用
