コニカミノルタFPTソリューションラボ株式会社の第2期決算は、当期純利益89百万円を計上し、合弁企業の立ち上げ期として非常に順調な滑り出しを見せました。日本国内で深刻化するIT人材不足を背景に、製造業の知見とグローバルなITリソースを融合した開発体制への期待がかつてないほど高まっています。本記事では、同社が公表した最新の財務数値をもとに、その事業構造の強みや抱える課題、今後の成長シナリオについて専門的な視点から見ていきます。
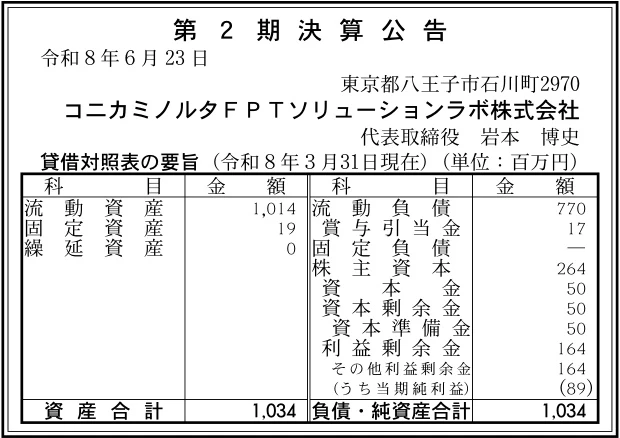
【決算ハイライト(第2期)】
| 資産合計 | 1,034百万円 (約10.3億円) |
|---|---|
| 負債合計 | 770百万円 (約7.7億円) |
| 純資産合計 | 264百万円 (約2.6億円) |
| 当期純利益 | 89百万円 (約0.9億円) |
| 自己資本比率 | 約25.5% |
【ひとこと】
同社の第2期決算は、設立間もない初期段階でありながら当期純利益89百万円をしっかりと確保しており、優れた収益創出能力が際立っています。総資産1,034百万円に対して純資産264百万円となっており、自己資本比率は約25.5%と成長投資が先行するITベンチャーらしい財務構造を示しています。流動比率が約132%と健全な水準に保たれていることから、短期的な資金繰りをコントロールしながら順調に事業規模を拡大している様子が伺えます。大手光学・情報機器メーカーとグローバルIT大手による強固なバックボーンを活かし、さらなる高成長へ繋げられるかが今後の大きな注目点と言えます。
【企業概要】
企業名: コニカミノルタFPTソリューションラボ株式会社
設立: 2024年
事業内容: ソフトウェア開発(組込み、アプリ、クラウド、AI等)、コニカミノルタグループからの業務受託、ベトナム拠点の活用によるベストショア開発
https://kmsl.konicaminolta.jp/index.html
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔組込み・各種ソフトウェア開発受託事業
同社は、複合機のソフトウェア開発で培われた高度な技術をベースに、組込みシステムや各種アプリケーションの開発を主要顧客であるグループ企業等へ提供しています。顧客に対しては、製品企画からプロセス管理、メンテナンスに至るまで、コニカミノルタの品質基準を満たした信頼性の高いソフトウェア開発価値を提供しています。開発の提供にあたっては、日本国内の司令塔組織とベトナム子会社の開発拠点を組み合わせ、品質とコストを最適化したベストショア体制を構築しています。この事業における収益は、主に受託開発に伴う人件費ベースの対価や成果物納品による工賃収入によって成り立っていることが挙げられます。
✔AI・クラウド・DXソリューション事業
従来の組込み開発にとどまらず、最先端のAI技術やクラウドインフラ、DX自動化システムを活用した高度なソリューション開発を拡大しています。業務効率化やデータ分析を求める企業顧客に対して、画像診断AIやクラウド連携基盤、ERP自動化といった高付加価値なシステムを構築して提供しています。FPTソフトウェアが保有する広大なIT人材リソースと最新の技術アセットを活用し、迅速かつ柔軟なシステム構築体制を整備しています。収益の上げ方としては、個別のシステム構築受託に加えて、クラウド運用の保守管理やライセンス提供に伴う継続的なストック収入が貢献しています。
【財務状況等から見る経営環境】
✔外部環境
国内のITサービス市場は、電子情報技術産業協会(JEITA)の調査によると2024年度に約9兆円規模へ迫るなど、デジタル投資が非常に活発な状況にあります。特に経済産業省の試算では2030年に国内で約80万人のIT人材が不足すると予測されており、海外のリソースを活用したオフショアやハイブリッド開発の需要が急速に高まっています。一方で、ベトナムなどのオフショア拠点における現地人件費の上昇や、為替変動に伴うコスト増といったマクロ要因が事業環境に影響を与えています。このような環境下において、単なる低コスト追求ではなく高レベルな技術力と品質管理を両立させた「ベストショア開発」に対する需要は一段と強まっています。同社にとってこの市場動向は、コニカミノルタの品質力とFPTのリソース力を武器に成長を加速させる絶好の外部機会をもたらしていると言えます。
✔内部環境
同社の内部環境は、設立2期目にして当期純利益89百万円という高い利益率を達成している点に表れており、極めて効率的な事業運営が行われています。資本金50百万円に対して純資産264百万円を蓄積しており、利益剰余金が164百万円まで積み上がっている事実は、創業初期からの安定した稼働率の高さを示しています。また、親会社であるコニカミノルタからの安定的な開発案件受託があることで、営業コストを低く抑えつつ確実な収益を確保できる強固な事業構造が確立されています。ただし、事業の大部分がグループ内需要に依存している側面があるため、親会社の投資計画や製品開発スケジュールの変更に業績が連動しやすいリスクも存在します。今後は蓄積された技術ノウハウと開発成果をベースに、グループ外への外販拡大に向けた内部体制の構築が重要なテーマとなってきます。
✔安全性分析
同社の第2期決算における安全性指標を分析すると、急成長局面にあるITベンチャー企業に典型的な財務の特徴が見て取れます。総資産1,034百万円に対する自己資本比率は約25.5%となっており、純資産264百万円に対して負債合計が770百万円であるため、負債比率は約2.9倍という水準です。一方で、短期的な支払い能力を示す流動比率は約132%(流動資産1,014百万円÷流動負債770百万円)を確保しており、当面の運転資金繰りに支障をきたすリスクは低いと言えます。また、総資産利益率(ROA)は約8.6%という高い数値を示しており、投下された総資産を活かして効率的に利益を生み出している状態が評価できます。成長投資を優先するフェーズとして負債比率はやや高めですが、今後は蓄積される利益によって自己資本比率を高め、財務バランスを平準化していくことが期待されます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、コニカミノルタが長年培った高度な品質管理力と、FPTが持つ広大なグローバルITリソースを融合させた「ベストショア開発体制」にあります。日本とベトナムの強みを掛け合わせることで、技術移管や高度なすり合わせ開発を高品質かつ低コストで提供できる独自の競争力を実現しています。財務面においても、第2期にして総資産利益率(ROA)約8.6%という高い資産効率を達成し、当期純利益89百万円を創出する優れた収益力を備えています。さらに、複合機の組込み開発からAI、クラウド、半導体設計に至るまで、多岐にわたる高度な技術ソリューション群を保有している点も大きな強みです。これらの要素が相乗効果を生み出すことで、他社が容易に真似できない高付加価値なITエンジニアリングサービスの提供を可能にしています。
✔弱み (Weaknesses)
同社の弱みとしては、自己資本比率が約25.5%、負債比率が約2.9倍となっており、成長投資に伴い流動負債への依存度が比較的高い点が挙げられます。また、現状の事業ポートフォリオがコニカミノルタグループからの受託案件に大きく依存しているため、親会社の業績や開発投資の動向に左右されやすい構造です。さらに、日本とベトナムに拠点を分散させたハイブリッド開発モデルでは、国を跨ぐプロジェクトマネジメントやコミュニケーションのコストが発生します。文化や言語の違いによる開発の遅延リスクを回避するためには、高度なブリッジSEや管理人材の継続的な確保が不可欠という課題も存在します。今後のさらなる拡大に向けては、単一グループへの依存からの脱却と、体制維持コストの最適化を同時に進めていく必要があります。
✔機会 (Opportunities)
外部環境における大きな機会として、経済産業省が試算する2030年のIT人材約80万人不足に象徴される、深刻なエンジニア不足の常態化が挙げられます。これにより国内企業の間でオフショア開発やニアショア開発を活用したリソース確保のニーズが急増しており、同社の「ベストショアモデル」に強い追い風となっています。また、JEITAの調査が示すように国内ITサービス市場が9兆円規模へ拡大する中、製造業のDXやAI活用といった高付加価値領域の需要が高まっています。同社が強みを持つAI画像異常判定やスマートインダストリ向けソリューションは、省人化を目指す製造業の課題解決に直接寄与する絶好の機会を提供します。これらの豊富な市場ニーズを捉えることで、グループ外の一般企業向け新規受託案件を飛躍的に拡大させることが十分に可能です。
✔脅威 (Threats)
同社が直面する外部脅威としては、ベトナム現地におけるIT人材の争奪戦激化や、それに伴う人件費の高騰が急速に進んでいる点が挙げられます。為替相場の変動リスクも加わることで、従来型のオフショア開発が享受してきた単なるコスト優位性が急速に縮小する懸念が存在します。また、国内のITサービス市場においては、大手SIerや多様なオフショア開発ベンダーとの間で顧客獲得競争が激しさを増しています。加えて、親会社グループの経営戦略見直しや開発予算の圧縮が実施された場合、受託案件量が直接的に減少する外部リスクを否定できません。これらの脅威に対抗するためには、価格競争に頼らない高付加価値ソリューションの提供と、多角的な顧客基盤の構築が不可欠となります。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期的戦略としては、ベトナム拠点との連携におけるプロジェクトマネジメント体制の高度化と標準化を最優先で推進することが有効と考えられます。開発プロセスの可視化とブリッジエンジニアの育成を強化することで、開発品質を維持しながら案件の回転率と粗利率をさらに高めることが可能となります。また、親会社グループ内で需要の高いAIソリューションやDXプロセスの自動化モジュールをパッケージ化し、社内水平展開を加速させるべきです。これにより開発の再利用性を高め、限られたエンジニアリソースでより多くの案件に対応できる高収益な体制を早期に確立することが期待されます。短期的な収益性を高めて内部留保を厚くすることは、負債比率の改善と財務基盤の強化にも直接的に貢献すると考えます。
✔中長期的戦略
3〜5年の視点に立った中長期的戦略としては、コニカミノルタグループ外の製造業や大手企業に対する「ベストショア開発」の外販事業を本格化させることが重要です。独自のAI画像診断やスマートインダストリ向けソリューションを武器に外販比率を高め、特定の顧客に依存しないバランスの取れた事業ポートフォリオを構築すべきです。また、蓄積された利益を活用して自社IP(知的財産)型のストックビジネスやクラウド型サービスの比重を引き上げ、持続的な高利益体質を目指す方向性が有効です。さらに、財務面では ROA約8.6%という高い資産効率を維持しつつ、自己資本比率を40%以上まで高めることで、不確実な経済環境にも耐えうる強固な経営基盤を完成させます。これらを通じて単なる受託開発会社を超え、製造業DXをグローバルに牽引する次世代ITソリューション企業への進化を遂げることが期待されます。
【まとめ】
コニカミノルタFPTソリューションラボ株式会社の第2期決算は、当期純利益89百万円を計上し、合弁設立後順調な成長軌道に乗っていることを証明する素晴らしい結果となりました。同社はコニカミノルタの品質確保力とFPTのグローバルなITリソースを融合した「ベストショアモデル」という最大の強みを有しており、深刻化する国内IT人材不足の中で極めて高い市場価値を発揮しています。一方で、自己資本比率約25.5%や負債比率約2.9倍に表れる初期の成長投資依存や、親会社グループへの受注依存からの脱却が今後の経営課題として挙げられます。今後は、短期的には開発プロセスの標準化とAIソリューションの社内水平展開で収益性を底上げしつつ、中長期的にはグループ外への外販拡大とストック型ビジネスの構築を進めていくことが有効と考えられます。潤沢な市場機会と優れた技術力を活かし、同社が日本の製造業DXを支える中核企業へと飛躍していくプロセスを今後も注目していきたいと思います。
【企業情報】
企業名: コニカミノルタFPTソリューションラボ株式会社
所在地: 東京都八王子市石川町2970
代表者: 岩本 博史
設立: 2024年4月1日
資本金: 50百万円
事業内容: ソフトウェア開発、コニカミノルタおよびそのグループ子会社からの関連業務委託、ベトナム子会社の管理・活用によるソリューション提供等
株主: コニカミノルタ株式会社(59%)、FPT Software(41%)
