決算数値の裏側に潜むビジネスの真意を読み解く本シリーズですが、今回は当期純損失250百万円を計上した小安地熱株式会社の決算に焦点を当てていきます。一見すると大きな赤字に見える数値ですが、その背景には脱炭素社会の実現に向けてベースロード電源として期待される地熱発電所の壮大な建設プロジェクトが隠されています。本記事では、同社が抱える約190.0億円という巨額の資産と赤字決算が意味するものを深掘りし、巨大インフラ事業ならではの事業構造と今後の経営環境を徹底的に分析していきましょう。
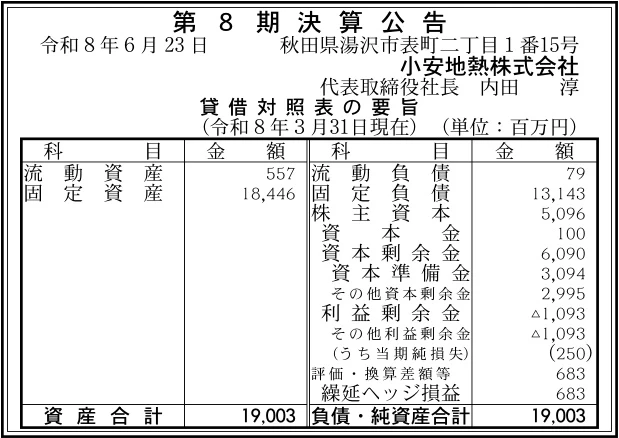
【決算ハイライト(第8期)】
| 資産合計 | 19,003百万円 (約190.0億円) |
|---|---|
| 負債合計 | 13,224百万円 (約132.2億円) |
| 純資産合計 | 5,779百万円 (約57.8億円) |
| 当期純損失 | 250百万円 (約2.5億円) |
| 自己資本比率 | 約30.4% |
【ひとこと】
小安地熱株式会社の第8期決算は、当期純損失250百万円と赤字を計上しています。これは現在「かたつむり山発電所」が建設段階にあり、巨額の先行投資フェーズにあることが最大の要因です。特筆すべきは、約190.0億円もの巨大な資産規模でありながら自己資本比率約30.4%を維持し、強固な資本のもとでプロジェクトが推進されている点です。2027年3月の本格稼働に向けて、この巨大プロジェクトがどのように形作られていくのかが注目されます。
【企業概要】
企業名: 小安地熱株式会社
設立: 平成30年9月13日
事業内容: 秋田県湯沢市小安地域における地熱発電所の建設と運営
http://www.oyasu-geothermal.com/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔地熱発電所の建設・運営事業
同社の中核事業は、秋田県湯沢市の小安地域における「かたつむり山発電所」の開発および運営です。このプロジェクトは出力14,990kWを誇るダブルフラッシュ方式を採用した地熱発電設備であり、天候に左右されない安定したベースロード電源としての提供価値を持っています。対象となる顧客は、FIT(固定価格買取制度)を利用して電力を買い取る電力会社であり、稼働後は長期にわたって確実な売電収入を得るモデルが構築されています。現在は2027年3月の運転開始を目指して建設工事を進めている段階であり、売上が発生する前の先行投資期間となっています。
✔強力なプロジェクト推進体制と政策的支援
同社の事業を根底で支えているのは、国内有数のエネルギー企業による強力なジョイントベンチャー体制です。出資比率は出光興産が42.5%、INPEX地熱開発が42.5%、東京電力リニューアブルパワーが15.0%となっており、各社が長年培ってきた資源開発や発電プラント運営のノウハウが結集されています。また、本事業は2023年3月に地熱発電所として初めて「重要電源開発地点」に指定されるなど、国策としての後押しも受けています。このように、民間トップクラスの技術力・資金力と、公的な支援制度が噛み合うことで、極めて難易度の高い大規模プロジェクトを推進する体制が整えられています。
【財務状況等から見る経営環境】
✔外部環境
同社を取り巻く外部環境を見ると、脱炭素社会の実現に向けた再生可能エネルギーへの需要がかつてなく高まっています。矢野経済研究所の推計データによれば、国内の地熱発電市場における設備容量は、2010年の53万kWから2030年に向けて約200万kWへと大きく成長する見通しが示されています。しかし一方で、昨今の急激なインフレや円安を背景としたプラント建設資材の高騰が、新規開発プロジェクトの投資採算性を圧迫するマクロ要因として働いています。さらに、国内でのプラント建設を担う技術者や現場作業員の人手不足も深刻化しており、予定通りの工期と予算内で建設を完遂させることが業界全体の重い課題と言える状況です。
✔内部環境
内部環境においては、今回の決算数値が示す通り、極めて大規模な先行投資が先行する財務構造が明確に表れています。資産合計19,003百万円のうち、固定資産が18,446百万円と大多数を占めており、発電プラントの建設や地下資源の開発にいかに巨額の資金が投じられているかが分かります。売上が発生していない建設段階であるため、当期純損失250百万円を計上し、利益剰余金も▲1,093百万円とマイナスが蓄積していますが、これはインフラ開発特有の正常なプロセスです。株主である大手エネルギー3社の強固なバックアップがあるからこそ、こうした長期的な赤字フェーズに耐えうる経営資源を保持していると推測されます。
✔安全性分析
安全性分析の観点では、巨額の赤字を計上しているにもかかわらず、プロジェクトを完遂するための堅牢な財務基盤が確認できます。自己資本比率は約30.4%を維持しており、株主資本5,096百万円の中には多額の資本準備金等の資本剰余金(6,090百万円)が積まれ、リスクバッファーとして機能しています。また、短期的な支払い能力を示す流動比率は約705%と非常に高く、当面の事業活動を維持するための手元流動性は十分に確保されています。加えて、現在の純資産を当期純損失で割った赤字耐久力は約23期という計算になり、売上ゼロの現状が続いても長期にわたって純資産を使い切らないだけの、強大な資本の裏付けがあることが読み取れます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、出光興産、INPEX地熱開発、東京電力リニューアブルパワーという日本を代表するエネルギー企業3社による強力な支援体制にあります。この合弁体制により、地下資源探査からプラント建設、さらには稼働後の系統連系に至るまでの高度な専門的ノウハウを一気通貫で活用できる点は、他社には真似できない大きな優位性です。さらに、国から「重要電源開発地点の指定」を受けていることで、許認可手続きの円滑化や地域との合意形成において強力な後押しを得ています。そして、今回の決算で確認された流動比率約705%という手厚い手元資金の確保状況が、想定外のトラブルに対する財務的な耐久力を確実なものにしています。
✔弱み (Weaknesses)
一方で、インフラ開発という事業特性に起因する構造的な弱みも抱えています。最も顕著なのは、調査開始から2027年の稼働予定まで十数年という極めて長い開発リードタイムを要し、その間は一切の売上が立たないというビジネスモデルの重さです。そのため今回の決算でも当期純損失250百万円を計上し、利益剰余金▲1,093百万円とマイナスが膨らんでいることから、初期投資の回収にはさらに数十年単位の時間を要することになります。また、固定資産18,446百万円という巨大な設備投資を抱え込むことは、稼働後の減価償却費負担が長期間にわたって利益を圧迫し続けることを意味し、コスト構造の硬直化をもたらすという側面があります。
✔機会 (Opportunities)
外部環境がもたらす最大の機会は、カーボンニュートラルの潮流に乗った、ベースロード電源としての地熱発電への歴史的な期待の高まりです。太陽光や風力とは異なり、天候に左右されず24時間安定して稼働できる地熱発電は、国のエネルギーミックス政策において極めて重要な位置を占めています。矢野経済研究所の予測が示すように、2030年に向けて国内の設備容量が大きく拡大する市場環境は、同社にとって力強い追い風となります。また、稼働後はFIT制度の適用により、一定期間にわたりあらかじめ定められた価格での売電が保証されるため、市場の価格変動リスクを排除した上で極めて安定的なキャッシュフローを創出できるチャンスが広がっています。
✔脅威 (Threats)
事業環境における最も警戒すべき脅威は、建設段階での各種コストの上振れリスクと、地下資源特有の不確実性です。昨今の世界的なインフレや円安、さらには人手不足による労務費の高騰は、プラント建設の総費用を当初の予算から大きく引き上げるリスクを孕んでおり、採算性の悪化に直結しかねません。また、地熱発電は目に見えない地下の蒸気・熱水を扱うため、掘削の過程で想定通りの資源量が確保できないリスクや、稼働後に蒸気量が想定よりも早く減衰してしまうリスクが常につきまといます。これに加えて、自然公園内での開発となるため、周辺環境への影響に対する厳しいモニタリングや、地域住民との継続的な合意形成が崩れた場合のプロジェクト停止リスクも無視できません。
【今後の戦略として想像すること】
✔短期的戦略
これまでの分析を踏まえた短期的戦略として、第一に2027年3月の運転開始に向けた確実なプロジェクトマネジメントと厳格なコストコントロールが不可欠であると考えます。インフレや資材高騰が続く中で、固定負債13,143百万円というこれ以上の借入依存を抑えるためにも、調達ルートの多角化や工期の最適化を図り、建設費用の超過を最小限に食い止めることが重要です。第二の施策として、稼働後のO&M(運転保守)体制の構築に向けた、地元雇用を含めた人材の早期確保と育成を進めることが求められます。最新の遠隔監視システムの導入などを併せて準備し、人手不足時代にも対応できる効率的な運営体制を今のうちから整備しておくことが有効であると考えます。
✔中長期的戦略
中長期的戦略としては、稼働後の安定操業を絶対条件とした上で、巨大な初期投資の着実な回収と地域共生モデルの確立が重要になるでしょう。具体的には、稼働中に蒸気量の減衰が見られた場合にも備え、追加の掘削や還元井の最適化など、地下資源をサステナブルに維持するための高度な技術的モニタリングを継続していくことが第一の方向性です。第二の方向性として、発電後の熱水を地元の農業用ハウスや温泉施設などへカスケード利用(多段階利用)する仕組みを構築することが有効であると考えます。これにより、単なる売電事業に留まらず、地域経済に直接的な恩恵をもたらす存在へと昇華し、長期的な地元との信頼関係を確固たるものにすることが期待されます。
【まとめ】
今回の決算数値から、小安地熱株式会社は当期純損失250百万円の赤字を計上しているものの、これは約190.0億円という巨大な固定資産を形成する開発プロセスの一環であり、強固な株主資本によって支えられていることが明確になりました。そのため、脱炭素社会へ向けて2030年へと拡大する再エネ市場の追い風と、国内トップクラスのスポンサー陣の知見を最大限に活かし、プロジェクトを完遂する力は十分にあると推測されます。一方で、依然として資材高騰による建設コストの増加や、地下資源の不確実性といった重い課題に直面していることも事実です。今後は、これらの建設および資源リスクを厳格に管理しながら2027年の稼働を確実に迎え、東北の地に新たなエネルギーの要を築き上げていくものと考えています。
【企業情報】
企業名: 小安地熱株式会社
所在地: 秋田県湯沢市表町2丁目1-15
代表者: 内田 淳
設立: 平成30年9月13日
資本金: 100百万円
事業内容: 秋田県湯沢市小安地域における地熱発電所の建設と運営
株主: 出光興産株式会社、株式会社INPEX地熱開発、東京電力リニューアブルパワー株式会社
