東洋アルミニウム株式会社の第27期決算において、当期純利益5,100百万円を計上したことは、マクロ経済の不確実性が高まる中でも同社が世界トップクラスの競争力を維持していることを証明しています。現在、世界のアルミ市場は、食品ロスの削減に寄与する高機能包装需要や、脱炭素社会に向けた再生可能エネルギー関連部材の急激な需要拡大により、かつてない成長の追い風を受けています。本記事では、盤石な自己資本を誇る同社の財務状況と、消費者の生活から最先端のエネルギー分野までを網羅する事業構造から、次世代を見据えた成長戦略を深く読み解いていきます。
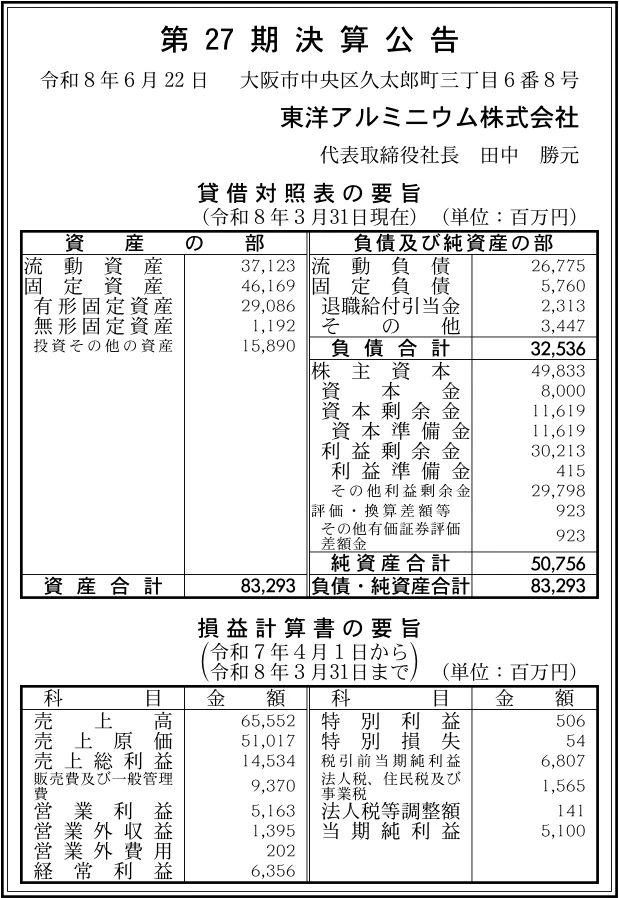
【決算ハイライト(第27期)】
| 資産合計 | 83,293百万円 (約832.9億円) |
|---|---|
| 負債合計 | 32,536百万円 (約325.4億円) |
| 純資産合計 | 50,756百万円 (約507.6億円) |
| 当期純利益 | 5,100百万円 (約51.0億円) |
| 自己資本比率 | 約60.9% |
【ひとこと】
東洋アルミニウム株式会社の第27期決算は、当期純利益5,100百万円を計上し、アルミニウム素材メーカーとしての極めて高い収益力を証明する結果となりました。最も注目すべきは、800億円を超える総資産を保有しながら、自己資本比率が約60.9%に達しているという盤石な財務基盤です。世界的に食品包装用アルミ箔や太陽電池向け部材の需要が拡大する中、同社の世界トップクラスのシェアと開発力は強力な競争優位性となります。今後、この潤沢な手元資金と強固な資本を背景に、「アルミのみにこだわらない高機能素材メーカー」としていかに新規領域を開拓していくのかが重要なポイントになるでしょう。
【企業概要】
企業名: 東洋アルミニウム株式会社
設立: 1999年(旧東洋アルミニウム株式会社は1931年設立)
事業内容: アルミ箔・アルミペースト・アルミパウダー・太陽電池関連製品等の製造・販売
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔箔・日用品事業
同社の基幹事業の一つである箔・日用品事業は、食品メーカーや医薬品メーカー、さらには一般消費者を対象顧客として、極薄かつ高機能なアルミニウム箔製品を提供しています。提供価値の筆頭には、蓮の葉の撥水効果を応用してヨーグルトの蓋裏への付着を防ぐ「ロータス効果」を取り入れた画期的なパッケージなど、顧客の隠れた不満を解消する圧倒的な開発力が挙げられます。提供体制としては、日本国内の複数工場を起点に、最新鋭の圧延技術を駆使してミクロン単位の精度で加工から印刷までを一貫して行う体制を構築しています。収益の上げ方としては、一般のアルミホイルといった日用品で安定的な売上基盤を確保しつつ、電子部品向けや高機能パッケージ用の特殊箔において高い利益率を享受するモデルとなっています。
✔パウダー・ペースト事業
世界トップクラスのシェアを握るパウダー・ペースト事業は、自動車の塗料メーカーやインキメーカー、最先端の電子部品メーカーを対象顧客として展開しています。この事業では、単なる金属粉の提供にとどまらず、自動車のボディに深みのあるメタリックな輝きを与える意匠性や、セラミックスに導電層を形成する機能性など、高度な付加価値を製品に付与しています。提供体制としては、日本国内のみならず、中国、アメリカ、ヨーロッパ、インドなど全世界13カ所に海外拠点を配置し、各地域の需要に迅速に応えるグローバルな供給ネットワークを強みとしています。高い参入障壁を持つ微細粉末の製造ノウハウを活かし、グローバル市場での圧倒的なシェアを背景とした価格決定力を武器に、高収益を安定的に叩き出す構造を有しています。
✔新事業(蓄電池・エネルギー関連)
近年、同社が成長ドライバーとして注力している新事業は、再生可能エネルギー関連企業やインフラ事業者を対象顧客として展開されています。提供価値としては、約40年にわたって培ってきた太陽電池モジュール関連製品の技術を応用し、高効率なLFP電池(リン酸鉄リチウムイオン電池)を用いた産業用蓄電池ソリューションなど、脱炭素社会の実現に直結する次世代製品を提供しています。提供体制は、社内に設立された新事業創造部門が中心となり、従来のアルミ素材の枠組みを超えた異業種との協業や技術開発をアジャイルに進める組織風土が特徴です。これからの地球環境問題の解決という社会的要請に応えながら、これまでにない全く新しい市場を自ら創出し、次なる巨大な収益の柱へと育成していく野心的な事業モデルです。
【財務状況等から見る経営環境】
✔外部環境
世界のアルミニウム関連市場は、ライフスタイルの変化と環境問題への対応を背景に、極めて力強い成長トレンドを描いています。市場調査機関のレポートによれば、世界のアルミ箔市場は2024年に約293億米ドルと推定されており、食品ロスの削減や医薬品の安全輸送に不可欠な素材として需要が底上げされています。また、再生可能エネルギーへの移行に伴い、太陽電池用のPVメタライゼーションアルミペースト市場なども急速な成長を遂げており、脱炭素領域における素材ニーズは天井知らずと言える状況です。一方で、世界的なエネルギー価格の高騰や地政学的リスクによる物流網の寸断は、アルミニウムの精錬や加工にかかる製造コストを押し上げる強烈なマクロ要因となっており、メーカー各社には厳しいコストコントロールが要求されています。
✔内部環境
同社の内部環境は、売上高65,552百万円に対して営業利益5,163百万円、当期純利益5,100百万円という実績が示す通り、極めて筋肉質で高い収益創出力を有しています。この高収益は、長年にわたる研究開発の蓄積により、「ロータス効果」を応用した箔製品や世界を牽引するアルミペーストといった、価格競争に巻き込まれにくい独自の知的財産(技術力)という経営資源によってもたらされています。また、連結従業員数2,475名という大規模な組織でありながら、「アルミのみにこだわらない」という革新的なビジョンを掲げ、常に自己変革を志向する柔軟な企業文化が根付いている点も大きな特徴です。今後は、既存事業で生み出した300億円を超える利益剰余金を、いかに新事業領域へ効率的に投資できるかが組織の重要なテーマとなります。
✔安全性分析
第27期の決算数値を用いて安全性を分析すると、巨大な装置産業でありながら、同社の財務基盤は鉄壁の安全性を誇っていることが明確に読み取れます。総資産83,293百万円に対して純資産が50,756百万円を占めており、自己資本比率は約60.9%という製造業としては非常に高い水準を維持しています。また、流動負債26,775百万円に対して流動資産が37,123百万円と手厚く確保されており、流動比率は約139%と短期的な資金繰りにおけるリスクは極めて限定的だと推測されます。負債比率についても約0.6倍と健全な水準に抑えられており、総資産利益率(ROA)は約6.1%と、保有する莫大な資産をしっかりと利益に結びつけています。これだけ強固な財務体質を有していることは、今後の急激な市況変動にも耐えうる強い防波堤として機能するはずです。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、アルミ箔およびアルミペーストにおいて世界トップクラスのシェアを誇る、他社を圧倒するブランド力と技術基盤です。長年にわたる地道な研究開発から生まれた、ヨーグルトの蓋裏への付着を防ぐ技術など、消費者の潜在的なニーズを具現化する製品開発力は強力な競争優位性となっています。また、純資産約507.6億円、自己資本比率約60.9%という極めて強固な財務体質は、莫大な設備投資を必要とする装置産業において、他社の追随を許さない絶対的な優位性をもたらしています。さらに、国内のみならずアメリカや中国、ヨーロッパなど全世界に展開する生産・販売ネットワークは、各国の需要を的確に捉え、グローバル市場で確固たる地位を築き上げる原動力となっていると考えます。
✔弱み (Weaknesses)
一方で、同社の弱みとして内包されているのは、アルミニウムという特定素材への依存度が高く、国際的な地金相場の変動リスクを直接的に受けやすい事業構造です。また、世界各地に巨大な生産拠点を抱える装置産業であるため、固定費の負担が極めて重く、万が一の不況時や稼働率低下時には利益率が一気に圧迫されるリスクが伴います。さらに、一般的な包装用アルミ箔や汎用パウダーといった領域においては、製品のコモディティ化(一般化)が進みやすく、中国などの新興国メーカーによる低価格攻勢の波に飲まれやすいという側面があります。このため、常に高付加価値領域へと製品ポートフォリオをシフトさせ続けなければならないという、構造的なプレッシャーが存在しています。
✔機会 (Opportunities)
外部環境における最大の機会は、世界的な環境意識の高まりによる、脱炭素社会の実現に向けた次世代エネルギー市場の爆発的な拡大です。太陽電池モジュール関連製品や産業用の定置型蓄電池(LFP電池)など、同社が培ってきた技術を応用できる領域は無限に広がっており、新たな巨大市場を独占できるチャンスを秘めています。また、食品ロスの削減や衛生管理に対する要求水準の向上は、より高機能で安全性の高い食品・医薬品用アルミ箔需要を持続的に押し上げる強い追い風となります。さらに、自動車業界における軽量化や電動化(EV化)の進展に伴い、車載向けの高機能アルミニウム部材やペーストの新規需要を取り込む余地が多分に残されていると言えるでしょう。
✔脅威 (Threats)
事業環境において直面する最大の脅威は、グローバルな環境規制の厳格化に伴う、製造工程におけるCO2排出量削減要請とそれに伴う環境対策コストの恒常的な増加です。アルミニウムの精錬や加工は多大なエネルギーを消費するため、エネルギー価格の高止まりは製造原価を直接的に押し上げ、利益を毀損するリスクとなります。また、技術力を急速に向上させている新興国メーカーの台頭は、グローバル市場における価格競争を激化させ、シェアを奪われる深刻な脅威です。加えて、地政学的な対立によるサプライチェーンの分断や原材料調達の不安定化は、生産体制そのものを揺るがす予測不能なマクロリスクとして、常に警戒しておく必要があります。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期的な戦略としては、原材料やエネルギー価格の高騰という逆風に対し、高付加価値製品への販売シフトと適正な価格転嫁を徹底することが最も有効であると考えます。具体的には、世界的なシェアを持つ自動車向けアルミペーストや特殊な電子部品向け素材において、顧客との強固な信頼関係を背景に確実な利益を確保する営業体制の強化が求められます。また、既存の箔・日用品事業においては、環境配慮型パッケージや食品ロス削減に直結する機能性製品の提案を加速させ、汎用品との差別化を鮮明に打ち出すべきです。さらに、国内外13の海外拠点を機動的に活用し、最適な場所での生産・調達を進めることで、グローバルサプライチェーン全体のコストを極小化する取り組みが不可欠となります。
✔中長期的戦略
3〜5年を見据えた中長期的戦略としては、300億円を超える潤沢な利益剰余金を成長エンジンとし、産業用蓄電池や太陽電池モジュールなど脱炭素領域への大規模な戦略的投資を実行することが重要であると考えます。これにより、既存のアルミ需要の枠組みを超え、持続可能な社会に不可欠なエネルギー・インフラ企業としての新しい顔を確立できます。また、同社が掲げる「アルミのみにこだわらない高機能素材メーカー」への進化を加速させるため、先進的な技術を持つスタートアップ企業との異業種協業や、M&Aを含めたオープンイノベーションを積極的に推進する方向性が有効です。これらの戦略を通じて、リサイクル技術の確立など環境負荷を最小限に抑える次世代の製造プロセスを構築し、グローバル市場での圧倒的な競争優位性を不動のものにしていくことが最大の目標となるでしょう。
【まとめ】
今回の決算は、東洋アルミニウム株式会社が国内のみならずグローバル市場においても強力な競争力を持ち、極めて健全な財務基盤を有する優良企業であることを示しています。同社は、アルミ箔とアルミペーストにおける世界トップクラスのシェアと、消費者の生活に密着した高度な開発力という最大の強みを持っています。一方で、原材料相場の変動や新興国との価格競争といった、装置産業ならではの課題に直面していることも事実です。しかし、潤沢な利益剰余金と卓越した技術力を活かし、脱炭素・エネルギー分野という成長市場へ積極的に展開していくことで、これらの課題は十分に乗り越えられると考えます。今後は、アルミの枠を超えた高機能素材メーカーとして、世界の持続可能な未来を牽引する企業へとさらなる飛躍を遂げるものと確認しています。
【企業情報】
企業名: 東洋アルミニウム株式会社
所在地: 大阪府大阪市中央区久太郎町三丁目6番8号
代表者: 代表取締役社長 田中 勝元
設立: 1999年5月(旧会社設立は1931年4月)
資本金: 8,000百万円
事業内容: アルミ箔・アルミパウダー・アルミペースト等の製造・販売
株主: 日本軽金属ホールディングス株式会社(100%)
