株式会社東陽理化学研究所の第77期決算において、当期純利益242百万円を計上したことは、同社の卓越した技術力と盤石な経営基盤を雄弁に物語っています。現在、世界の金属加工業界はインダストリアル4.0の進展により、さらなる精密化や高度化が求められる変革期を迎えています。本記事では、驚異的な自己資本比率を誇る同社の財務状況と、世界で唯一の表面処理技術を擁する事業構造から、次なる成長への戦略を読み解いていきます。
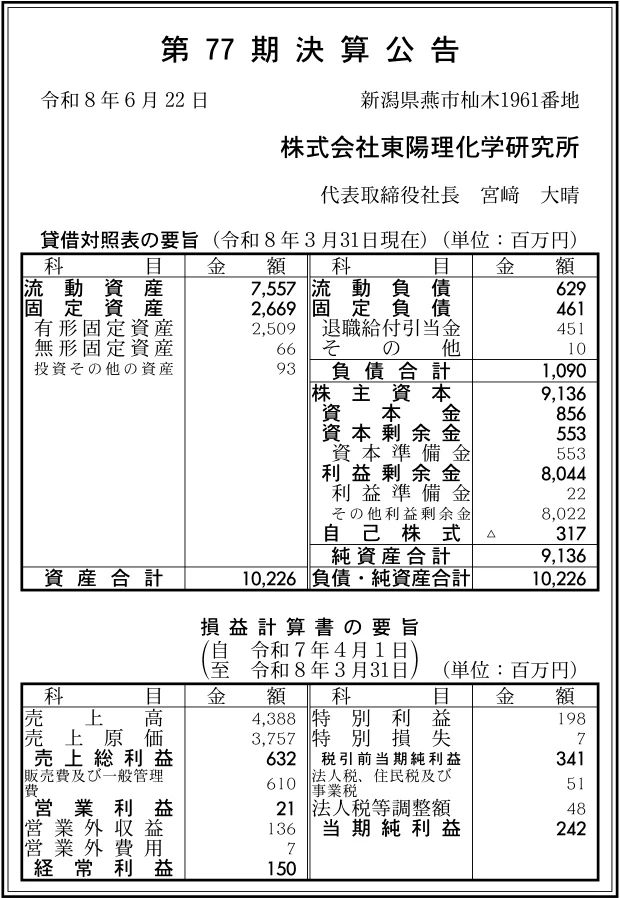
【決算ハイライト(第77期)】
| 資産合計 | 10,226百万円 (約102.3億円) |
|---|---|
| 負債合計 | 1,090百万円 (約10.9億円) |
| 純資産合計 | 9,136百万円 (約91.4億円) |
| 当期純利益 | 242百万円 (約2.4億円) |
| 自己資本比率 | 約89.3% |
【ひとこと】
株式会社東陽理化学研究所の第77期決算は、当期純利益242百万円を計上し、安定した黒字基盤を証明する結果となりました。最も特筆すべきは、約91億円にのぼる純資産と約89.3%という極めて高い自己資本比率が示す、鉄壁の財務体質です。世界の金属加工需要が高度化する中で、同社が誇る世界唯一の表面処理技術と一貫生産体制は大きな武器となります。今後、この潤沢な手元資金をいかに次世代の技術開発や自動化投資へと振り向け、さらなる成長の起爆剤とするかが注目されるポイントです。
【企業概要】
企業名: 株式会社東陽理化学研究所
設立: 1950年
事業内容: 金型設計から表面処理までの一貫生産による各種金属製品の製造
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔金属筐体・精密部品事業
同社の主力である金属筐体事業は、情報通信機器メーカーなどを対象顧客とし、携帯電話やノートパソコン、カメラなどの精密外装部品を製造しています。他社には模倣が難しい特殊な形状への対応や、アルミ、ステンレス、チタンといった多様な素材への高度な加工技術を提供価値としています。提供体制としては、金型の設計・製作からプレス、溶接、組立に至るまでを自社工場内で完結させる、世界的に見ても稀な一貫生産ラインを確立しています。この一貫体制による厳格な品質管理とリードタイムの短縮が、国内外のトップメーカーからの継続的な受注と安定した収益基盤をもたらしています。
✔金属表面処理事業
創業時からのコアコンピタンスである表面処理事業は、国内外の様々な産業メーカーを対象顧客として高度な付加価値を提供しています。この事業における最大の提供価値は、素材の性質を高めるだけでなく、鮮やかなカラーやデザイン性を付与する独自の陽極酸化発色や化学酸化発色などの高度な技術群です。特に、ステンレスやチタンの「コイル材の発色」を可能にする設備とノウハウは、同社が世界で唯一保有する強力な技術インフラとなっています。これらの表面処理加工は、電子部品だけでなく、歴史ある建造物の屋根材など幅広い分野で採用され、高付加価値な手数料収入を生み出しています。
✔板金・各種容器製造事業
一般消費者向け製品メーカーや半導体、航空宇宙業界などを対象顧客とする板金・各種容器製造事業を展開しています。この分野では、高速高性能なタレットパンチプレスやレーザー加工機を駆使し、メールボックスなどの容器類から高度な精密板金まで、多種多様なニーズに応える加工を価値として提供しています。提供体制としては、単なる部品加工にとどまらず、塗装、めっき、電装ユニットの組立から製品の梱包に至るまでを一括で請け負う「おまとめニーズ」に対応する設備と人員を配置しています。これにより、顧客側のサプライチェーン管理の手間を削減し、製品開発から量産までをトータルでサポートすることによる包括的な収益モデルを構築しています。
【財務状況等から見る経営環境】
✔外部環境
世界の金属加工業界は、製造業への設備投資の拡大やインフラ開発を背景に、持続的な成長軌道を描いています。海外の市場調査レポートによれば、世界の金属製造装置市場は2025年に約646億ドルに達し、今後も拡大が続くと予測されており、精密加工ニーズはますます高まっています。また、インダストリアル4.0に代表されるモノづくりのデジタル化が進む中、より高度で複雑な部品や環境負荷の少ない軽量素材(チタンやアルミ等)の需要が急増しています。これらのマクロトレンドは、高い技術力と多様な素材への対応力を持つ同社にとって、新たな市場を開拓するための強力な追い風となると考えます。
✔内部環境
同社の内部環境において最も際立っているのは、金型設計から表面処理までの全工程を自社で完結できる、比類なき一貫生産体制です。この生産体制は、売上高43億円規模に対して営業利益21百万円、当期純利益242百万円という安定した利益を創出する原動力となっています。一方で、製造業特有の労働集約的な側面は否めず、約300名の従業員によって支えられている高度な技術力をいかに次世代へ継承していくかが経営の課題です。決算数値から読み取れる80億円を超える莫大な利益剰余金は、こうした課題を解決するための自動化投資や、次なるイノベーションに向けた研究開発の源泉として十分に機能するはずです。
✔安全性分析
第77期の決算数値を用いた安全性分析からは、同社が極めて強固で盤石な財務基盤を有していることが明確に読み取れます。純資産合計は9,136百万円にのぼり、自己資本比率は約89.3%という製造業としては驚異的な高水準を維持しています。また、流動資産7,557百万円に対して流動負債はわずか629百万円であり、流動比率は約1201%と、手元流動性にまったく不安のない状態です。負債比率についても約0.1倍と事実上の無借金経営に近い健全性を示しており、金利変動などの外部リスクに対する耐性は極めて高いと言えます。ただし、総資産利益率(ROA)は約2.4%にとどまっており、潤沢な資産をさらなる利益成長へ結びつけるための資本効率の向上が求められます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、金型設計からプレス、溶接、組立、さらには表面処理に至るまでを自社工場内で完結させる、世界的に見ても稀有な一貫生産体制です。これにより、製品開発のスピードアップと厳格な品質管理を両立させ、情報通信機器メーカーなどから高い信頼を獲得しています。また、世界で唯一ステンレスやチタンの「コイル材の発色」を可能にする、卓越した表面処理技術を保有していることは、他社の追随を許さない圧倒的な競争優位性です。さらに、自己資本比率約89.3%、純資産約91億円という極めて強固な財務基盤は、景気変動に左右されることなく、腰を据えた長期的な技術開発や設備投資を可能にしています。
✔弱み (Weaknesses)
一方で、同社の弱みとして考えられるのは、携帯電話やノートパソコンなどの情報通信機器向け筐体事業への依存度が一定程度存在し、ITデバイスの市況変動の影響を受けやすい事業構造です。また、高度な加工技術や特殊な表面処理技術は、現場で培われた熟練技術者のノウハウに支えられている部分が大きく、国内の労働人口減少下において技術の継承や人材確保が構造的なリスクとなります。加えて、流動比率が約1201%と極めて豊富に資金を保有している反面、ROAが約2.4%にとどまっていることは、保有資産が十分に利益を生み出しきれていないという資本効率の課題を示唆しています。強固な財務基盤に甘んじることなく、資産の有効活用による収益性の底上げが必要です。
✔機会 (Opportunities)
外部環境における最大の機会は、インダストリアル4.0の進展とデジタル化の加速による、高度な精密金属加工および表面処理ニーズの世界的拡大です。半導体製造装置や航空宇宙産業など、極めて高い精度や特殊な機能が要求される分野において、同社の技術力が入り込む余地は大きく広がっています。また、SDGsへの意識の高まりから、軽量で耐久性が高く、リサイクル可能なアルミニウムやチタンなどの金属素材の用途が多様な産業で拡大しています。こうした環境下において、同社が有する豊富な手元資金を活用し、新たな機能性表面処理の開発や、新規市場を開拓するための戦略的な投資機会が多分に存在すると考えます。
✔脅威 (Threats)
事業環境において注視すべき脅威は、新興国を中心とした海外メーカーの台頭による、汎用的な金属部品や部材におけるグローバルな価格競争の激化です。品質が均一化しやすい領域においては、コスト競争に巻き込まれるリスクが常に存在し、利益率を圧迫する要因となります。また、金属加工に不可欠なレアメタルなどの原材料価格の高騰や、地政学的な要因によるサプライチェーンの分断リスクは、製造原価を押し上げる直接的な脅威です。さらに、国内製造業全体が直面している少子高齢化に伴う深刻な人手不足と人件費の高騰は、労働集約的な製造工程を持つ同社にとって、中長期的な経営の足枷になり得る懸念材料です。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期的な戦略としては、豊富な利益剰余金を積極的に活用し、工場の自動化やデジタルトランスフォーメーション(DX)への投資を加速させることが極めて有効であると考えます。具体的には、プレス加工や溶接などの工程に最新の産業用ロボットや自動検査システムを導入し、省人化と労働生産性の劇的な向上を図ることが求められます。これにより、人手不足のリスクを軽減しつつ、製造原価の低減による利益率の改善が期待できます。また、既存のITデバイス向け筐体事業においては、単なる部品供給にとどまらず、顧客の設計段階から入り込む提案型営業を強化し、他社には真似できない表面処理を組み合わせることで、さらなる付加価値の向上を目指すべきでしょう。
✔中長期的戦略
3〜5年の視点に立った中長期的戦略としては、世界トップレベルの発色技術をはじめとする独自の表面処理技術を活かし、自社ブランドの意匠建材や高付加価値商品の市場を本格的に開拓することが重要であると考えます。下請け的な部品製造から脱却し、最終製品としての価値を直接市場に問うことで、より高い利益水準を享受できるビジネスモデルへの転換が図れます。また、約91億円の純資産という圧倒的な財務の裏付けを活かし、自社の技術を補完・拡張できるデジタル系企業や特殊加工技術を持つ企業への戦略的M&A、あるいは大学・研究機関とのオープンイノベーションを推進することも不可欠です。これらの取り組みにより、既存事業の枠を超えた新たな成長の柱を構築し、持続的な企業価値の向上を実現していくことが最大の目標となるでしょう。
【まとめ】
本決算は、株式会社東陽理化学研究所が確かな収益力と極めて強固な自己資本を有する優良企業であることを証明しています。同社は、金型設計から表面処理までの一貫生産体制と世界唯一の独自技術という、他社にはない強力な競争優位性を確立しています。一方で、資本効率の向上や労働力不足への対応が今後の経営の課題として浮かび上がっています。そのため、潤沢な内部留保を単に蓄えるだけでなく、工場の自動化投資や新規領域への技術開発へと積極的に投下していくことが求められます。圧倒的な技術力にさらなる磨きをかけ、世界のモノづくりを牽引するグローバル企業へとさらなる飛躍を遂げるものと考えています。
【企業情報】
企業名: 株式会社東陽理化学研究所
所在地: 新潟県燕市杣木1961番地
代表者: 代表取締役社長 宮﨑 大晴
設立: 1950年4月
資本金: 856百万円
事業内容: 金型設計、プレス加工、溶接、組立、表面処理等による各種金属製品の製造
