世界の自動車産業を「小さなボルトで大きく支える」トップメーカーの決算数値から、他を圧倒する驚異的な財務健全性と強靭な収益力が明らかになりました。自動車業界がEV(電気自動車)化という「100年に一度の変革期」を迎え、部品サプライヤーには新たな技術革新が強く求められています。本記事では、株式会社佐賀鉄工所の第78期決算のデータを精緻に読み解き、その強固な事業構造と次世代を見据えた成長戦略を深掘りしていきます。
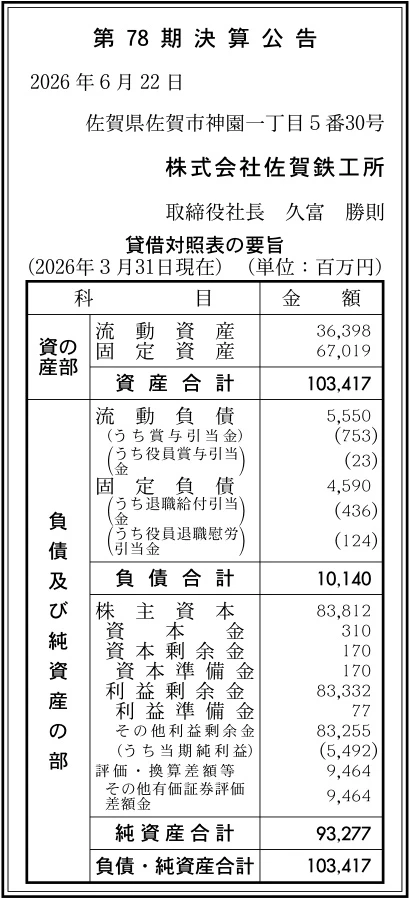
【決算ハイライト(第78期)】
| 資産合計 | 103,417百万円 (約1,034.2億円) |
|---|---|
| 負債合計 | 10,140百万円 (約101.4億円) |
| 純資産合計 | 93,277百万円 (約932.8億円) |
| 当期純利益 | 5,492百万円 (約54.9億円) |
| 自己資本比率 | 約90.2% |
【ひとこと】
第78期決算において、当期純利益5,492百万円という極めて高い収益力を示しており、業界トップクラスの盤石な経営基盤が伺えます。自己資本比率は約90.2%に達し、流動比率も約656%を記録するなど、財務の健全性は圧倒的です。自動車・農機具用を中心とした高強度ボルトにおいて、業界でも希少な「一貫生産方式」を採用し、国内外で高品質な製品を提供し続けてきた成果と言えます。EV化など自動車業界が百年に一度の変革期を迎える中、この潤沢な資本をいかに次世代部品の開発やグローバル展開に活かすかが注目されます。
【企業概要】
企業名: 株式会社佐賀鉄工所
設立: 1950年
事業内容: 自動車、農機具用をはじめとした輸送用機械器具(ボルト)の製造・販売など。
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔自動車用高強度ボルト事業
主要顧客である大手自動車メーカー向けに、エンジンや足回りなど重要保安部品として使用される高品質な高強度ボルトを提供しています。同社の最大の強みは、線材の加工から熱処理・表面処理に至るまでを自社で行う、業界でも数少ない「一貫生産方式」を採用している点です。これにより、厳格な品質管理とコスト競争力を高次元で両立させ、「不良品を一本も出さない」という徹底した品質保証体制を構築しています。数千種類に及ぶ多様なボルトの安定供給を通じて、顧客のグローバルな生産活動を支え、強固な信頼関係と継続的な収益を生み出しています。
✔農機具用・輸送用機械ボルトおよびグローバル事業
自動車向けに加え、農機具や船舶、航空宇宙関連などの輸送用機械に向けた特殊ボルトの製造・販売を展開しています。多様な産業機械において求められる耐候性や耐久性などの厳しいスペックに応えることで、顧客の最終製品の安全性と価値向上に寄与しています。さらに、国内の生産拠点に加え、アメリカ、中国、タイ、メキシコなどに「DEXTECH」ブランドとしてグローバルな生産・供給ネットワークを広げています。これにより、世界中のメーカーに対して現地でのスピーディーな対応と安定供給を実現し、為替や地域的な需要変動リスクを分散しながら事業領域を拡大しています。
【財務状況等から見る経営環境】
✔外部環境
同社を取り巻く外部環境は、自動車のEV化による部品点数の削減や、原材料価格の高止まりといった厳しい要因が並びます。調査機関xenoBrainの予測によると、自動車用ボルトメーカーの国内市場は今後5年間で約2.8%縮小すると見込まれており、内燃機関向けを中心とした汎用品の需要減少が避けられない情勢です。一方で、富士キメラ総研の調査が示すように、自動車の電動化や軽量化に伴い、高付加価値な部品や新しい締結技術へのニーズは確実に高まっています。したがって、従来型のエンジン用ボルトからの事業転換を図りつつ、新たな技術要件に応える製品開発力が今後の競争を分ける要因となります。
✔内部環境
第78期決算において当期純利益5,492百万円を計上しており、逆風下でも極めて高い利益を生み出す圧倒的な競争力を有していることが分かります。貸借対照表の利益剰余金が83,332百万円まで積み上がっている事実は、1938年の創業以来、長年にわたり高品質なモノづくりで手堅く利益を蓄積してきた経営手腕の賜物です。業界でも希少な「一貫生産方式」が、徹底した品質管理と高い利益率を根底から支える同社のコアコンピタンスとなっています。また、グローバルな生産拠点網が、特定の地域に依存しない強靭でバランスの取れた収益基盤を形成していると推測されます。
✔安全性分析
同社の財務基盤は、日本の製造業の中でもトップレベルの驚異的な安全性と安定性を誇ります。資産合計103,417百万円に対して純資産は93,277百万円であり、自己資本比率は約90.2%と極めて高い水準に達しています。負債合計は10,140百万円にとどまっており、負債比率は約0.1倍と事実上の無借金経営に近い状態にあります。また、短期的な支払い能力を示す流動資産36,398百万円は流動負債5,550百万円をはるかに上回り、流動比率は約656%と手元資金は極めて潤沢です。総資産利益率(ROA)も約5.3%を確保しており、いかなる経済的ショックにも揺るがない、鉄壁の財務体質を備えていると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
最大の強みは、1938年の創業以来培ってきた塑性加工と締結技術のノウハウであり、それを体現する「一貫生産方式」にあります。素材の加工から表面処理までを完全に内製化することで、高い品質保証とコスト競争力を高次元で実現しています。また、自己資本比率約90.2%、利益剰余金83,332百万円という圧倒的な財務基盤は、長期的な視野での大規模な設備投資や新技術開発を可能にします。国内外の主要自動車メーカーと長年にわたる強固な取引関係を築き、「DEXTECH」としてグローバルに供給網を展開している点も、他社が容易に追随できない強力な参入障壁となっています。
✔弱み (Weaknesses)
一方で、売上の大部分を自動車用ボルトに依存しているため、自動車メーカーの生産動向や業界全体の景気変動に業績がダイレクトに連動しやすいという弱みを抱えています。特に、エンジン関連部品など、内燃機関に特有のボルトへの依存度が高い場合、EVシフトの加速が売上にマイナスの影響を与える構造的なリスクが存在します。また、鉄鋼を中心とする原材料価格の変動や、電力などのエネルギーコストの高騰が、直接的に製造原価を押し上げるリスク要因となります。さらに、大規模な一貫生産体制を維持するための設備更新コストや、熟練技術者の確保・育成といった人材面の維持コストも課題となり得ます。
✔機会 (Opportunities)
事業機会としては、自動車の電動化(EV・HEV)や自動運転技術の進展に伴う、車体の軽量化やバッテリー周辺の新たな締結部品ニーズの拡大が挙げられます。市場調査レポート等にもある通り、次世代自動車向けの高強度かつ軽量な特殊ボルトへの需要は今後も高まると予想されます。また、輸送用機器以外でも、産業用ロボットや航空宇宙、インフラ分野などにおいて、高品質なボルトへの需要がグローバルに広がっています。強靭な資本力を背景に、これらの新規領域へ積極的なアプローチを行うことで、従来の自動車向けに次ぐ新たな収益の柱を確立する絶好のチャンスが広がっています。
✔脅威 (Threats)
直面する脅威として最も注視すべきは、国内市場予測が示すような自動車用ボルト市場の縮小トレンドです。EV化による部品点数の大幅な減少は、汎用ボルトの需要を根本から奪う構造的な脅威となります。また、海外の新興国メーカーが技術力を向上させ、安価な製品でグローバル市場に参入してくることによる価格競争の激化も強く懸念されます。さらに、地政学的なリスクによるサプライチェーンの混乱や、急激な為替の変動は、グローバルに展開する同社の原材料調達や海外収益にマイナスの影響を与える要因となります。こうした外部環境の劇的な変化にどう適応するかが問われます。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期戦略としては、原材料費やエネルギー価格の高騰分を、製品の品質と付加価値を武器に適切な販売価格へと転嫁していく交渉が最優先課題となります。同時に、流動比率約656%という極めて潤沢な手元流動性を活用し、製造現場へのロボット導入や画像処理・センサーを用いたIoT化といったDX投資を加速させ、生産性の飛躍的向上と省人化を図るべきです。また、既存の自動車メーカーに対しては、EV化に伴う新たな設計ニーズを早期に汲み取り、開発の初期段階から入り込んで特殊ボルトを共同開発する「提案型営業」を強化することが効果的です。足元のコスト競争力を維持しつつ、顧客との関係性をより深めることが安定収益に直結します。
✔中長期的戦略
3〜5年を見据えた中長期戦略では、83,332百万円という莫大な利益剰余金を最大限に活用し、内燃機関(エンジン)関連部品からの事業ポートフォリオの転換を図ることが不可欠です。自動車の軽量化に貢献するチタン合金やアルミニウム合金を用いた次世代ボルトの開発、あるいはボルト以外の精密鍛造部品(シャフトやプラグ類)への多角化を強力に推進すべきです。さらに、豊富な自己資本を背景に、航空宇宙や医療機器など、高精度な部品が求められる異業種へのM&Aや戦略的提携を行うことで、自動車業界の枠を超えたメガ・コンポーネントメーカーへの飛躍が期待されます。
【まとめ】
今回の第78期決算数値から、当期純利益5,492百万円の計上と自己資本比率約90.2%という、他を圧倒するほどの強固で盤石な経営基盤が実証されました。同社の最大の強みは、業界でも希少な一貫生産方式による高い技術力と、グローバルな供給網を通じた主要自動車メーカーとの強固な信頼関係です。一方で、自動車産業のEVシフトによる部品点数減少や市場縮小という構造的リスクには、継続的な警戒と戦略的転換が求められます。今後は、潤沢な手元資金を次世代部品の研究開発や新規分野の開拓へ積極的に投資し、ビジネスモデルをさらに進化させていくことが重要です。100年に一度の変革期を乗り越え、グローバル市場でさらなる飛躍を遂げていくものと考えます。
【企業情報】
企業名: 株式会社佐賀鉄工所
所在地: 佐賀県佐賀市神園一丁目5番30号
代表者: 久富 勝則
設立: 1950年
資本金: 310百万円
事業内容: 自動車、農機具用をはじめとした輸送用機械器具(ボルト)の製造・販売
