第100期という歴史的な節目を迎えた同社の最新決算から、他を寄せ付けない圧倒的な財務健全性と高い収益力が明らかになりました。住宅建材から家電製品、さらには最先端の電子部品や農業分野に至るまで、機能性無機材料は現代社会のあらゆる産業を支える基盤となっています。本記事では、TOMATEC株式会社の第100期決算公告のデータを詳細に読み解き、その強固な事業構造と今後の成長可能性を紐解いていきます。
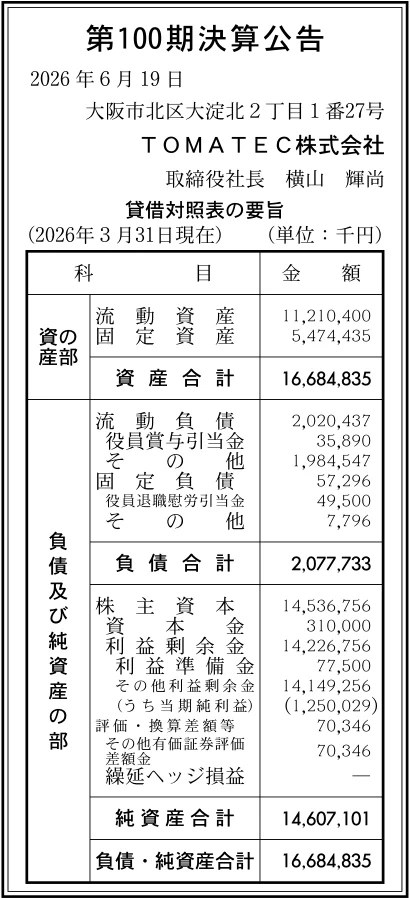
【決算ハイライト(第100期)】
| 資産合計 | 16,685百万円 (約166.8億円) |
|---|---|
| 負債合計 | 2,078百万円 (約20.8億円) |
| 純資産合計 | 14,607百万円 (約146.1億円) |
| 当期純利益 | 1,250百万円 (約12.5億円) |
| 自己資本比率 | 約87.5% |
【ひとこと】
第100期決算において、当期純利益1,250百万円という優れた成果を収め、高収益体質を示しています。自己資本比率は約87.5%に達し、流動比率も約555%を記録するなど、財務の健全性は圧倒的な水準を誇ります。フリットや複合酸化物顔料をはじめとする高機能無機化学材料の領域で、確固たる差別化と技術的優位性を確立している証左です。100期という歴史的節目を迎えた同社が、この潤沢な資本を背景に次世代の成長領域へどう挑むのか注目されます。
【企業概要】
企業名: TOMATEC株式会社
設立: 1950年
事業内容: ガラスフリット(釉薬・電子材料用等)、複合酸化物顔料(無機機能性顔料)、微量要素肥料(FTE)、特殊機能性無機化学材料の製造・販売
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔フリット・複合酸化物顔料事業
窯業製品や金属へのコーティングに使われるガラスフリットと、高耐候性・耐熱性を兼ね備えた複合酸化物顔料の開発・製造を行っています。建材メーカーや家電メーカー、自動車部材企業を主な対象とし、製品の耐久性向上や美しい色合い、環境適応(鉛フリー化等)という高い価値を提供しています。自社工場における高度な高温熔融技術と精密な調合技術を駆使し、顧客の用途に応じたカスタムメイドの材料を届ける体制を整えています。産業資材として不可欠な各種材料の継続的な供給により、安定したマージンを獲得する収益モデルが確立されています。
✔微量要素肥料・環境材料事業
フリット技術を応用し、植物の生育に必要な微量元素(マンガン、ホウ素、亜鉛等)を効率よく土壌へ供給するフリット微量要素肥料(FTE)を展開しています。農業生産者や肥料メーカーを対象顧客とし、成分が水に溶け出さず土壌中で徐々に吸収されるため、環境負荷を抑えつつ作物の収量と品質を高める価値を提供しています。自社の研究開発施設で土壌や植物生理に合わせた配合設計を行い、代理店や農協ルートを通じて全国へ提供する体制を構築しています。持続可能な農業や土壌環境の改善に役立つ製品群として、着実なリピート需要を形成しています。
【財務状況等から見る経営環境】
✔外部環境
機能性無機化学材料および顔料業界は、世界的な環境規制の強化やESG投資の拡大に伴い、大きな構造変化の渦中にあります。欧州をはじめとする有害物質規制(RoHS指令等)の高まりを受け、鉛フリーや重金属フリーの環境対応型顔料・フリットへの需要が急速に拡大していると言える状況です。また農業分野においても、世界的な食料安全保障への関心や環境保全型農業の推進に伴い、微量要素肥料の重要性が高まっています。一方で、原油価格の高止まりや金属原料価格の乱高下、物流コストの上昇は、製造コストを直接的に押し上げる要因となっています。したがって、優れた環境対応技術を武器に高付加価値市場を取り込みつつ、適正な価格設定を行うことが極めて重要です。
✔内部環境
今回の第100期決算において当期純利益1,250百万円を計上しており、逆風下でも高い利益創出能力を維持していることが分かります。貸借対照表を見ると、利益剰余金が14,227百万円積み上がっており、半世紀以上にわたり手堅く利益を蓄積してきた歴史と実績がはっきりと証明されています。独自技術を持つフリットや特殊顔料といった高利益率な製品ポートフォリオが、全社の粗利率を強固に支えていると推測されます。また、固定負債がわずか57百万円にとどまっていることからも、外部負債に頼らない超高効率な自己資金経営が実践されていると言えます。これらの充実した内部資源が、変化の激しい市場における強力なアドバンテージとなっています。
✔安全性分析
同社の財務における安全性指標は、日本国内の製造業者の中でも群を抜くトップレベルの水準に達しています。総資産16,685百万円に対して純資産合計は14,607百万円であり、自己資本比率は約87.5%という極めて強固な数字を示しています。負債合計は2,078百万円と純資産に対して著しく小さく、負債比率は約0.1倍と事実上の無借金経営に近い状態と言えます。流動資産11,210百万円に対して流動負債は2,020百万円であり、流動比率は約555%という驚異的な安全性を誇っています。総資産利益率(ROA)も約7.5%と高い水準を確保しており、安全性と効率性を高次元で両立させた理想的な財務構造であると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、100期にわたる歴史の中で磨き上げられた無機化学および高温加工技術における高い専門性と顧客からの厚い信頼です。自己資本比率約87.5%、流動比率約555%という圧倒的に盤石な財務体質は、他社には真似できない大きな競争優位性となっています。また、フリット技術をコアとして、建材や家電向け材料から農業用肥料に至るまで、多角的な領域へ技術を応用展開できている点も特筆されます。利益剰余金14,227百万円に裏打ちされた豊富な資金力により、景気変動に左右されず中長期的な研究開発投資を継続できる環境が整っています。これらの強みが融合することで、高付加価値なニッチ市場での強固なポジションを維持しています。
✔弱み (Weaknesses)
一方で、主力製品の多くが住宅建材や家電製品、自動車部品などの特定製造業に依存しているため、これら顧客業界の景気動向や設備投資の波を受けやすい側面があります。また、製品の製造において金属酸化物や各種鉱物資源を主原料とするため、国際的な資源価格の上昇や為替変動の影響を受けやすい原価構造となっています。BtoBに特化した素材メーカーであるため、一般消費者に対する認知度が低く、採用活動やブランド発信において積極的な情報開示が求められる課題もあります。さらに、安定した財務基盤を有している反面、既存の成功体験に留まり、リスクを取った爆発的な新市場開拓へのスピード感が鈍化する懸念も潜在的に存在します。
✔機会 (Opportunities)
事業機会としては、世界的な脱重金属・環境規制の加速に伴い、同社が強みを持つ鉛フリーフリットや環境対応顔料のニーズが世界規模で高まっている点が挙げられます。また、最先端の電子部品や半導体パッケージ向けのガラス材料など、高度な絶縁性や耐熱性が求められるエレクトロニクス分野での市場拡大が期待されます。農業分野においては、地球温暖化や土壌劣化に伴う作物の生育障害を防ぐため、高機能な微量要素肥料に対する関心が国内外で高まっています。さらに、これら独自の技術をベースとして、海外の成長市場(アジアや北米など)へ直販体制やパートナーシップを通じてアプローチを強めることで、大きな成長機会を享受できると考えます。
✔脅威 (Threats)
直面するリスクとしては、地政学的な対立や地政学的リスクに伴う国際物流の停滞と、それに伴う鉱物資源・原材料調達価格の急激な高騰が挙げられます。国内市場においては、少子高齢化に伴う新築住宅着工件数の減少トレンドが、汎用的な建材向けフリットや顔料の需要を縮小させる構造的な要因となります。また、技術革新のスピードが速いエレクトロニクス分野等において、新素材や代替技術の登場により既存製品が置き換わるリスクも否定できません。加えて、アジア圏を中心とする海外の化学メーカーが低価格を武器に市場参入を果たし、価格競争が激化することも警戒すべき脅威であると言えます。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期施策においては、原材料費やエネルギー価格の高騰に対応した適正な製品価格への転嫁を進め、高い利益率を確保することが最重要となります。同時に、流動比率約555%という極めて潤沢な手元流動性を活用し、製造工場のスマート化や自動化設備への投資を推進することが有効です。具体的には、AIやIoTを用いた品質管理体制の導入や省エネルギー型の製造プロセスの構築により、製造原価の低減を図ることが求められます。また、引き合いの強い環境対応型フリットや微量要素肥料への営業リソースの集中配分を行い、高付加価値製品の販売比率をさらに引き上げることが期待されます。足元の収益基盤をより強靭にすることが短期的な安定に繋がると考えます。
✔中長期的戦略
3〜5年を見据えた中長期戦略では、14,227百万円に達する豊富な利益剰余金を成長資金として活用し、次世代の「機能性無機化学」領域への研究開発投資を大幅に加速させるべきです。具体的には、半導体や次世代通信機器、EV(電気自動車)分野で求められる高度な無機材料の開発や、バイオ・環境関連の新技術創出に資本を投入することが有効です。自社開発にとどまらず、優れた先端技術を持つベンチャー企業とのアライアンスやM&Aを検討し、事業ポートフォリオの多角化と新領域進出を推し進めることも選択肢となります。100期の歴史で築いたブランドと信頼を基盤に、グローバル市場での存在感を一段と高めていくことが望まれます。
【まとめ】
今回の第100期決算数値から、当期純利益1,250百万円の確保と自己資本比率約87.5%という、卓越した収益性と圧倒的な財務健全性が実証されました。同社はフリットや複合酸化物顔料などの無機化学領域において高い技術力を持ち、環境対応型材料としての強固な競合優位性を備えています。一方で、原材料費の高騰や特定業界の景気変動といった外部環境のリスクには継続的な注視と戦略的対応が必要です。今後は、14,227百万円に上る利益剰余金などの豊富な自己資本を活用し、環境配慮型製品の開発や新規市場への投資を加速させることが期待されます。歴史的な節目を超え、機能性無機材料のグローバルリーダーとして更なる持続的成長を遂げていくものと考えます。
【企業情報】
企業名: TOMATEC株式会社
所在地: 大阪府大阪市北区大淀北2丁目1番27号
代表者: 横山 輝尚
設立: 1950年
資本金: 310百万円
事業内容: ガラスフリット(ホーロー用、釉薬用、電子部品用等)、複合酸化物顔料、微量要素肥料(FTE)、各種機能性無機材料の製造・販売
