手術室という医療の最前線から、私たちの日常の感染対策まで、命と健康を静かに守り続ける製薬企業の強靭な決算数値が公開されました。社会が高齢化し医療の質が問われる現代において、特定の専門領域で圧倒的なシェアを持つスペシャリティファーマの存在価値はかつてなく高まっています。本記事では、1888年の創業から日本の医療を支え続ける丸石製薬株式会社の第90期決算データを紐解き、その盤石な事業構造と今後のグローバルな成長戦略を深掘りしていきます。
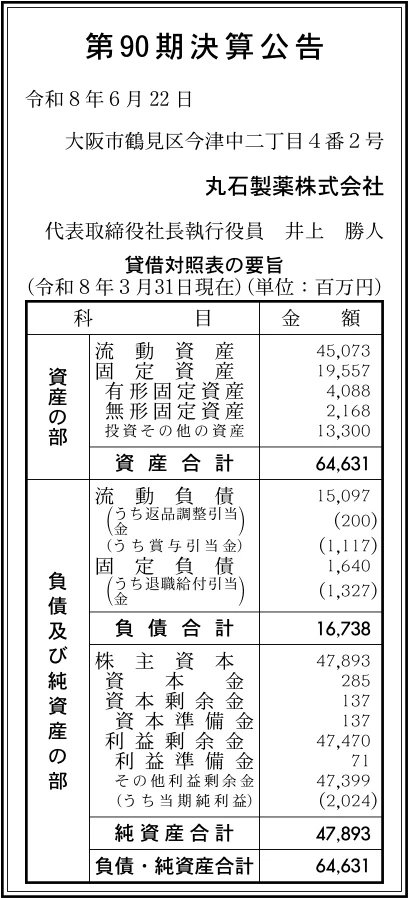
【決算ハイライト(第90期)】
| 資産合計 | 64,631百万円 (約646.3億円) |
|---|---|
| 負債合計 | 16,738百万円 (約167.4億円) |
| 純資産合計 | 47,893百万円 (約478.9億円) |
| 当期純利益 | 2,024百万円 (約20.2億円) |
| 自己資本比率 | 約74.1% |
【ひとこと】
第90期決算において、当期純利益2,024百万円という卓越した収益力を示しており、スペシャリティファーマとしての確固たる地位が伺えます。自己資本比率は約74.1%に達し、流動比率も約299%と、極めて盤石な財務基盤を構築しています。国内シェア90%以上を誇る吸入麻酔薬や、「ウエルパス」などの殺菌消毒剤が医療現場を力強く支えています。海外への原薬輸出も好調であり、1888年の創業から続く堅実な経営が、次なるグローバルな飛躍へと繋がっていくことが期待されます。
【企業概要】
企業名: 丸石製薬株式会社
設立: 1936年
事業内容: 吸入麻酔薬を主とする麻酔・鎮静領域薬剤、及び「ウエルパス」などの殺菌消毒剤の製造・販売を中心とした医薬品事業。
https://www.maruishi-pharm.co.jp/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔麻酔・鎮静領域薬剤事業
同社の代名詞とも言える主力事業であり、全国の医療機関や手術室に向けて吸入麻酔薬や鎮静剤を提供しています。特に同社の吸入麻酔薬は、同効医薬品の中で国内シェアの90%以上を占めるという驚異的な実績を誇り、日本の周術期医療においてなくてはならない存在です。長年にわたる研究開発から生み出された高品質な製剤は、患者の安全と医療従事者の安心という極めて高い提供価値を有しています。この圧倒的な市場占有率が、競合他社の追随を許さない同社最大の安定した収益源となっています。
✔感染制御・殺菌消毒剤事業
病院内の感染対策に不可欠な医療用消毒薬の製造・販売を行っており、医療従事者から絶大な信頼を集めています。手指消毒剤として広く認知されている「ウエルパス」や「ウエルセプト」をはじめ、皮膚用・環境用と多岐にわたる消毒製品をフルラインナップで展開しています。単に製品を販売するだけでなく、「感染対策コンシェルジュ」として医療機関へ正しい知識とケア情報を提供する活動も行い、付加価値を高めています。日々の医療現場で継続的に消費されるストック型の製品群であり、安定的なキャッシュフローの創出に貢献しています。
✔グローバル原薬輸出事業
国内市場だけでなく、世界中の医療現場へ向けて麻酔薬の原料などを供給するグローバルな事業を展開しています。同社の売上高の半分以上は、海外パートナー企業を通じたヘキサフルオロイソプロパノール原末などの輸出によって構成されています。日本国内で培った高い品質管理体制と製造技術が世界的に評価され、グローバルなサプライチェーンの中で重要な位置を占めているのです。この強力な輸出事業により、国内の薬価引き下げリスクを分散し、外貨を獲得しながら成長を続ける独自の収益モデルを確立しています。
【財務状況等から見る経営環境】
✔外部環境
同社が身を置く日本の医薬品市場は、2026年現在で約864.5億米ドルと巨大な規模を誇り、少子高齢化を背景に慢性的な医療需要が存在しています。特に、手術件数の増加に伴う麻酔薬の需要や、院内感染対策の徹底による消毒剤の需要は極めて底堅く推移していると言える状況です。一方で、国の医療費抑制策の一環として、毎年のように実施される薬価改定が製薬企業の利益率を構造的に圧迫し続けています。また、世界的なインフレや地政学的リスクに伴う原材料の調達コスト上昇も、製造原価を押し上げる懸念材料となっています。そのため、国内の政策動向に左右されにくい海外市場の開拓と、製造コストの最適化が業界共通の命題となっています。
✔内部環境
今回の決算数値を見ると、当期純利益で2,024百万円を確保しており、薬価引き下げ等の逆風下においても強力な稼ぐ力を維持していることがわかります。貸借対照表の純資産の部には、利益剰余金が47,470百万円という膨大な規模で蓄積されており、創業以来130年以上にわたる堅実な経営の成果がはっきりと表れています。流動資産が45,073百万円と非常に豊富であり、将来の新薬開発や製造設備の更新に向けた手元資金は十分に確保されています。特定の領域に特化する「スペシャリティファーマ」としての戦略が見事に機能し、極めて高い利益率と資本の蓄積を両立させていると評価できます。
✔安全性分析
同社の財務における安全性は、日本企業の中でもトップクラスの堅牢さを誇っています。資産合計64,631百万円に対して、純資産が47,893百万円を占め、自己資本比率は約74.1%という極めて安全な水準に達しています。負債合計は16,738百万円にとどまっており、純資産に対する負債比率は約0.3倍と、外部資本への依存度が非常に低い状態にあります。また、短期的な支払い能力を示す流動比率は約299%であり、手元の流動資産だけで流動負債を3倍近くカバーできる圧倒的な資金繰りの余裕があります。総資産利益率(ROA)も約3.1%と適正水準を保っており、いかなる経済危機にも揺るがない盤石な基盤を備えていると考えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、吸入麻酔薬において国内シェア90%以上という、事実上の市場標準(デファクトスタンダード)を確立している点です。「ウエルパス」に代表される消毒剤事業においても、医療従事者からの長年の信頼とブランド力が強力な参入障壁として機能しています。また、利益剰余金47,470百万円、自己資本比率約74.1%という圧倒的な財務の安定感は、長期的な視点での研究開発投資を可能にしています。さらに、売上の半数以上を輸出が占めるという、国内製薬メーカーとしては異例のグローバルな収益構造を持っていることも、同社の成長を牽引する大きな武器となっています。
✔弱み (Weaknesses)
一方で、収益構造が麻酔薬と消毒剤という特定の専門領域、および原薬の輸出に大きく依存している点は、経営上のリスク要因と言えます。万が一、主力製品群において予期せぬ副作用問題や供給停止事態が発生した場合、全社の業績に与えるインパクトが大きくなる構造です。また、輸出比率が高いことは強みであると同時に、為替相場の急激な変動や各国の通商政策の影響を直接的に受けやすいという弱みでもあります。加えて、新薬の研究開発には10年以上の歳月と数百億円規模の莫大な投資が必要となるため、パイプライン(新薬候補)の枯渇や開発失敗が将来の成長停滞を招く懸念が常に存在します。
✔機会 (Opportunities)
事業の成長機会としては、日本国内だけでなく世界的な高齢化の進展に伴い、安全性の高い麻酔薬や鎮静剤に対するグローバルな需要が継続的に拡大している点が挙げられます。また、未知の感染症リスクに対する社会的な警戒感が高まる中、医療機関のみならず介護施設や一般企業においても、高品質な感染対策製品のニーズは長期的に底堅く推移すると推測されます。同社が持つ高度な製剤技術と品質管理ノウハウを応用し、麻酔・消毒以外の新たなニッチ領域(希少疾患など)へ事業を展開することで、収益の柱をさらに複線化できる大きなチャンスが広がっています。
✔脅威 (Threats)
直面する最大の脅威は、日本の医療費抑制政策に伴う薬価の毎年の引き下げ圧力であり、これは国内医薬品事業の利益率を持続的に削る要因となります。また、主力製品の特許が切れた後に参入してくる後発医薬品(ジェネリック医薬品)との価格競争は、市場シェアの低下や売上減少を招く深刻なリスクです。さらに、医薬品の原薬や原材料を海外からの輸入に依存している場合、地政学的な対立やパンデミックによるサプライチェーンの分断が、製品の安定供給を脅かす恐れがあります。グローバル市場における規制要件の厳格化に対するコンプライアンスコストの増加も、経営を圧迫する要因となり得ます。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期戦略としては、主力である吸入麻酔薬および消毒剤の絶対的な安定供給体制を維持し、国内シェアを死守することが最優先となります。流動比率約299%という潤沢な手元資金を機動的に活用し、原材料の複数購買による調達網の分散化や、製造工場のスマート化(DX)によるコスト削減投資を加速させるべきです。また、薬価改定による利益圧迫を補うため、海外向けの原薬輸出事業におけるパートナー企業との連携をさらに強化し、輸出ボリュームの拡大と為替リスクの適切なヘッジを行っていくことが有効です。足元の事業基盤を徹底的に効率化し、安定したキャッシュを創出し続けることが重要であると考えます。
✔中長期的戦略
3〜5年の視点に立った中長期戦略では、蓄積された47,470百万円の利益剰余金を最大限に活用し、次世代の医療を支える新薬の研究開発へ果敢に投資していくことが求められます。麻酔・鎮静や感染制御という得意領域の周辺において、未だ満たされていない医療ニーズ(アンメット・メディカル・ニーズ)を持つ疾患に対する画期的な新薬の開発を推進することが期待されます。また、自社開発にとどまらず、国内外のバイオベンチャー企業とのアライアンスやM&Aを積極的に実行し、開発パイプラインの拡充と技術の獲得を図るべきです。特定の製品依存から脱却し、グローバル市場で戦える真のスペシャリティファーマとして、次なる成長のステージへ進む戦略が不可欠となります。
【まとめ】
今回の決算数値から、当期純利益2,024百万円の計上と自己資本比率約74.1%という、同社の極めて強固で盤石な経営基盤が改めて浮き彫りとなりました。国内シェア90%を超える吸入麻酔薬や信頼の消毒剤ブランド、そして売上の過半を占める海外輸出という独自の事業構造が、この卓越した収益力を生み出しています。一方で、継続する薬価改定の圧力や特定の領域への依存といった課題に対しては、常に先を見据えた戦略的な布石が必要です。今後は、この潤沢な資本を新薬の研究開発や次世代の製造技術へと積極的に投資し、社会価値と経済価値を両立させていくことが求められます。130年を超える歴史を持つ同社が、これからも世界中の医療現場に安心を届け、さらなる成長を遂げていくものと確信しています。
【企業情報】
企業名: 丸石製薬株式会社
所在地: 大阪府大阪市鶴見区今津中二丁目4番2号
代表者: 井上 勝人
設立: 1936年11月5日
資本金: 285百万円
事業内容: 各種医薬品等の製造販売(吸入麻酔薬・鎮静剤、殺菌消毒剤など)
