創業から長きにわたり管継手業界をリードしてきた同社の最新決算から、極めて高い収益性と強固な財務体質が浮き彫りとなっています。建設現場や製造プラント、社会インフラの足元を支える配管資材は、景気動向や資材価格の波を受けつつも不可欠な製品です。本記事では、日本継手株式会社の第110期決算数値をもとに、その優れた事業構造と今後の成長シナリオを解き明かしていきます。
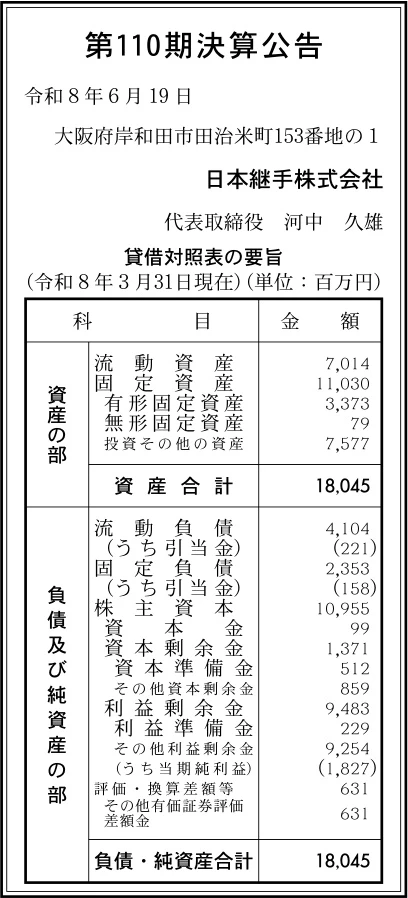
【決算ハイライト(第110期)】
| 資産合計 | 18,045百万円 (約180.5億円) |
|---|---|
| 負債合計 | 6,457百万円 (約64.6億円) |
| 純資産合計 | 11,588百万円 (約115.9億円) |
| 当期純利益 | 1,827百万円 (約18.3億円) |
| 自己資本比率 | 約64.2% |
【ひとこと】
第110期決算において、当期純利益1,827百万円という高い利益額を計上し、優れた稼ぐ力を発揮している点が印象的です。自己資本比率は約64.2%に達しており、流動比率も約171%と、長期・短期の両面で極めて安定した財務構造を構築しています。利益剰余金が9,483百万円蓄積されていることからも、長年にわたり手堅い経営を続けてきた実績がはっきりと証明されています。資材高騰や建設市場の動向が懸念される中、この豊富な内部留保をいかに次なる技術革新や設備投資へ活かすかが注目されます。
【企業概要】
企業名: 日本継手株式会社
設立: 1935年
事業内容: ねじ込み式可鍛鋳鉄製管継手、ステンレス鋼製管継手、配管用各種継手、パイプ加工品、金属加工品等の製造・販売
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔ねじ込み式可鍛鋳鉄製管継手事業
同社の基幹事業であり、ビル建築や住宅、工場配管などで使用されるJIS規格適合の可鍛鋳鉄製管継手を供給しています。施工業者や管材商社を主要なターゲットとし、配管の接合部における高い水密性と耐久性という不可欠な価値を提供しています。大阪府岸和田市の自社工場を中心とした高度な鋳造・加工体制により、安定した品質と大量供給を可能にしています。建設や設備工事に不可欠な汎用資材として継続的なリピート需要が存在し、堅実な売上高と利益の源泉となっています。
✔ステンレス鋼製管継手・高機能継手事業
高い耐食性と衛生面が要求される水処理施設や化学プラント、食品工場向けにステンレス鋼製継手を提供しています。プラントエンジニアリング企業や施工業者に対し、過酷な環境下でも長期間腐食しない信頼性の高い製品を提供しています。厳格な品質管理基準のもとで精密加工を施し、多様な配管構造に対応できるバリエーション豊かな製品群を揃えています。高付加価値な製品ラインナップであるため、同社全体の利益率向上と差別化を牽引する重要な事業として位置付けられます。
✔配管加工・ソリューション事業
顧客の多様な施工現場のニーズに合わせて、継手の加工やカスタマイズ、配管関連部材の提供を一元的に行っています。現場での施工工数削減や工期短縮を求める設備施工業者に対し、作業効率化に直結するソリューションを提供しています。長年の製造ノウハウと先進の加工設備を駆使し、複雑な形状や特殊仕様にも柔軟に対応できる技術体制を整えています。単なるモノ売りにとどまらない提案型のサービス展開により、顧客との密接な取引関係の維持と単価アップを実現しています。
【財務状況等から見る経営環境】
✔外部環境
同社が属する配管資材・管継手業界は、建設投資の動向や製造業の設備投資に大きな影響を受ける環境にあります。近年は都市再開発や老朽化インフラの更新需要が堅調である一方、原材料となる鉄スクラップやステンレス価格の高騰が続いています。さらにエネルギーコストや物流費の上昇は、製造メーカーにとって収益性を圧迫する主要な要因となっています。また、建設業界全体における職人不足や工事遅延は、資材の納入時期や出荷量に影響を与えるリスクとして浮上しています。このような環境下では、原材料高に対する適切な製品価格への転嫁と、高付加価値製品へのシフトが不可欠であると言えます。
✔内部環境
当期純利益として1,827百万円を確保しており、原材料高の環境下でも高い利益創出力を維持していることが窺えます。貸借対照表の資産の部を見ると、投資その他の資産が7,577百万円と総資産の4割以上を占めており、豊富な資産基盤が存在します。利益剰余金も9,483百万円まで積み上がっており、長年にわたる手堅い経営による高い蓄積が財務の厚みをもたらしています。自社工場における生産効率の追求と品質管理の徹底が、高い粗利益率を維持する源泉になっていると推測されます。これら強固な内部資源が、市場の急激な変化やコスト上昇に対する強力な緩衝材として機能していると言えます。
✔安全性分析
同社の安全性指標を算出すると、総資産18,045百万円に対する純資産は11,588百万円で、自己資本比率は約64.2%に達します。負債合計6,457百万円に対して純資産が大きく上回っており、負債比率は約0.6倍と健全な水準に抑えられています。流動資産7,014百万円に対して流動負債は4,104百万円であり、短期的な支払能力を示す流動比率は約171%と良好です。総資産利益率(ROA)は約10.1%を記録しており、豊富な資産を効率的に活用して高い利益を生み出していることが示されています。総合的に見ても借入金への依存度が低く、財務的なショックに対する耐久力はきわめて高い状態にあると判断できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、100年を超える歴史の中で培われた高い技術力と「ニップ」ブランドへの厚い信頼感です。JIS規格に適合した確かな品質と豊富な製品群は、安全性が重視される配管業界で強い競合優位性を誇っています。自己資本比率約64.2%という堅牢な財務基盤を有しており、市況が悪化した際でも揺らぐことのない安定性があります。さらに、投資その他の資産7,577百万円に代表される手厚い資産背景が、積極的な投資を支える原動力となっています。これら歴史、技術、財務が三位一体となり、顧客との長期的な取引関係を確固たるものにしていると考えます。
✔弱み (Weaknesses)
一方で、主力製品が国内の住宅やビル建設の需要に大きく依存しているため、建設市場の影響を受けやすい弱みがあります。また、原材料である金属資材の価格変動が大きく、製品価格への転嫁にタイムラグが生じると利益が圧迫される構造です。主力事業が成熟市場に属しているため、国内市場のみでは従来以上の爆発的な売上拡大を見込むことが難しい側面もあります。製造現場における熟練技能者の高齢化や人手不足は、将来的な生産能力の維持において潜在的な課題となり得ます。既存の強力なビジネスモデルに依存しすぎることなく、新たな成長領域の開拓を進めることが求められています。
✔機会 (Opportunities)
外部環境における好機としては、都市部の大型再開発案件や老朽化したインフラ設備の更新需要が加速している点が挙げられます。また、半導体工場やバイオ関連施設など、高度な配管システムを必要とする製造プラントの新増設が相次いでいます。環境配慮や省エネへの意識の高まりを受け、漏れリスクが極めて低く長寿命な高機能継手へのニーズが増加しています。さらに、省力化施工を可能にする加工済み配管ソリューションの導入は、建設現場の人手不足を背景に需要が伸びています。これら時代の変化に伴う新たなニーズを捉えることで、製品の高付加価値化と市場シェアの拡大が期待できます。
✔脅威 (Threats)
将来的なリスクとしては、海外メーカーによる低価格な配管資材の流入に伴う、価格競争の激化が懸念されます。原材料やエネルギー価格の高騰が長期化した場合、コスト削減努力のみでは吸収しきれなくなる恐れが存在します。国内の少子高齢化に伴う中長期的な新築着工件数の減少は、汎用管継手の市場規模そのものを縮小させる要因となります。建設業界における人手不足が深刻化し、工事の遅延や中断が増加すると、資材の出荷が停滞するリスクも考えられます。これらの脅威に対抗するためには、価格競争に陥らない独自の高付加価値領域への特化が必要不可欠であると言えます。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期施策としては、原材料高騰に対応した製品価格の最適化とコスト転嫁の徹底が最優先課題となります。単なる価格転嫁にとどまらず、現場の工期短縮に寄与する加工済みソリューションを提案し、取引単価向上を図ることが有効です。製造現場においては、デジタル技術や自動化設備の導入を進め、生産プロセスの省力化と原価低減を加速させるべきです。流動比率約171%という安定した手元資金を活かし、適切な原材料の先行確保を行うことで供給責任を果たしていきます。既存顧客との関係を強化しつつ、需要が旺盛なプラント向け高機能継手の販売に営業リソースを集中させることが期待されます。
✔中長期的戦略
3〜5年を見据えた中長期戦略では、環境対応型やプラント向けの高度なステンレス・特殊継手の開発に集中投資すべきです。投資その他の資産7,577百万円や利益剰余金9,483百万円という潤沢な内部留保を活用し、研究開発体制の強化を図ります。必要に応じて同業他社や周辺技術を持つ企業のM&Aを実行し、事業ポートフォリオの多角化を進めることも選択肢となります。また、国内市場の成熟化を見据え、アジアを中心とした海外市場への本格的な進出や現地パートナーとの連携を模索します。これらの取り組みを通じて、従来の建材メーカーから「総合配管ソリューション企業」への進化を遂げることが望まれます。
【まとめ】
今回の第110期決算数値から、当期純利益1,827百万円の計上と自己資本比率約64.2%という、極めて盤石で高い収益性が実証されました。長年培った「ニップ」ブランドの技術力と確かな信頼を強みとし、配管資材市場において揺るぎない地位を確立しています。一方で、原材料価格の高騰や建設業界の人手不足といった外部環境の厳しさに対しては、継続的な警戒と戦略的対応が必要です。今後は、豊富な手元資金や投資資産を有効に活用し、高付加価値製品の開発や新市場開拓へ積極的に投資することが求められます。時代に即した変革を遂げながら、社会インフラを支える重要企業として、さらなる持続的成長を実現していくものと考えています。
【企業情報】
企業名: 日本継手株式会社
所在地: 大阪府岸和田市田治米町153番地の1
代表者: 河中 久雄
設立: 1935年12月
資本金: 99百万円
事業内容: ねじ込み式可鍛鋳鉄製管継手、ステンレス鋼製管継手、配管用各種継手、パイプ加工品、金属加工品等の製造・販売
