Daigasガスアンドパワーソリューション株式会社の最新決算は、1,884百万円の当期純損失という一見すると厳しい結果となりましたが、その背後にはエネルギーインフラの転換期を支える巨大企業のダイナミズムが隠されています。2020年にDaigasグループ(旧大阪ガスグループ)のガス製造、発電、エンジニアリング事業を統合して誕生した同社は、都市ガスの安定供給だけでなく、次世代の脱炭素エネルギーの開発という社会的に極めて重い使命を帯びています。本記事では、この当期純損失の背景にある特有の事業構造と、カーボンニュートラル社会を見据えた壮大な戦略の全貌を、決算数値をもとに深掘りしていきます。
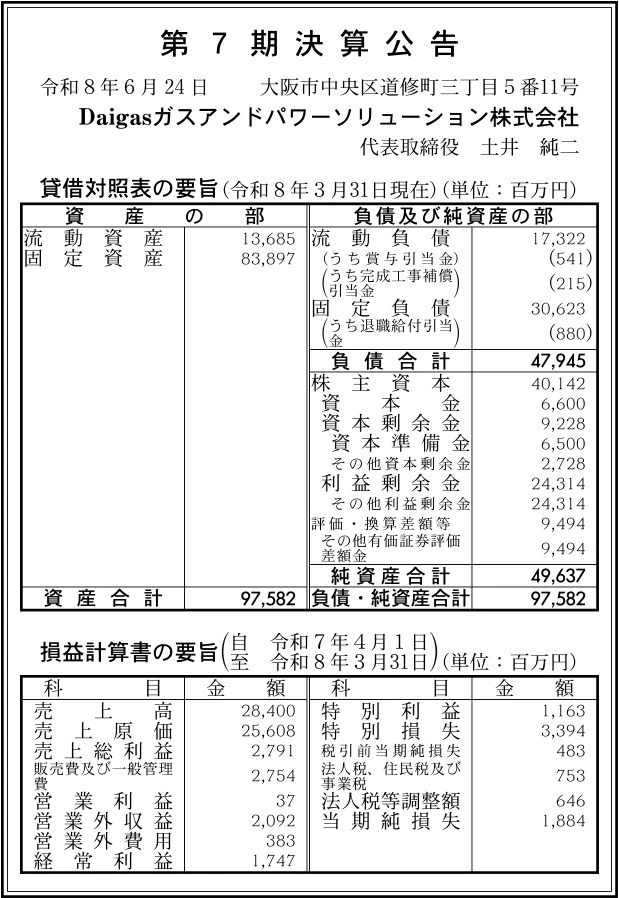
【決算ハイライト(第7期)】
| 資産合計 | 97,582百万円 (約975.8億円) |
|---|---|
| 負債合計 | 47,945百万円 (約479.5億円) |
| 純資産合計 | 49,637百万円 (約496.4億円) |
| 当期純損失 | 1,884百万円 (約18.8億円) |
| 自己資本比率 | 約50.9% |
【ひとこと】
Daigasガスアンドパワーソリューション株式会社の第7期決算は、1,884百万円の当期純損失を計上しており、収益面で一時的な落ち込みが見られます。しかし、資産総額約975.8億円の巨大なスケールに対して自己資本比率は約50.9%と過半を維持しており、財務基盤そのものは非常に強固です。Daigasグループのエネルギーインフラを支える中核企業として、特別損失3,394百万円の計上が示す通り、大規模な事業再編や設備投資に関わる一時的な費用が最終赤字の大きな要因になったと推測されます。当期純損失という結果の背景にある巨大インフラ企業の事業構造と、脱炭素に向けた今後の展望を深掘りしていきましょう。
【企業概要】
企業名: Daigasガスアンドパワーソリューション株式会社
設立: 2019年10月(事業開始2020年4月)
事業内容: ガス製造事業、発電事業、エンジニアリング事業
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔ガス製造事業
この事業は、海外から輸入された液化天然ガス(LNG)を都市ガスに加工し、安全かつ安定的に供給するための製造所(泉北・姫路など)のオペレーション&メンテナンスを担っています。主たる提供価値は、24時間365日休むことなく近畿圏の数百万の顧客へインフラを供給し続けるという「絶対的な安心と安全」です。半世紀以上にわたって大阪ガスが培ってきた高度な運転・保全技術を活用し、製造工程の効率化や保安体制の維持を実現しています。Daigasグループの屋台骨として、インフラの根幹を支えることでグループ全体からの安定的かつ継続的な収益基盤を形成していると考えます。
✔発電および電気供給事業
天然ガスを活用した高効率な火力発電所の運転に加え、風力、太陽光、バイオマスといった再生可能エネルギー発電所の運営を手がける事業領域です。カーボンニュートラル社会の実現に向け、環境負荷の低いクリーンな電力を一般消費者や法人顧客に安定供給することを最大の提供価値としています。日本各地に点在する発電設備(和歌山県の風力発電所など)を活用し、卸電力市場やグループ内ネットワークを通じて電力を供給することで収益を上げています。脱炭素化の潮流の中で、化石燃料から再生可能エネルギーへのポートフォリオ転換を推進する重要な成長分野となっています。
✔エンジニアリング事業
大阪ガスで培った技術力を結集し、LNGプラントの設計・施工(EPC)や国内外のインフラ支援、さらには脱炭素関連のエンジニアリングを手がける事業です。国内外のエネルギー事業者やプラント保有企業を顧客とし、施設の建設からメンテナンス、最新の制御システム設計に至るまで、安全・品質・納期・コストを満たす総合的な技術ソリューションを提供しています。近年では、CO2と水素からメタンを合成する「メタネーション(e-メタン)」といった最先端の次世代技術の設備設計にも取り組んでおり、エネルギー業界の技術革新を牽引することで高い付加価値と収益を創出しています。
【財務状況等から見る経営環境】
✔外部環境
同社を取り巻く外部環境は、気候変動対策としての脱炭素化(カーボンニュートラル)のうねりの中で、歴史的な転換期を迎えています。経済予測プラットフォーム「xenoBrain」の予測によると、プラントエンジニアリング業界の国内市場規模は現在の約3.9兆円から2030年に向けて4兆2,312億円へと拡大するとされており、CO2排出削減需要が強力な追い風となっています。一方で、ロシア・ウクライナ情勢等に端を発するLNGをはじめとした国際的な燃料価格の乱高下や、為替の変動リスクは、エネルギーインフラ企業の収益を直接的に揺さぶる不確実なマクロ要因です。これらの環境変化は、事業構造の変革を迫る脅威であると同時に、新技術で市場をリードする巨大な機会でもあります。
✔内部環境
内部環境を評価すると、売上高28,400百万円に対して営業利益がわずか37百万円にとどまり、特別損失3,394百万円を計上した結果、当期純損失1,884百万円という厳しい数値を記録しています。しかし、総資産97,582百万円のうち固定資産が83,897百万円と大半を占めていることから、巨大なプラントや発電設備などのインフラ投資を主体とする重厚長大型の事業構造であることがわかります。利益剰余金が24,314百万円と厚く積み上がっているため、過去からの利益の蓄積は十分にあります。当期の赤字は、老朽化した設備の減損処理や、次世代事業へ向けた事業再編に伴う一時的な特別損失が大きく影響した結果であると推測されます。
✔安全性分析
財務の安全性を分析すると、当期は赤字に転落したものの、自己資本比率は約50.9%を維持しており、総資産の過半を自己資本で賄う健全な体質を保っています。また、赤字耐久力は、同規模の当期純損失(約18.8億円)が約26期連続しなければ純資産を使い切らない計算となり、中長期的な倒産リスクは極めて低いと評価できます。一方で、流動比率は約79.0%(流動資産13,685百万円÷流動負債17,322百万円)となっており、100%を下回っている点は短期的な資金繰りのタイトさを示唆しています。ただし、負債比率は約1.0倍と適正な範囲に収まっており、Daigasグループの信用力も加味すれば、事業継続に支障をきたすような流動性リスクはコントロール可能であると考えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、純資産49,637百万円に裏打ちされた強靭な資本力と、Daigasグループの中核として半世紀以上蓄積してきた圧倒的なインフラ運用ノウハウです。ガス製造から発電、さらにプラントエンジニアリングまでを一手に担える総合力は、国内でも類を見ない専門性の高さであり、高い参入障壁を築いています。また、自己資本比率約50.9%という財務の安定性は、次世代エネルギー技術(メタネーション等)の開発に必要な長期かつ大規模な先行投資を可能にしています。この技術と資本の融合こそが、未来のエネルギー市場を切り拓く同社の揺るぎない競争優位性となっています。
✔弱み (Weaknesses)
一方で、直近の当期純損失1,884百万円や総資産利益率(ROA)約▲1.9%が示す通り、巨大な資産規模に見合った収益を当期は創出できていないという収益性の課題があります。また、流動比率が約79.0%と短期的な支払能力に若干の懸念を残している点は、運転資本の管理において改善の余地があると言えるでしょう。さらに、発電所やガス製造所といった巨額の固定資産を抱える事業モデルの宿命として、外部環境の急激な変化(燃料価格の高騰や規制変更)によって、今回のように多額の特別損失(減損等)を計上するリスクを常に内包している構造的な弱みを持っています。
✔機会 (Opportunities)
外部環境における最大の機会は、xenoBrainの予測が示すような2030年に向けて4.2兆円超へと成長する国内のプラントエンジニアリング市場の拡大です。脱炭素社会の実現に向けて、企業や自治体からの再生可能エネルギー導入支援や、既存プラントの低炭素化改修に対する需要は爆発的に増加しています。特に、同社が注力しているe-メタン技術(メタネーション)は、既存の都市ガスインフラをそのまま活用できる脱炭素の切り札として、国内外で巨大な市場を創出するポテンシャルを秘めています。これらの社会的ニーズに先行して対応することが、将来の飛躍的な成長へと繋がります。
✔脅威 (Threats)
脅威としては、地政学的な緊張を背景としたLNGや石炭など国際的な燃料価格の高騰リスクが挙げられ、これが発電事業やガス製造事業の利益水準を不確実なものにしています。また、プラントエンジニアリング業界全体に共通する課題として、深刻な技術者不足と熟練工の高齢化が進行しており、高度な技術を継承しプロジェクトを遂行する人材の確保がますます困難になることが予想されます。さらに、政府のエネルギー政策の変更や環境規制の急激な厳格化は、既存の火力発電設備などの稼働率低下や追加投資を強いることになり、事業計画を狂わせる脅威として作用します。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略としては、まず100%を割っている流動比率(約79.0%)の改善を目指し、グループ内の資金決済サイクルの最適化や不要不急の在庫削減など、運転資本の厳格な管理を行うことが急務であると考えます。同時に、営業利益が37百万円にとどまった状況を打破するため、エンジニアリング事業におけるプロジェクトごとの原価管理を徹底し、採算性の低い案件の選別と見直しを進めるべきでしょう。また、人材不足に対応するため、既存のプラント保守業務にAIを用いた予知保全システムやドローン点検を導入し、省人化とコスト削減を強力に推し進めることで、まずは本業の収益力を確実に回復させることが求められます。
✔中長期的戦略
中長期的には、当期の特別損失にも表れているような古い資産の整理を乗り越え、e-メタン(メタネーション)などの次世代技術への戦略的投資を加速させるべきであると推測します。化石燃料への依存度を下げるため、国内外での洋上風力やバイオマス発電といった再生可能エネルギー事業のポートフォリオをさらに拡大し、収益源のグリーン化を図ることが重要です。また、約50.9%の強固な自己資本を活かし、海外の最先端の脱炭素技術を持つスタートアップ企業との資本業務提携を進めることで、グローバルなエネルギーソリューション企業へと脱皮していくことが、持続的な企業価値向上を実現する道筋になると考えています。
【まとめ】
Daigasガスアンドパワーソリューション株式会社の第7期決算は、当期純損失1,884百万円という結果になり、事業再編やインフラ投資に伴う産みの苦しみを経験している過渡期にあると言えます。しかしながら、利益剰余金約243億円、自己資本比率約50.9%という鉄壁の財務基盤は全く揺らいでおらず、この赤字は未来へ向けた構造改革の一環として前向きに評価することができます。同社の強みであるガス製造・発電・エンジニアリングの総合技術力は、2030年に向けて拡大するプラントエンジニアリング市場や脱炭素ビジネスにおいて、比類なき競争優位性となるでしょう。今後は短期的な資金効率の改善を図りつつ、e-メタンなどの次世代技術を武器に、日本のエネルギーインフラを牽引するリーダーとして再び力強い成長軌道を描くものと確信しています。
【企業情報】
企業名: Daigasガスアンドパワーソリューション株式会社
所在地: 大阪市中央区道修町三丁目5番11号
代表者: 土井 純二
設立: 2019年10月(事業開始2020年4月)
資本金: 6,600百万円
事業内容: ガス製造事業、発電事業、エンジニアリング事業等
株主: 大阪ガス株式会社(100%)
