インフラ社会資本のデジタル化を牽引する同社の第57期決算は、当期純利益2,200百万円という圧巻の業績を達成し、自己資本比率約69%という盤石な財務基盤を示しました。国土交通省が進める「BIM/CIM原則適用」をはじめとする建設DXの加速が、同社の成長にどのようなインパクトを与えているのでしょうか。本記事では公開された決算公告の数値を分析し、同社の強靭な事業構造と今後の成長シナリオを経営コンサルタントの視点から解き明かします。
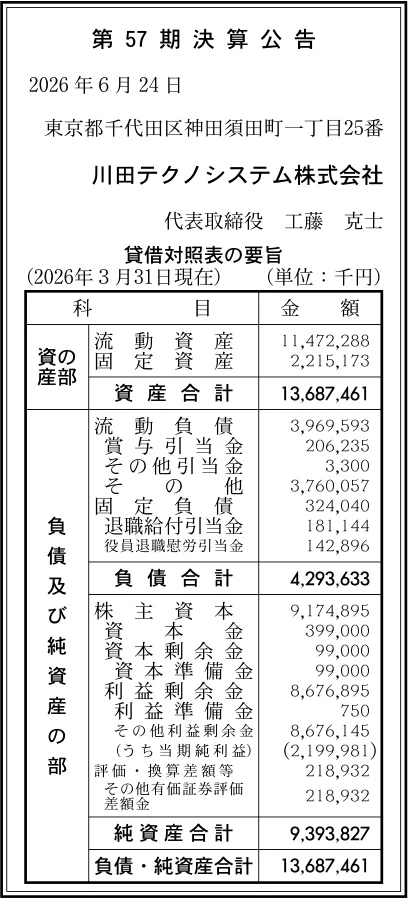
【決算ハイライト(第57期)】
| 資産合計 | 13,687百万円 (約136.9億円) |
|---|---|
| 負債合計 | 4,294百万円 (約42.9億円) |
| 純資産合計 | 9,394百万円 (約93.9億円) |
| 当期純利益 | 2,200百万円 (約22.0億円) |
| 自己資本比率 | 約69% |
【ひとこと】
第57期決算は当期純利益2,200百万円(約22.0億円)という過去最高水準の極めて優秀な業績を記録しました。総資産約136.9億円に対し、自己資本比率は約69%、流動比率も約289%と圧倒的な財務健全性を誇っています。国土交通省によるBIM/CIM原則適用という国策追い風を捉え、自社CADやクラウドサービスが強力な収益源として機能していることが鮮明です。今後は蓄積した豊富な手元資金を活かし、次世代技術への投資をどう加速させるかが注目されます。
【企業概要】
企業名: 川田テクノシステム株式会社
設立: 1970年
事業内容: 建設・土木系3次元CAD「V-nasClair」の開発販売、情報共有クラウド「basepage」、構造解析・設計業務および建設コンサルタント特化型経営情報システムの提供。
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔3次元CAD・BIM/CIMソリューション事業
同社の基幹を成す本事業では、主に建設コンサルタントやゼネコン、官公庁を対象に、土木・建設に特化した3次元CADソフト「V-nasClair」シリーズを自社開発し提供しています。国土交通省が推進する3次元モデル活用の基準に完全準拠し、設計・製図作業の自動化や構造解析の効率化という明確な価値を提示しています。直販および代理店網を通じたソフトウェアライセンス販売に加え、年間保守契約やサブスクリプション利用料により高粗利なストック収益を獲得するモデルを構築しています。独自の高度な専門アルゴリズムを強みとし、日本の土木設計業界において揺るぎないトップクラスの市場シェアを維持しています。
✔情報共有Cloud・建設DXプラットフォーム事業
公共工事における発注者、設計会社、施工会社といった複数関係者間の円滑なコミュニケーションを支援するクラウドサービス「basepage」等を展開しています。現場業務の電子納品対応、図面・書類データの一元管理、さらには特許技術を取得した防災コンテンツ「支援丸」など現場に即した付加価値を提示しています。自社クラウドインフラを活用したSaaS型サービスとして提供され、月額および年額のWeb利用料を直接の収益源としています。建設現場のペーパーレス化や遠隔臨場を強力にバックアップし、現場の生産性向上に直接貢献するストックビジネスとして急速な成長を遂げています。
✔設計・構造解析コンサルティングおよび経営情報システム事業
長年培った技術力を背景に、複雑な橋梁や道路構造物の解析・設計業務のアウトソーシングを受託するとともに、建設コンサルタント特化型ERP「Direct R」等の基幹業務システムを提供しています。受託解析業務では専門エンジニアチームが高度な計算と製図を代行し、成果物の納品対価を得る成果物型の収益構造となっています。一方で経営情報システムでは、案件管理や要員配置などの業務プロセスを最適化するソリューションを売り切りおよび保守サポートで展開しています。ITソリューションと技術コンサルティングの双方を一手に行える点が、同社独自の大きな差別化要因となっています。
【財務状況等から見る経営環境】
✔外部環境
株式会社矢野経済研究所の調査(2025年4月発表)によれば、建築分野の建設テック(ConTech)国内市場規模は2030年度に2023年度比64.9%増の3,042億7,000万円へ急速に拡大すると予測されています。この背景には、2023年度から国土交通省の直轄工事においてBIM/CIMが原則適用されたことが大きく影響しており、インフラ分野における3次元データ活用が不可避の潮流となっています。また、建設業界全体が深刻な技能者不足と労働時間の上限規制に対応するため、省力化や業務自動化ツールへの投資を積極化させている点も追い風です。これらマクロ環境の変化は、同社が提供する3D CADや情報共有プラットフォームの需要を爆発的に高める構造的な後押しとなっています。
✔内部環境
第57期決算における当期純利益は2,200百万円(約22.0億円)に達しており、極めて強力な稼ぐ力を示しています。貸借対照表を見ると、利益剰余金が約86.8億円まで積み上がっており、過去からの着実な利益蓄積が強固な内部留保を形成しています。また、流動資産が11,472百万円(約114.7億円)と総資産の8割以上を占めており、流動性に極めて富んだ資産構造が特徴的です。ソフトウェア開発中心の事業モデルであるため過度な有形固定資産を持たず、固定費を抑えながら高い限界利益率を実現できる優秀な収益構造が完成しています。川田グループの一員としての信用力と技術ノウハウの集約も、内部環境における強固な基盤となっています。
✔安全性分析
財務の安全性を測る自己資本比率は約69%と非常に高水準であり、IT・ソフトウェア業界の中でも突出した健全性を誇ります。さらに短期的な支払能力を示す流動比率は約289%(流動資産約114.7億円に対して流動負債約39.7億円)に達し、手元の資金繰りに対する懸念は一切存在しない完璧な状態です。純資産に対する負債の比率を示す負債比率も約0.5倍と低く抑えられており、外部借入金に頼らない無借金経営に近い堅実な財務ポリシーが確認できます。総資産利益率(ROA)は約16.1%という驚異的な高水準を記録しており、総資産136.9億円を極めて効率的に活用して大きな利益を生み出す圧倒的な経営効率が実証されています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
最大の強みは、自己資本比率約69%および利益剰余金約86.8億円に裏付けられた盤石な財務体質と、ROA約16.1%を叩き出す圧倒的な収益力にあります。さらに、国交省のBIM/CIM原則適用に対応した自社CADソフト「V-nasClair」が土木・建設分野で獲得している高い知名度と強力なブランドシェアは他社の追随を許しません。また、単なるソフト販売にとどまらず、クラウドサービス「basepage」や高度な構造解析コンサルティングまで一貫して提示できる独自の技術シナジーを有しています。これらの強みが融合することで、顧客からの深いロイヤリティと高いリピート率を生み出し、高収益のストックエコシステムを維持しています。
✔弱み (Weaknesses)
一方で弱みとして挙げられるのは、同社の業績が公共事業予算や建設・土木業界の景気動向に大きく影響を受けやすい事業構造である点です。また、自社ソフトの高度化に伴い、優秀な土木解析エンジニアや先進IT人材の獲得・維持コストが増加しており、人件費負担が重くなる傾向が見られます。さらに、大手海外製3D CADやグローバルなBIMソフトウェアとの機能開発競争が激化しており、絶え間ない開発投資を行わなければ市場優位性を失うリスクが存在します。特定の専門領域に強みを持つ反面、一般的な民生用IT市場への展開力に限界がある点も組織的な課題と推測されます。
✔機会 (Opportunities)
外部環境における最大の機会は、矢野経済研究所の調査が示す建設テック市場の飛躍的な拡大と、政府が進める「i-Construction 2.0」による建設現場のさらなる自動化・デジタル化の推進です。インフラ老朽化対策や国土強靱化計画に伴い、3Dデータや点群データを活用した維持管理・点検システムの需要が今後益々増加することが見込まれます。また、生成AIやデジタルツイン技術を統合した次世代CAD・解析ツールの開発により、既存顧客からのアップセルや導入単価の引き上げが期待できます。さらに、地方自治体や中小建設コンサルタントにおけるクラウド導入の遅れを取り込むことで、未開拓市場を新規獲得するチャンスが広がっています。
✔脅威 (Threats)
事業環境における脅威としては、建設業界における技能者不足や小規模建設コンサルタントの統合・淘汰が進むことで、将来的なライセンス契約数が頭打ちになるリスクが挙げられます。また、AutoDesk等の海外巨大ソフトウェアベンダーが日本市場への最適化を急速に進め、シェア奪取に向けた価格攻勢やプラットフォーム化を強めてくる可能性が存在します。加えて、クラウド型サービス「basepage」への依存度が高まる中、大規模なサイバー攻撃やクラウド障害が発生した場合のブランド失墜リスクに配慮する必要があります。テクノロジーの進化スピードに対して開発体制が遅れた場合、競合他社への顧客流出が懸念されます。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年で取り組むべき短期施策として、まず「V-nasClair」およびクラウド基盤「basepage」の機能拡充を進め、売り切り型から完全サブスクリプションモデルへの移行を推進することが有効と考えます。利用のハードルを下げつつ長期的なLTV(顧客生涯価値)を高めることで、収益の更なる安定化を達成することが期待できます。次に、BIM/CIM原則適用への対応に苦慮する中小建設コンサルタントや地方自治体に対し、導入・運用コンサルティングと教育トレーニングをパッケージ化したワンストップ支援サービスの導入です。これにより、ソフト単体での競合回避と高粗利なサービス収入の獲得を同時に実現することが重要になると考えます。
✔中長期的戦略
3〜5年の視点では、約114.7億円に上る豊かな流動資産や手元資金を活かし、AI・デジタルツイン・点群データ処理技術を持つ先進テック企業へのM&Aや戦略的出資を積極的に断行すべきと考えます。最新テクノロジーを自社製品へ迅速に組み込むことで、世界標準の海外ベンダーに対抗できる次世代インフラDXプラットフォームを構築することが有効です。また、建設・設計段階だけでなく、完成後の「インフラ維持管理・防災モニタリング」領域へ事業範囲を本格拡張することが期待されます。ストック型データプラットフォームへと進化させることで、社会インフラのライフサイクル全体を支える唯一無二のポジションを確立できると推測します。
【まとめ】
今回の決算では、当期純利益2,200百万円およびROA約16.1%という突出した収益力と、自己資本比率約69%に裏付けられた盤石な財務基盤が確認されました。国土交通省によるBIM/CIM原則適用をはじめとする建設DXの流れは、同社独自のCADやクラウド技術にとって最大の追い風となっています。一方で、急速な技術革新に伴う海外ベンダーとの競合や、高度IT人材の確保は継続的な課題と推測されます。今後は、約86.8億円に上る利益剰余金を活かして次世代AIやインフラ維持管理領域への投資を加速させ、建設テック業界のリーディングカンパニーとしての地位を確立していくと考えています。
【企業情報】
企業名: 川田テクノシステム株式会社
所在地: 東京都千代田区神田須田町一丁目25番
代表者: 工藤 克士
設立: 1970年1月
資本金: 399,000,000円
事業内容: 建設・土木系3次元CAD、情報共有クラウドサービス、構造解析・設計業務、建設コンサルタント向け経営情報システム等の開発および販売
株主: 川田テクノロジーズ株式会社
