日本を代表する住宅設備メーカーであるTOTOグループの製造中枢を担う同社の最新決算は、当期純利益65百万円の黒字を確保し、自己資本比率も過半数を超える非常に安定した数値を記録しました。原材料価格の高騰や新築住宅着工数の減少など、住宅設備業界に逆風が吹く中で、同社はいかにして強固な経営基盤を維持しているのでしょうか。本記事では、公開された決算公告の数値と事業の背景を照らし合わせることで、巨大グループを裏側から支える製造子会社の戦略と今後の課題を深く読み解いていきます。
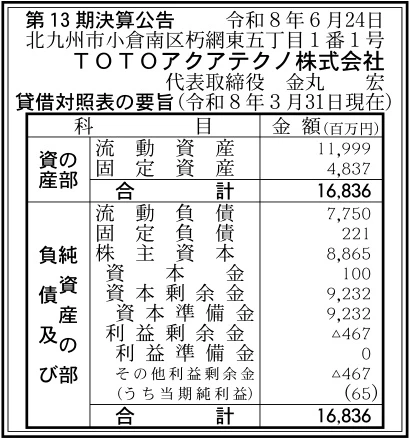
【決算ハイライト(第13期)】
| 資産合計 | 16,836百万円 (約168.4億円) |
|---|---|
| 負債合計 | 7,971百万円 (約79.7億円) |
| 純資産合計 | 8,865百万円 (約88.7億円) |
| 当期純利益 | 65百万円 (約0.7億円) |
| 自己資本比率 | 約52.7% |
【ひとこと】
今回の第13期決算は、当期純利益65百万円の黒字を計上し、堅実な着地を見せています。資産合計約168.4億円に対して自己資本比率は約52.7%と高く、製造業として非常に安定した財務基盤を構築していることがわかります。資材価格の高騰や住宅市場の変動といった厳しい事業環境において、同社はどのようにしてコストを管理し利益を生み出しているのでしょうか。TOTOグループの中核製造拠点として、圧倒的な生産量を誇る同社の強みと事業構造の裏側を詳しく分析していきます。
【企業概要】
企業名: TOTOアクアテクノ株式会社
設立: 2013年4月
事業内容: TOTOグループにおける水栓金具、電気温水器、福祉関連機械器具、水まわりアクセサリーの製造。
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔水栓金具および電気温水器の製造事業
同社の事業の中核を成すのは、TOTOグループの主力商品である水栓金具や電気温水器の製造です。本社を置く小倉工場および大分工場の国内2拠点で生産を行っており、グループ全体の水栓金具関連製品において約7割という圧倒的な生産シェアを誇っています。複雑な形状を持つ水栓金具の研磨工程に産業用ロボットを導入するなど、最新の技術を用いた高度な自動化ラインを構築し、高品質とコスト競争力を両立させています。収益は親会社であるTOTO株式会社への製品供給によってもたらされており、強固で安定した完全受注型のビジネスモデルを築いています。
✔福祉関連機器およびアクセサリー製造事業
主力分野に加え、手すりをはじめとする福祉に関する各種機械器具や、水まわりを彩るアクセサリー類の製造も重要な事業の柱となっています。バリアフリー化が求められる住宅や公共施設を最終的な対象顧客とし、安全性とデザイン性を兼ね備えた製品を市場に送り出しています。高齢化社会の進行に伴い、生活インフラとしての福祉機器の重要性は増しており、グループの製品ラインナップの付加価値を高める役割を担っています。長年培ってきた精緻な金属加工技術を応用することで、多品種少量のニーズにも柔軟に対応し、収益基盤の多様化に貢献しています。
【財務状況等から見る経営環境】
✔外部環境
矢野経済研究所の調査によると、2024年度の主要住宅設備機器の市場規模は前年度比2.8%増の2兆433億円に達すると推計されており、市場全体としては堅調な動きを見せています。特に水まわり設備機器分野においては、資材価格の高騰に伴ってメーカー各社が価格改定を実施したことが寄与し、市場の微増トレンドを支える要因となっています。一方で、国内の人口減少に伴う新設住宅着工戸数の落ち込みは、同社のような設備機器メーカーにとって中長期的な成長を阻害する懸念材料です。そのため、新築需要の減少をいかにリフォーム需要の開拓や高付加価値製品へのシフトで補えるかが、事業環境を左右する重要なマクロ要因となっています。
✔内部環境
同社は2013年にTOTO本体の水栓部門が分社化されて誕生した経緯を持ち、親会社の強大なブランド力と販売網を背景にした盤石な生産受託体制を有しています。今回の決算において65百万円の当期純利益を計上している事実からは、原材料高という逆風下においてもコストコントロールを徹底し、着実に利益を創出できる筋肉質な事業構造を備えていることが窺えます。しかしながら、貸借対照表上の利益剰余金は▲467百万円となっており、過去の事業運営において生じた累積赤字が依然として財務上に残存しているという側面もあります。とはいえ、グループの基幹工場としての役割は揺るぎなく、継続的な黒字化によって着実に財務体質の改善が進展している状況と言えます。
✔安全性分析
財務の安全性を確認すると、総資産16,836百万円に対して純資産が8,865百万円であり、企業の安定性を示す自己資本比率は約52.7%と非常に高い水準を誇っています。また、短期的な支払い能力を示す流動比率は約155%(流動資産11,999百万円÷流動負債7,750百万円)に達しており、100%の目安を大きく上回っているため、資金繰りへの不安はほぼ皆無です。負債合計を純資産で割った負債比率も約0.9倍と低く、外部の有利子負債等に過度に依存しない健全なバランスシートが構築されています。資産全体からどれだけの利益を生んだかを示すROAは約0.4%と控えめな数値ですが、製造子会社としての堅実で手堅い運営が数字に表れていると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、TOTOグループがグローバルに展開する水栓金具や福祉商品のうち、およそ7割を単独で生産するというグループ内での圧倒的なプレゼンスにあります。1967年に建設された小倉工場から長年受け継がれてきた職人の技術的蓄積に加え、近年では研磨工程への産業用ロボット導入など、最先端の自動化ノウハウを高度に融合させています。さらに、自己資本比率約52.7%、流動比率約155%という盤石な財務基盤を有しているため、新たな生産設備や自動化への投資を自己資金で賄う体力を備えています。TOTOブランドの根幹である「品質」を担保するマザー工場としての機能は、他社が容易に模倣できない強固な競争優位性です。
✔弱み (Weaknesses)
一方で構造的な弱みとして、生産した製品のほぼすべてを親会社であるTOTOへ納入しているため、同社の売上や稼働率がグループ全体の販売実績に完全に依存している点が挙げられます。自社で独立した価格決定権や直販チャネルを持たないため、市況の悪化や親会社の戦略変更が自社の業績にダイレクトに波及しやすいという下請け特有のリスクを抱えています。また、今回の決算でも確認できる通り、利益剰余金が▲467百万円のマイナス状態であり、過去の赤字を完全に払拭するには至っていません。非鉄金属などの原材料価格が高騰した際、そのコスト上昇分を即座に内部で吸収しきれるほどの利益のバッファが薄い点も財務上の課題と言えます。
✔機会 (Opportunities)
外部環境における好機としては、矢野経済研究所の調査が示す通り、国内の住宅設備市場が2兆円を超える規模を維持しており、特に老朽化ストックに対するリフォーム需要が底堅く推移していることです。昨今の衛生意識の高まりを背景に、公共施設や一般家庭で非接触型のタッチレス水栓の普及が急速に進んでおり、同社が得意とする高機能・高付加価値製品のニーズは着実に拡大しています。また、バリアフリー化社会の進展により、手すりなどの福祉関連機器の市場も安定した成長が見込まれます。製造業界全体で進むAIやIoTを活用したスマートファクトリー化の波は、同社の生産性をさらに飛躍させる大きなチャンスとなるでしょう。
✔脅威 (Threats)
事業環境に潜む最大の脅威は、国内の少子高齢化と人口減少に伴う新設住宅着工戸数の中長期的な減少トレンドであり、水まわり製品全体の市場パイが縮小していくリスクです。また、水栓金具の主要な原材料である銅や亜鉛などの非鉄金属価格の高止まりや、急激な為替変動は、製造原価を直接的に押し上げるため利益を圧迫する重大なマイナス要因となります。加えて、日本の製造業全体を覆う慢性的な人手不足と人件費の高騰も、安定した生産体制を維持する上で継続的なプレッシャーとしてのしかかります。いかにして少ない人員で高度なものづくりを継承していくかが、同社にとって避けて通れない大きな壁となっています。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期的な視点では、原材料価格の不確実性や人件費の上昇といった外部コストの増加要因を吸収するため、徹底した生産ラインの合理化と自動化を加速させることが有効であると考えます。具体的には、既に実績のあるロボット研磨技術の適用範囲を他の工程にも広げ、属人的な作業を極限まで減らすことで、品質の均一化と労働生産性の大幅な向上を図る施策が求められます。また、親会社との情報連携を密にし、市場の需要変動に対して在庫を最小限に抑えながらスピーディーに対応できる、よりリーン(無駄のない)なサプライチェーン管理体制を構築することが足元の利益確保に直結するでしょう。
✔中長期的戦略
3〜5年先を見据えた中長期的な戦略としては、同社を単なる「製造を請け負う工場」から、現場の知見を活かして新製品の開発に寄与する「提案型の生産拠点」へと進化させることが重要であると考えます。製造プロセスから得られたデータを蓄積し、より環境に配慮した節水技術や、組み立てやすい福祉機器の設計アイデアを親会社へ逆提案していく方向性が期待されます。さらに、財務上の課題である利益剰余金のマイナスを早期に解消するため、安定した黒字を積み重ねて自己資本を一層厚くし、将来的に見込まれる海外市場向けの生産シフトなど、グループの新たな挑戦を力強く支える強靭な経営基盤を構築していくことが不可欠です。
【まとめ】
今回の第13期決算は、当期純利益65百万円の黒字を確保し、自己資本比率約52.7%、流動比率約155%という極めて強固で安定した財務基盤を維持していることが確認できました。同社の最大の強みは、TOTOグループの水まわり製品の約7割を担う国内屈指の生産スケールと、ロボット導入等の高度な製造ノウハウにあり、衛生意識の高まりによる高付加価値市場の拡大が追い風となっています。一方で、親会社への完全な売上依存構造や、利益剰余金のマイナス、資材高騰などの事業リスクにも直面しています。そのため、今後は自動化による徹底的なコスト削減を進めるとともに、製造現場発の提案力を磨くことで、グループのグローバルな競争力を根底から支える中核拠点として更なる成長を遂げるものと考えています。
【企業情報】
企業名: TOTOアクアテクノ株式会社
所在地: 福岡県北九州市小倉南区朽網東5丁目1番1号
代表者: 金丸 宏
設立: 2013年4月
資本金: 100百万円
事業内容: 水栓金具、電気温水器、福祉関連機械器具、水まわりアクセサリーの製造
株主: TOTO株式会社
