大阪ガスリキッド株式会社の第105期決算は、当期純利益486百万円を計上し、強固な自己資本に裏打ちされた盤石の財務基盤を見せつける結果となりました。半導体や医療分野の発展により日本の産業ガス市場が着実な成長を遂げる中、脱炭素社会の実現に向けたエネルギーの質的転換が急速に進んでいます。本記事では、大阪ガスグループの中核として「LNG冷熱」という独自の武器を持つ同社が、この環境変化の中でいかにして収益を最大化していくべきか、その経営戦略を深掘りして考察していきます。
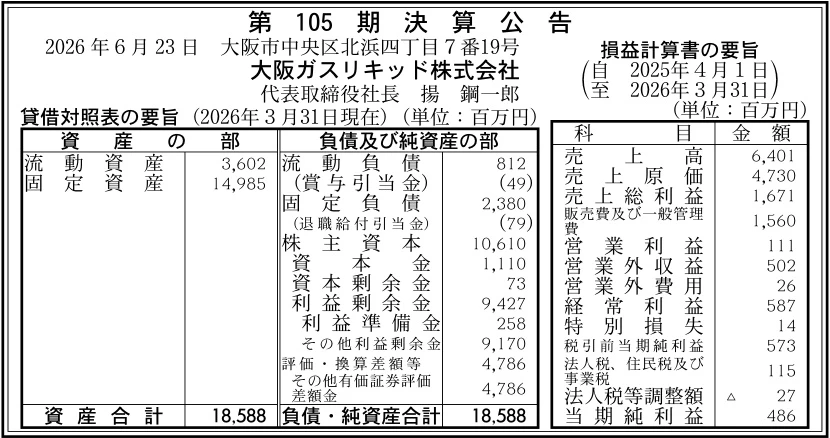
【決算ハイライト(第105期)】
| 資産合計 | 18,588百万円 (約185.9億円) |
|---|---|
| 負債合計 | 3,192百万円 (約31.9億円) |
| 純資産合計 | 15,396百万円 (約154.0億円) |
| 当期純利益 | 486百万円 (約4.9億円) |
| 自己資本比率 | 約82.8% |
【ひとこと】
大阪ガスリキッド株式会社の第105期決算は、当期純利益486百万円を計上し、安定した収益力を示す結果となりました。注目すべきは約82.8%という極めて高い自己資本比率であり、約154億円にのぼる厚い純資産が揺るぎない財務基盤を形成しています。また、本業の営業利益111百万円に対し、営業外収益が502百万円と大きく寄与しており、投資やグループ間シナジーが利益を下支えしている構造が読み取れます。親会社のLNG冷熱を活用した独自のビジネスモデルを武器に、成長する産業ガス市場でどのような次の一手を打つのか期待される決算です。
【企業概要】
企業名: 大阪ガスリキッド株式会社
設立: 1991年
事業内容: 産業ガス事業、LNG冷熱利用事業、低温粉砕受託加工事業などの展開
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔産業ガス事業(LNG冷熱利用)
同社の中核を担う産業ガス事業は、液化天然ガス(LNG)が持つマイナス162度の「冷熱」を徹底的に活用する点に最大の特徴があります。この未利用エネルギーを活かして、液化酸素、液化窒素、液化アルゴン、液化炭酸ガスなどを効率的に製造し、鉄鋼や化学、半導体メーカーから医療機関まで幅広い顧客へ販売しています。通常の電力を用いたガス製造に比べてエネルギー消費を大幅に削減できるため、環境負荷の低減と製造コストの圧縮を同時に実現する価値を提供しています。親会社である大阪ガスのインフラを最大限に利用することで、他社には真似できない安定供給と高い価格競争力を生み出しています。
✔低温粉砕・受託加工事業
もう一つの柱である受託加工事業では、液化窒素の超低温特性を利用した粉砕システム「リンレックスミル」を用いて、食品や樹脂の粉砕加工を展開しています。熱に弱いスパイスや樹脂素材は、常温で粉砕すると風味の劣化や変質を招きますが、同社の極低温技術を用いることで、成分を損なわずにミクロン単位の微粉末化が可能となります。大手食品メーカーや化学メーカーからのテスト依頼からトン単位の量産まで柔軟に対応し、顧客の製品の高付加価値化に直接的に貢献しています。産業ガス事業で自社製造した液化窒素を社内で有効活用することで、付加価値の高いサービスへと昇華させる独自の収益モデルです。
【財務状況等から見る経営環境】
✔外部環境
IMARC Groupの市場調査レポートによれば、日本の産業ガス市場規模は2025年に40億米ドルに達し、その後2034年までに54億米ドル規模へと持続的な成長を遂げると予測されています。この成長の背景には、先端半導体の製造プロセスに欠かせない高純度ガスの需要急増や、医療現場での酸素需要の安定的な推移が存在しています。また、カーボンニュートラルの実現に向けた世界的な潮流の中で、製造業各社はサプライチェーン全体でのCO2排出量削減を迫られています。こうした外部環境の変化は、LNG冷熱を活用し省エネでガスを製造できる同社にとって、極めて強力な追い風となる市場構造を形成しています。
✔内部環境
今回の決算においては、売上高6,401百万円に対して営業利益が111百万円となっており、本業における営業利益率が約1.7%とやや薄利の構造にあることが分かります。これは、産業ガスが社会インフラ的な性格を持ち、価格の急激な引き上げが難しいことに加え、製造や輸送にかかるコスト負担が重いという事業上の特徴が財務に表れていると考えられます。一方で、営業外収益に502百万円が計上されており、経常利益ベースでは587百万円としっかりとした利益水準を確保しています。大阪ガスグループの強力なバックボーンのもと、有価証券や関連事業からの収益が経営全体を強固に支えている構造が見て取れます。
✔安全性分析
財務の安全性を図る自己資本比率は約82.8%という極めて高い水準にあり、総資産18,588百万円の大部分を自前の資本でカバーする盤石の体質を築いています。負債比率も約0.2倍と借入等への依存はほとんど見られず、金利変動リスクを全く恐れる必要のない状態です。さらに、短期的な支払い能力を示す流動比率は約444%に達しており、手元の流動資産が流動負債を圧倒的に上回っているため、当面の資金繰りに関しては完全な安全圏にあります。保有する総資産からどれだけの利益を生み出したかを示す総資産利益率(ROA)は約2.6%となっており、強大な資産を守りつつ安定的な利益を継続している手堅い決算です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、大阪ガスの100%子会社という強固な経営基盤と、長年にわたって築き上げた厚い顧客ネットワークです。また、親会社のLNG基地から発生する膨大な冷熱エネルギーをガス製造プロセスに直接利用できる点は、他社には決して模倣できない圧倒的なコスト競争力と環境優位性をもたらしています。さらに、自己資本比率約82.8%・流動比率約444%が示す通り、いかなる経済危機にも揺るがない極めて潤沢な手元資金を有していることは、中長期的な研究開発や大型設備投資を自己資金だけでスピーディに完結できる大きなアドバンテージとなっています。
✔弱み (Weaknesses)
内部環境における弱みとしては、本業の営業利益率が約1.7%に留まっており、単なるガスの製造・販売というコモディティ化した領域での価格競争に巻き込まれやすい収益構造が挙げられます。また、エネルギービジネスである以上、国際的なLNG価格の変動や為替相場の波といった、自社ではコントロールできない資源価格リスクを常に内包しています。さらに、国内の主力顧客である鉄鋼や化学といった重厚長大産業が中長期的に縮小傾向にあるため、既存の枠組みのままでは売上高の大幅なトップライン成長を描きにくいという構造的な課題を抱えています。
✔機会 (Opportunities)
外部環境における最大の機会は、社会全体で急加速する「脱炭素化(カーボンニュートラル)」への巨大な投資トレンドです。製造時に排出されるCO2が少ない同社の産業ガスは、環境対応を重視するグローバル企業にとって調達する際の強力なインセンティブとなります。また、IMARC Groupの調査が示す通り、半導体や電子部品、先端医療分野における高付加価値なガス需要は拡大の一途を辿っています。さらに、食の安全や高付加価値化を背景に、同社が強みとする「低温粉砕技術」を用いた健康食品や高機能樹脂の受託加工ニーズも、今後さらに広がっていくと予想されます。
✔脅威 (Threats)
事業を取り巻く脅威としては、外資系の巨大な産業ガスメーカーが国内市場におけるシェア拡大を狙い、積極的な資本投下やM&Aを仕掛けてくることによる競争激化のリスクです。また、高圧ガスを安全に運搬するための物流体制を維持しなければならない中、物流業界の「2024年問題」に起因する深刻なドライバー不足と運賃の持続的な高騰は、同社の利益をじわじわと圧迫する懸念材料です。加えて、国内のインフレ進行に伴う電気代や各種製造コストの増加分を、取引先との長年の関係性ゆえに速やかに販売価格へ転嫁しきれない場合、収益性がさらに低下する脅威をはらんでいます。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期的な戦略としては、LNG冷熱を活用した「環境配慮型(グリーン)産業ガス」としての付加価値を前面に押し出し、価格競争から脱却したプレミアムな販売戦略を強化することが有効であると考えます。具体的には、サプライチェーン全体のCO2削減を急ぐ先進的なメーカーに対し、同社のガスへ切り替えることによる環境メリットを数値化して提案する営業が求められます。同時に、高い付加価値を生み出す「低温粉砕事業」の営業リソースを拡大し、健康食品や先端医療向けの新規案件を積極的に獲得することで、本業の営業利益率を押し上げる施策が急務であると推測されます。
✔中長期的戦略
3〜5年の視点で見据えるべき中長期的な戦略は、約154億円にのぼる強大な純資産を大胆に活用した「次世代エネルギー・環境領域へのシフト」です。特に、水素エネルギーの普及に向けたインフラ技術の開発や、工場から排出されるCO2を回収して有効利用するCCUS(二酸化炭素回収・利用・貯留)技術の事業化に向けて、大阪ガスグループ全体とのシナジーを最大限に発揮すべきです。単なる産業ガスのサプライヤーから、顧客企業のカーボンニュートラル化をトータルで支援する「環境エンジニアリング企業」へと進化することが、持続的な成長を実現する鍵になると推測します。
【まとめ】
今回の第105期決算において、大阪ガスリキッド株式会社は当期純利益486百万円を確保し、自己資本比率約82.8%という極めて盤石で強靭な財務基盤を誇示する結果となりました。同社の最大の強みは、LNG冷熱という未利用エネルギーを最大限に活用し、環境負荷の少ない産業ガスや高度な低温粉砕技術を提供する独自のビジネスモデルにあります。今後は、産業ガス市場の成長や脱炭素トレンドという巨大な機会を捉え、既存事業の高付加価値化と水素・炭酸事業などの次世代領域への投資を加速させることが不可欠です。物流コストの高騰などの課題はありますが、豊富な資本力とグループの総合力を遺憾なく発揮し、日本の産業をクリーンに支え続けるトップランナーとしてさらなる飛躍していくものと考えています。
【企業情報】
企業名: 大阪ガスリキッド株式会社
所在地: 大阪府大阪市中央区北浜四丁目7番19号
代表者: 揚 鋼一郎
設立: 1991年7月1日
資本金: 1,110百万円
事業内容: 産業ガスの製造・販売、低温粉砕受託加工事業等
株主: 大阪ガス株式会社
