私たちが普段使っているパソコンやデジタルカメラから、自動車の重要部品、さらには宇宙空間を飛ぶ人工衛星に至るまで、極めて高度な耐久性や機能性が求められる部品の表面には「めっき」が施されています。今回は、無電解めっきのパイオニアであり、その技術が「カニゼンめっき」という代名詞で広く知られている日本カニゼン株式会社の第90期決算を紐解きます。どのような圧倒的な技術力がこの驚異的な財務基盤を生み出しているのか、多角的な視点から詳しく見ていきましょう。
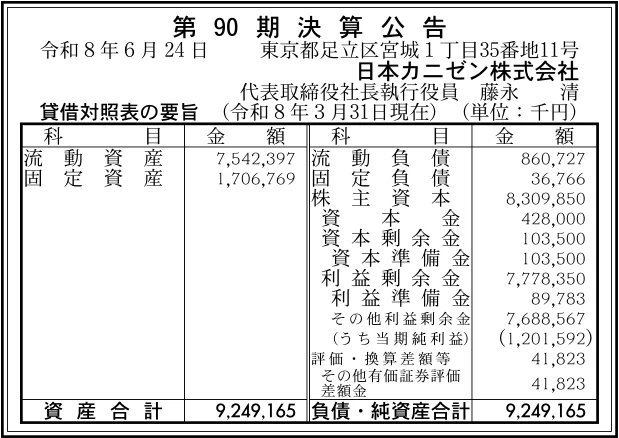
【決算ハイライト(第90期)】
| 資産合計 | 9,249百万円 (約92.5億円) |
|---|---|
| 負債合計 | 897百万円 (約9.0億円) |
| 純資産合計 | 8,352百万円 (約83.5億円) |
| 当期純利益 | 1,202百万円 (約12.0億円) |
| 自己資本比率 | 約90.3% |
【ひとこと】
当期純利益が1,202百万円と高水準な収益を確保しており、自己資本比率に至っては約90.3%と極めて強固な財務基盤を築いている決算です。無電解めっきのパイオニアとしての卓越した技術力と、国内表面処理最大手である日本パーカライジンググループという安定感が、この盤石な数値を裏付けています。自動車や半導体から航空宇宙産業まで、高度化する産業ニーズを的確に捉えた製品展開が、今後も同社の安定成長を支えていくと考えられます。
【企業概要】
企業名: 日本カニゼン株式会社
設立: 1955年
事業内容: 各種無電解めっき液の製造・販売、無電解めっきプラントの設計・販売、ならびに無電解めっき加工の受託事業を総合的に展開しています。
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔無電解めっき加工(カニゼンめっき等)
社名にもなっている「カニゼン®」は無電解めっきの総称として呼ばれるほど広く認知されています。膜厚の均一性や高耐蝕性を活かし、自動車のパワステ部品から各種工業製品の精密部品まで、幅広い加工ニーズに対応しています。
✔高機能複合皮膜の展開
無電解ニッケル皮膜の中にPTFE粒子を分散させて潤滑性や撥水性を持たせた「カニフロン®」や、セラミック粒子を含有させ硬質クロム以上の耐摩耗性を実現した「セラミックカニゼン®」、熱処理なしで高硬度を誇る「カニボロン®」など、顧客の高度な要求に応える特殊な皮膜技術を提供しています。
✔特殊用途向け皮膜開発
無電解黒色皮膜である「カニブラック®」は、光の低反射率や光吸収性が求められる光学機器部品に最適であり、NASAが開発した人工衛星の部品にも搭載された確かな実績を有しています。また、半導体装置などの放熱目的にも高く評価されています。
✔めっき液・プラント関連事業
「シューマー®」のブランド名で各種無電解めっき液の製造・販売を行うとともに、前処理から後処理に至る各種処理剤も提供しています。さらに、精密な計量自動補給が可能なめっきプラント(自動分析補給装置など)の設計・販売も手掛け、表面処理のトータルソリューションを構築しています。
【財務状況等から見る経営環境】
✔外部環境
自動車産業におけるEV(電気自動車)シフトや、自動運転技術の高度化、さらには半導体製造装置の需要拡大に伴い、微細な部品に対しても均一で高機能な表面処理を施すことができる無電解めっきの需要は、着実に増加していると推測されます。一方で、世界的な環境規制(RoHS指令など)の強化により、有害物質を排除した環境配慮型のめっき液や処理技術への移行が業界全体において必須命題となっているという側面があります。
✔内部環境
同社は1955年の設立から半世紀以上にわたり、無電解めっきのパイオニアとして業界を牽引してきた圧倒的な技術的蓄積とブランド力(カニゼン)を有しています。また、表面処理分野の国内最大手である日本パーカライジング株式会社の100%子会社であるため、強固なグループネットワークや共同での研究開発体制を活用できる点も、同社の技術レベルの向上と安定した事業基盤に大きく貢献していると考えられます。
✔安全性分析
第90期決算が示す通り、自己資本比率が約90.3%という極めて健全な財務状態を誇っています。負債総額も約9.0億円にとどまっており、実質的に無借金に近い強固な財務体質です。この潤沢な自己資本は、外部の経済ショックやニッケルなど原材料価格の急激な変動に対する強力な防波堤となると同時に、次世代の表面処理技術を開拓するための基礎研究や設備投資を、自己資金で機動的に実行できるという大きな強みを生み出しています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
「カニゼンめっき」という代名詞に象徴される、無電解めっき分野における圧倒的な知名度と技術的蓄積が同社の最大の強みです。膜厚の均一性や耐摩耗性、光吸収性など、顧客の多様なニーズに応える高機能複合皮膜のラインナップを豊富に有しています。さらに、自己資本比率約90.3%という無借金に近い盤石な財務基盤と、親会社である日本パーカライジングとの強力な連携体制が、事業の安定性と研究開発力を力強く支えていると考えます。
✔弱み (Weaknesses)
無電解めっきという特定の高度技術に事業領域を特化しているため、将来的に表面処理を必要としない新素材の開発や、全く異なる代替技術が台頭した場合には、既存の事業基盤が影響を受けるリスクが内在しています。また、めっき液の主原料となるニッケル等のベースメタルや各種化学薬品は、国際市況や為替相場の変動によって価格が大きく上下しやすいため、原価コントロールの難しさが利益率を圧迫する要因になり得ます。
✔機会 (Opportunities)
自動車のEV化や軽量化、5G・6G通信を支える半導体関連デバイスの進化により、複雑な形状の部品に対する高精度な機能性皮膜(耐熱、放熱、低反射など)のニーズは今後さらに拡大していくと予想されます。また、環境規制が年々厳しくなる中で、同社が推進しているELV指令やRoHS指令に対応した環境配慮型めっき液(シューマー®シリーズ等)への切り替え需要は、事業拡大の大きなチャンスとなるでしょう。
✔脅威 (Threats)
国内製造業の生産拠点が海外へとシフトしていく中、国内における一般的な表面処理加工の市場規模が中長期的に縮小していく懸念があります。さらに、新興国を中心とした海外の競合メーカーが技術力を向上させており、汎用的なめっき加工分野においてはグローバルな価格競争が一段と激化するリスクが存在します。また、地政学的な要因によるレアメタルや化学薬品の供給網の寸断、資源価格の高騰も脅威と言えます。
【今後の戦略として想像すること】
✔短期的戦略
原材料価格の変動リスクを緩和するため、製造プロセスのさらなる効率化を進めるとともに、顧客の要求水準が高い高付加価値な機能性皮膜(カニボロン®やセラミックカニゼン®等)の提案営業を強化していくことが重要であると考えます。また、自動分析補給装置などプラント関連の拡販を通じて、めっき加工だけでなくシステム全体としてのトータルソリューションの提供を推進し、安定的な収益確保を図っていくことが有効でしょう。
✔中長期的戦略
日本パーカライジング社や大学等の研究機関との共同研究をさらに深耕し、これまでにはない新しい機能(例えば自己修復機能やさらなる低環境負荷特性など)を持った次世代めっき技術の開発を加速させることが不可欠です。また、航空宇宙や最先端医療機器といった、より高度な品質保証が求められる未開拓のニッチ市場へ積極的に参入し、技術的優位性を活かした「カニゼン」ブランドのグローバルな価値向上を目指していくものと考えます。
【まとめ】
今回の第90期決算の数値から、同社が当期純利益1,202百万円という高い収益力を誇り、自己資本比率約90.3%という極めて強固で安全性の高い財務体質を構築していることが確認できます。その成長の源泉は、日本で初めて無電解めっきを工業化したパイオニアとしての誇りと、最先端産業の高度な要求に応え続ける多様な機能性皮膜の開発力にあります。一方で、原材料価格の変動やグローバル競争の激化といった外部環境の変化には注視が必要です。そのため、今後は盤石な財務基盤とグループの総合力を最大限に活用し、環境対応型の次世代技術を牽引することで、表面処理分野のリーディングカンパニーとしての地位をさらに盤石なものにしていくと考えています。
【企業情報】
企業名: 日本カニゼン株式会社
所在地: 東京都足立区宮城1丁目35番地11号
代表者: 代表取締役社長執行役員 藤永 清
設立: 1955年
資本金: 428百万円
事業内容: 各種無電解めっき液の製造・販売、無電解めっきプラントの設計・販売
株主: 日本パーカライジング株式会社(100%)
