都市の景観を彩る建築物から、身近に接するスマートフォンや精密電子機器に至るまで、製品の耐久性や美観を陰で支える塗料と機能性樹脂。昭和8年の創業から90年以上の歴史を重ね、原料である合成樹脂の設計から最終製品である塗料化までを一貫して手掛ける亜細亜工業株式会社の第86期決算が公開されました。当期純利益1,153百万円、自己資本比率約73%という極めて卓越した実績の背景には、どのような技術力と経営戦略が存在するのでしょうか。本記事では、同社の決算データと事業構造を詳しく見ていきます。
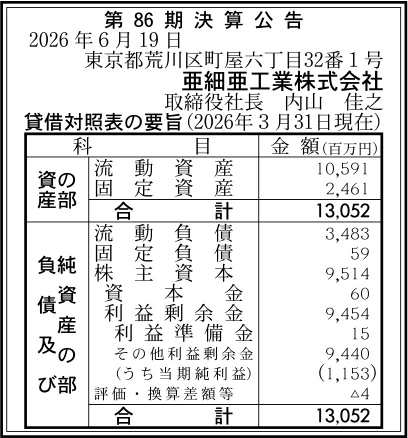
【決算ハイライト(第86期)】
| 資産合計 | 13,052百万円 (約130.5億円) |
|---|---|
| 負債合計 | 3,542百万円 (約35.4億円) |
| 純資産合計 | 9,510百万円 (約95.1億円) |
| 当期純利益 | 1,153百万円 (約11.5億円) |
| 自己資本比率 | 約73% |
【ひとこと】
亜細亜工業株式会社の第86期決算において、当期純利益は1,153百万円、自己資本比率は約73%という極めて高水準かつ優れた業績を達成しました。同社は1933年の創業以来、建築用塗料からスマートフォンや電子機器向けの機能性合成樹脂まで幅広く手掛ける化学メーカーです。今回の決算数値からは、主原料となる合成樹脂の開発から塗料の完成に至る「一貫生産体制」による高い付加価値の創出と、11億円を超える当期純利益を計上しながら自己資本比率約73%という盤石な財務基盤を維持・拡大できている状況が見て取れます。
【企業概要】
企業名: 亜細亜工業株式会社
設立: 1933年
事業内容: 建築用塗料、合成樹脂、コーティング材用樹脂(熱硬化樹脂・紫外線硬化樹脂)、その他特殊樹脂および塗料の製造販売
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔建築用塗料事業
同社の創業以来の柱であり、建物の外壁や屋根、内装に使われる各種塗料の製造を行っています。単に見た目をきれいにする色彩美だけでなく、雨・風・紫外線から建物の素材を守り長寿命化させる遮熱・耐候性塗料や、フッ素・シリコン・無機塗料などの高機能塗料を展開しています。製品設計から生産までを自社で引き受けるODM形態での供給も多数行なっており、大手塗料メーカーや専門施工業者から高い信頼を獲得しています。
✔コーティング材用樹脂事業(合成樹脂事業)
塗料の性能を左右する主原料である合成樹脂(アクリル、ウレタン、エポキシ、熱硬化樹脂、紫外線(UV)硬化樹脂など)を自社で独自に開発・製造しています。ここで培われた高度な樹脂合成技術は、スマートフォンやゲーム機の画面保護フィルム向けのキズ防止・耐衝撃コーティング材、自動車内装部品、ゴルフボールのトップコートなどに幅広く採用されており、最先端のデジタルライフや産業を陰で支えています。
✔自社一貫生産体制(樹脂から塗料まで)
一般の塗料メーカーの多くが外部から原材料の樹脂を仕入れるのに対し、自社で樹脂を研究開発・配合し、そのまま最終塗料まで一貫して製造する特異なビジネスモデルを構築しています。これにより、顧客のきめ細やかな要望に対して分子レベルから最適化されたオンリーワン製品を迅速に開発することが可能であり、他社が容易に追随できない技術的参入障壁を生み出しています。
✔高効率な生産・物流・品質保証体制
マザー工場である埼玉県久喜市の久喜事業所を中心に、第1から第8製造所に至る高度な自動調色設備や自動充填設備、ガスコージェネレーションシステムを稼働させています。「クイックデリバリー」を掲げ、当日午前に受注した製品を当日中に生産・検査して出荷する驚異的なスピード対応を実現しています。また、ISO9001認証のもとで厳格な品質管理を行なっています。
【財務状況等から見る経営環境】
✔外部環境
塗料および化学素材業界を取り巻く外部環境は、国内の少子高齢化に伴う新築住宅着工件数の長期的減少傾向があるものの、既存建築物の維持管理や長寿命化改修(ストック市場)の拡大により、高機能塗料への需要は底堅く推移しています。また、スマートフォンの高性能化や車載ディスプレイの大型化、電気自動車(EV)の普及に伴い、耐熱性や透明性、キズ防止機能に優れる特殊樹脂・UV硬化樹脂のグローバルな需要は増加の一途を辿っています。しかし一方で、主原料となるナフサや石油化学由来原料の価格変動、円安に伴う輸入コスト高、さらには物流費用やエネルギーコストの上昇が直接的に製造原価を押し上げる圧力を強めています。
✔内部環境
同社においては、90年以上にわたり蓄積された高分子化学の知見と、埼玉県久喜市の久喜事業所に集約された最新鋭の製造設備が強固な内部資源となっています。塗料メーカーでありながら自社で高度な樹脂設計を行う研究開発主導の組織風土があり、若手研究員を中心に異業種企業との共同研究や新領域への挑戦が活発に行われています。資本金60百万円に対して利益剰余金9,454百万円を積み上げている実績が示すように、内部留保を極めて分厚く蓄えた高収益かつ実質無借金に近い財務体質を作り上げており、市場環境の大きな変化にもびくともしない経営基盤を有しています。
✔安全性分析
第86期の貸借対照表の要旨を精査すると、資産合計13,052百万円のうち流動資産が10,591百万円と全体の約81%を占めており、極めてキャッシュフローの回りが早い流動性の高い資産構成となっていることがわかります。負債合計は3,542百万円(流動負債3,483百万円、固定負債59百万円)であり、純資産合計は9,510百万円を計上しています。この結果、自己資本比率は約73%に達しており、一般的に健全とされる50%のラインを大きく上回る非常に優良で安定した財務構造が構築されています。流動資産10,591百万円に対して流動負債は3,483百万円にとどまり、流動比率は約304%と高水準を示しているため、短期的な資金繰りや即時の支払能力には一切の懸念が認められません。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、主原料である合成樹脂の研究開発から最終塗料の生産までを一貫して手掛ける「樹脂から塗料までの一貫生産体制」と高い分子設計技術にあります。これにより顧客ニーズに応じたカスタム製品を極めて短期間で開発・供給できるクイックデリバリー体制が完成しています。さらに、資本金60百万円に対して利益剰余金9,454百万円を蓄積し、自己資本比率約73%で純資産95億円を超える盤石な財務健全性を誇る点も大きな強みであり、他社に先駆けた最新設備への投資や研究開発を自社資金で機動的に推進できる環境を整えています。
✔弱み (Weaknesses)
一方で弱みとしては、主力事業である建築用塗料分野が国内の民間住宅や各種建築物の改修・着工動向に一定程度左右される事業構造にある点が挙げられます。また、製品の主要原料が石油化学由来のモノマーや溶剤、各種添加剤であるため、世界的な原油価格の乱高下やナフサ価格の上昇、輸入価格の高騰が直接的に売上原価を圧迫するリスクが存在します。大手塗料メーカーと比較して直接的なブランド知名度の露出が限られるため、自社ブランドの直接販売領域の拡大における営業リソースの最適配置が継続的な課題となります。
✔機会 (Opportunities)
外部環境における機会としては、インフラの老朽化対策や建築物の省エネ・長寿命化を目的とした遮熱塗料や高耐候性塗料の需要拡大が挙げられます。また、スマートフォンやタブレット、車載ディスプレイ向け液晶フィルム、さらにはEVや精密機器に使用される高機能UV硬化樹脂や表面保護コーティング材の需要急増は大きな追い風です。さらに、持続可能な社会の実現に向けた水性塗料や無溶剤形無機塗料など、環境配慮型製品への切り替えニーズが高まっており、同社が長年先駆けて開発してきた水性アクリルウレタン技術や環境対応塗料が新市場を獲得する好機となっています。
✔脅威 (Threats)
市場環境における脅威としては、世界的な情勢不安に伴う原油価格の再高騰や、為替の変動(円安)による原材料輸入原価の長期的な上昇圧力が挙げられます。また、国内大手塗料メーカーや総合化学メーカーとの機能性樹脂・特殊コーティング領域における開発競合や価格競争の激化も注視すべき要素です。さらに、国内の少子化・人口減少に伴う新築建築着工数の長期的減少や、物流の2024年問題に起因する輸送費用の高騰、化学品輸送における規定強化などが、製品の配送コストや営業利益率を圧迫するリスクとして挙げられます。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略としては、依然として続く原材料やエネルギー価格の高騰に対応するため、久喜事業所における製造プロセスのさらなる自動化と調色効率の向上を進め、直課コストの削減を徹底することが重要であると考えられます。自社で樹脂から手掛ける強みを前面に出し、顧客の多様な用途に合わせた高付加価値なカスタム製品やODM供給の比率を高めることで、価格転嫁をスムーズに行い確実な粗利益率の保持を図ることが有効です。同時に、即納体制であるクイックデリバリーの精度を磨き、顧客満足度を向上させて既存市場でのシェアを強固にすることが求められます。
✔中長期的戦略
中長期的な視点においては、建築用塗料の枠を超えた「機能性コーティング材料メーカー」としての地位を確立することが期待されます。最先端のUV硬化樹脂や熱硬化樹脂の技術革新をさらに推し進め、次世代モビリティ(EV・自動運転機器)の車載カメラ・ディスプレイ部材や、電子デバイス向けの保護コーティング材市場への参入を一段と加速させることが重要と考えられます。分厚い自己資本と手元流動性を活かし、環境負荷を極限まで低減した水性・無溶剤型樹脂の研究開発へ集中的に資金を投入することで、サステナブルな成長モデルを構築していく戦略が望ましいと推測されます。
【まとめ】
今回の第86期決算数値から、亜細亜工業株式会社は当期純利益1,153百万円を計上し、自己資本比率約73%で純資産95億円を超える極めて健全で力強い財務体質を保持している事実が確認できました。同社は、90年以上の伝統で培われた高分子化学の知見と「樹脂から塗料までの一貫生産体制」という独自のビジネスモデルを最大の強みとし、電子デバイスや建築ストック市場における機能性材料需要の高まりという絶好の市場機会を捉えています。今後は、原材料コストやエネルギー費用の高騰という課題に対応しつつ、高付加価値なUV硬化樹脂や環境配慮型塗料の開発・展開を推し進めていくことが重要になると考えます。独自の技術力と盤石な財務力を高度に融合させることで、同社は今後も日本のモノづくりと豊かな社会の実現を支える優良企業として確固たる成長を遂げていくものと考えています。
【企業情報】
企業名: 亜細亜工業株式会社
所在地: 東京都荒川区町屋六丁目32番1号
代表者: 内山 佳之
設立: 1933年7月17日
資本金: 60百万円
事業内容: 建築用塗料、合成樹脂、その他特殊樹脂および塗料の製造販売
