私たちが毎日目にする店舗のシャッターやオフィスビルの防火ドア。これらは都市の景観の一部であると同時に、人々の命と財産を守る重要な防犯・防災インフラです。いざという時に確実に作動するよう、その「安全」を24時間365日体制で支え続けているのが、文化シヤッターサービス株式会社です。東証プライム上場の総合建材メーカーである文化シヤッター株式会社のグループ中核企業として、社会インフラの保守を担う同社がどれほどの財務的成果を上げているのか。本記事では、最新の決算数値と経営環境を深く分析し、その事業構造と将来の戦略的展望を紐解いていきます。
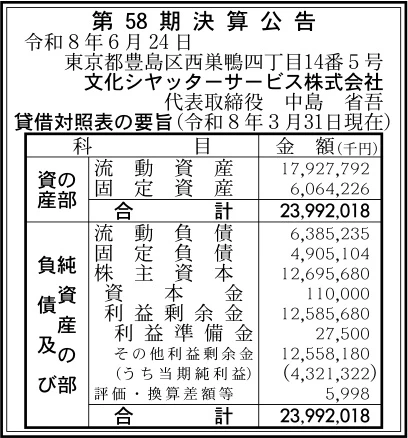
【決算ハイライト(第58期)】
| 資産合計 | 23,992百万円 (約239.9億円) |
|---|---|
| 負債合計 | 11,290百万円 (約112.9億円) |
| 純資産合計 | 12,702百万円 (約127.0億円) |
| 当期純利益 | 4,321百万円 (約43.2億円) |
| 自己資本比率 | 約52.9% |
【ひとこと】
文化シヤッターサービス株式会社は今回の第58期決算において4,321百万円という非常に大きな当期純利益を計上しており、傑出した収益力を示しています。総資産23,992百万円に対して純資産は12,702百万円に達しており、自己資本比率は約52.9%と極めて堅牢で安定した財務基盤を構築しています。東証プライム上場企業である文化シヤッター株式会社のメンテナンス部門を担う中核子会社として、全国138拠点という圧倒的なサービス網と多数の有資格者を擁し、「24時間365日」の安心を提供し続けていることが、この盤石な業績を強力に支えていることが推測されます。
【企業概要】
企業名: 文化シヤッターサービス株式会社
設立: 1969年3月(1991年10月合併新社)
事業内容: 文化シヤッター株式会社の製品を中心とした各種シャッター、ドア、パーティション等の製品の修理および点検事業を展開しています。
https://www.bunka-shutter-service.co.jp/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔シャッター・ドア等の修理・取替事業
一般住宅から商業施設、大規模な工場に至るまで、設置されている各種シャッターやドア、パーティション等の修理およびリニューアル工事を行っています。第一・二種電気工事士などの国家資格を有する多数の専門技術者が在籍しており、全国138ヶ所のサービスステーションを通じて、顧客の緊急トラブルに対しても迅速かつ確実に対応できる強靭なサービスネットワークを構築しています。
✔防火設備検査および一般点検事業
建築基準法に基づく防火設備の定期報告制度に対応し、有資格者である防火設備検査員による厳格な法定点検を実施しています。万が一の火災時において防火シャッターや防火ドアが確実に機能するかを定期的にモニタリングし、建物の安全性と資産価値の維持に貢献しています。また、日常的なトラブルを未然に防ぐための一般点検も幅広く手掛けており、ストックビジネスとしての安定した収益基盤を形成しています。
✔防災・減災製品の提案・サポート事業
近年激甚化する自然災害への対策として、止水対策製品や風災対策製品、さらには夏季の酷暑に対する遮熱対策製品などの提案とサポートを行っています。単に壊れたものを直すだけでなく、有事に備えるための安全啓発活動と付加価値の高いソリューションを提供することで、顧客の事業継続計画(BCP)を強力に支援しています。
【財務状況等から見る経営環境】
✔外部環境
建物の維持管理を取り巻く外部環境は、高度経済成長期に建設された建築物の老朽化が進む中、メンテナンス需要が継続的に拡大するフェーズに入っています。とりわけ近年は、頻発する地震や大型台風、ゲリラ豪雨といった自然災害から人命や財産を守るため、シャッターやドアの防風・止水機能に対する社会的要請が急激に高まっています。また、法令遵守の観点から建築基準法における防火設備の定期報告が厳格化されており、専門的かつ信頼性の高い検査機関に対するニーズはかつてないほどに高まっています。一方で、建設・メンテナンス業界全体として、少子高齢化に伴う施工技術者やサービススタッフの構造的な人手不足が深刻な課題となっており、人材の確保と育成が事業継続の重要な鍵を握る状況です。
✔内部環境
同社の内部環境における最大の強みは、何と言っても親会社である文化シヤッター株式会社が持つ圧倒的なブランド力と膨大な製品の設置実績(インストールドベース)です。これにより、安定した修理・点検の依頼が継続的にもたらされる極めて恵まれた事業構造を有しています。さらに、「24時間365日受付」の専用フリーダイヤルを整備し、全国138拠点に作業車を配備する機動力は、競合他社が容易に真似できない強力な参入障壁となっています。また、防火設備検査員556名、第二種電気工事士999名(2026年4月時点)といった国家資格保有者を大量に育成・確保している社内の教育体制は、高いサービス品質を担保する最大の武器となっています。
✔安全性分析
財務の安全性という観点からは、全く隙のない強固なバランスシートが構成されています。総資産23,992百万円に対して、流動負債を中心とした負債合計は11,290百万円にとどまっており、純資産は12,702百万円という極めて厚い自己資本を蓄積しています。その結果、自己資本比率は約52.9%と高水準を維持しており、無借金に近い健全な経営状態であると推測されます。また、手元流動性を示す流動資産が17,927百万円と総資産の大部分を占めていることからも、短期的な資金繰りへの懸念は一切なく、優秀な人材の採用やDX(デジタルトランスフォーメーション)に対する積極的な先行投資を行うための十分な財務的体力を有していると考えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の強みは、東証プライム上場の文化シヤッターの100%子会社として、同社製品のメンテナンスを一手に引き受けることができる強固な顧客基盤にあります。全国138ヶ所のサービスステーションと多数の作業車両を配備し、24時間365日体制でトラブルに対応できる圧倒的な機動力を誇っています。また、防火設備検査員をはじめとする多数の国家資格保有者が在籍していることで、高い技術力と法対応力を備えている点や、自己資本比率約52.9%の極めて安定した財務基盤を有している点も、持続的な成長を可能にする大きな競争優位性となっています。
✔弱み (Weaknesses)
一方で、事業の大部分が文化シヤッター製のシャッターやドアのメンテナンス、およびそれに付随するサービスに特化しているため、親会社の製品シェアや新設建築市場の動向に業績が間接的に依存しやすいという構造的な弱みがあります。また、全国規模で労働集約的なメンテナンス体制を維持するためには、多数のフィールドエンジニアを常時抱える必要があり、固定的な人件費の負担が比較的大きい事業モデルであることも懸念される要因の一つです。
✔機会 (Opportunities)
事業を取り巻く機会としては、地球温暖化に伴う異常気象や自然災害の頻発により、建物の止水対策や耐風圧対策に対する社会的な意識が急速に高まっていることが挙げられます。これに伴い、既存のシャッターを防災・減災対応製品へリニューアルする需要は今後も大きく伸びると見込まれます。さらに、防火設備の法定点検の厳格化は、確かな技術力と資格を持つ同社にとって、安定したストック収益を積み上げる絶好の追い風として機能し続けることが期待されます。
✔脅威 (Threats)
外部環境における脅威としては、少子高齢化に伴う生産年齢人口の減少により、夜間や休日の緊急対応も求められるフィールドエンジニアの採用・定着が年々困難になっていくリスクが挙げられます。人材不足による人件費の高騰は、長期的には利益率を圧迫する要因となります。また、鉄鋼やアルミなどの原材料価格の高騰や物流費の上昇が、修理部品の調達コストを押し上げ、それを迅速に顧客へのサービス価格に転嫁できない場合、収益性に悪影響を及ぼす可能性も想定しておく必要があります。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、極めて高い利益を生み出している現在の事業構造をさらに盤石なものにするため、既存顧客に対する法定点検や予防保全の提案営業をさらに強化することが有効であると考えます。特に、点検時に発見された軽微な不具合に対して、部品の交換や最新の防災対応製品へのリニューアルをスピーディに提案し、安全性の向上と顧客単価の引き上げを同時に図ることが重要です。また、深刻化する人材不足に対応するため、スマートフォンやタブレットを活用した現場作業のペーパーレス化や、顧客からの修理依頼を効率的に差配する独自のデジタルシステムの導入を加速させ、サービススタッフ一人当たりの生産性を劇的に向上させる取り組みが急務であると推測します。
✔中長期的戦略
中長期的には、単なる「故障時の修理屋」から、建物のライフサイクル全体を通じた「安全・安心のソリューションプロバイダー」へとビジネスモデルを進化させていく戦略が求められます。IoT技術を活用し、稼働中のシャッターやドアの開閉回数やモーターの負荷状態を遠隔でセンシング・分析することで、故障が発生する前に部品交換を行う「予知保全サービス」の本格展開が期待されます。また、親会社である文化シヤッターと開発段階から連携を深め、メンテナンスが容易で長寿命な製品開発へ現場の声をフィードバックしていくことで、グループ全体の競争力を底上げし、建物のレジリエンス強化に不可欠な企業として持続的な価値を創出していくものと推測します。
【まとめ】
今回の決算数値から、文化シヤッターサービス株式会社は4,321百万円という巨額の当期純利益を創出し、自己資本比率約52.9%の極めて盤石な財務基盤を築き上げている事実が確認できました。そのため、親会社の持つ巨大な顧客基盤と、全国138拠点に及ぶサービス網、そして多数の国家資格保有者による高度な技術力が最大の強みとして機能し、高い収益性を生み出していると言えます。一方で、慢性的なエンジニア不足や部品調達コストの高騰といった労働集約型産業特有の課題には、継続的な業務効率化の努力が求められます。今後は、IoTを活用した次世代の予知保全サービスの展開や、高まる防災ニーズへの的確なソリューション提供を通じて、社会インフラの安全を支える不可欠な存在としてさらなる成長を遂げていくものと考えています。
【企業情報】
企業名: 文化シヤッターサービス株式会社
所在地: 東京都豊島区西巣鴨四丁目14番5号
代表者: 中島 省吾
設立: 1969年3月1日(1991年10月1日合併新社)
資本金: 110百万円
事業内容: 各種シャッター、ドア、パーティション等の製品の修理、点検等
株主: 文化シヤッター株式会社
