医療現場で医師や看護師が常に身につけている聴診器。その小さな機器の品質が、確かな診断と安心を支えています。スズケングループのケンツメディコ株式会社は、国内では数少ない「純国産」の聴診器メーカーとして、医療従事者の声を反映したものづくりを続けています。本記事では、同社の第35期決算公告の数値を紐解きながら、財務状況や今後の戦略的展望について客観的かつ専門的な視点で深掘りしていきます。
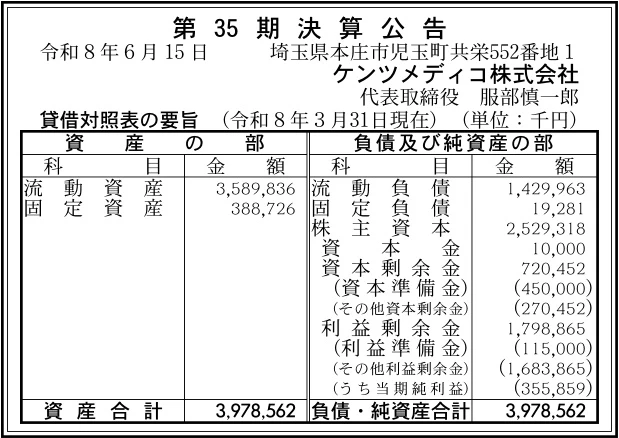
【決算ハイライト(第35期)】
| 資産合計 | 3,979百万円 (約39.8億円) |
|---|---|
| 負債合計 | 1,449百万円 (約14.5億円) |
| 純資産合計 | 2,529百万円 (約25.3億円) |
| 当期純利益 | 356百万円 (約3.6億円) |
| 自己資本比率 | 約63.6% |
【ひとこと】
今回の第35期決算において、ケンツメディコ株式会社は356百万円の当期純利益を計上し、安定した収益力を示しています。また、自己資本比率は約63.6%と高い水準を確保しており、非常に強固な財務基盤を構築していることが分かります。スズケングループの一員として、国内製造にこだわった高品質な聴診器などのバイタル測定機器を提供する同社の堅実な経営手腕が、この良好な業績を支えていると推測されます。
【企業概要】
企業名: ケンツメディコ株式会社
設立: 1991年12月11日
事業内容: 聴診器、血圧計などバイタル測定機器を中心とした医療機器の製造販売事業
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔医療機器製造販売事業
可動式耳管や回転式ソフトイヤピースなど、医療現場の声を反映した独自の工夫が凝らされた純国産の聴診器を製造・販売しています。さらに、高い精度が求められるアネロイド血圧計や電子血圧計、パルスオキシメータ、非接触体温計など、日々の診断に不可欠なバイタル測定機器を幅広く提供し、医療の質向上に貢献しています。
✔聴診器OEM事業
自社で培った高度な製造技術と品質管理ノウハウを活かし、他社ブランドでの聴診器の企画・製造(OEM)を受託しています。顧客の要望に合わせたカスタマイズや製品ラインナップの拡充を支援することで、自社の生産ラインの稼働率を高め、新たな収益源を確保しています。
【財務状況等から見る経営環境】
✔外部環境
超高齢社会を迎えた日本において、病院やクリニックといった従来の医療施設だけでなく、在宅での訪問看護や介護施設における日常的な健康管理の重要性が急速に高まっています。これに伴い、使いやすく信頼性の高い血圧計やパルスオキシメータなどのバイタルサイン測定機器に対する需要は、長期的かつ安定的に拡大していくと言える状況です。
✔内部環境
同社は1991年の設立以来、純国産の聴診器メーカーとしての確固たるブランドと技術力を築き上げてきました。大手医薬品・医療機器卸である株式会社スズケンのグループ企業として、全国の医療機関へ直接リーチできる強固な販売ネットワークを有していることは、他社にはない圧倒的なアドバンテージとなっています。
✔安全性分析
当期の資産合計が3,979百万円であるのに対し、純資産合計は2,529百万円となっており、自己資本比率は約63.6%という極めて安全性の高い水準に達しています。有利子負債への依存度が低く、長年蓄積された利益剰余金が財務の基盤を厚くしているため、今後の製品開発や設備投資、あるいは経済環境の悪化に対しても十分な耐性を備えていると考えられます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
スズケングループという国内トップクラスの医療卸の強力な販売網と信用力を背景に持っていることが挙げられます。また、日本国内で純国産の聴診器を製造できる数少ないメーカーとして、高い品質基準を維持している点は大きな強みです。約63.6%の自己資本比率が示す極めて安定した財務基盤も、強気な事業展開や製品開発を強力に後押ししています。
✔弱み (Weaknesses)
聴診器や血圧計などのバイタル測定機器は、医療現場で求められる品質水準が高い一方で、一度購入されると長期間使用されるため、製品の買い替えサイクルが長いという構造的な特性があります。また、純国産にこだわるがゆえに、海外の大量生産品と比較すると製造コストが高くなりやすく、価格競争の面では不利になりやすいという側面を持っています。
✔機会 (Opportunities)
高齢化の進行に伴い、訪問看護や介護施設、さらには家庭内でのバイタルサイン測定のニーズがこれまで以上に高まっています。また、高い製造技術を活かした聴診器のOEM事業を通じて、他社のブランドへ自社の技術を展開し、新たな収益源を確保できる大きなチャンスが広がっています。加えて、アジアを中心とした海外の医療市場の成長も同社にとって有望な事業機会と言えます。
✔脅威 (Threats)
海外の低価格な医療機器メーカーによる日本市場への継続的な参入や、既存のグローバルメーカーとのシェア争いによる競争激化が脅威となります。また、原材料価格や物流費の高騰は、国内で製造を行う同社の利益率を直接的に圧迫する要因となります。さらに、デジタルヘルスケアの進展により、従来の聴診器に代わる新しいウェアラブルデバイスなどの代替技術が台頭してくるリスクも中長期的には警戒する必要があります。
【今後の戦略として想像すること】
✔短期的戦略
まずは、訪問看護ステーションや介護施設といった新たな需要が急速に拡大している市場に対して、使いやすさと耐久性に優れた自社のバイタル測定機器の提案を一層強化することが有効であると考えます。スズケングループの強力なネットワークを最大限に活用し、きめ細かな営業活動を展開することで、着実な売上拡大を図ることが求められます。また、技術力を活かしたOEM事業をさらに推進し、工場の稼働率向上と収益基盤の多様化を進めることが期待されます。
✔中長期的戦略
デジタル化が急速に進む医療現場のニーズに対応するため、電子聴診器やデータ通信機能を備えたIoT対応のバイタル測定機器の開発に経営資源を集中させることが重要であると考えます。純国産の品質というブランド価値を維持しつつ、アジアを中心とした海外市場への本格的な展開を加速させることで、国内市場の成長鈍化を補い、グローバルな医療機器メーカーとしての確固たる地位を確立していくと予想されます。
【まとめ】
今回の決算数値から、同社は約63.6%という極めて安定した自己資本比率を維持しながら、356百万円の当期純利益を確保しており、堅実かつ健全な経営が行われていることが見て取れます。同社の最大の強みは、国内製造に裏打ちされた高品質な聴診器などの製品力と、スズケングループという強固な事業基盤にあります。一方で、海外メーカーとの価格競争や、急速に進む医療機器のデジタル化にいかに対応していくかが今後の大きな課題となります。そのため、今後は伝統的なモノづくりの技術を活かしつつも、新たな付加価値を持つIoT機器の開発やアジア市場への展開を進めることで、医療現場のニーズに応えながら持続的な成長を遂げていくものと考えています。
【企業情報】
企業名: ケンツメディコ株式会社
所在地: 埼玉県本庄市児玉町共栄552番地1
代表者: 代表取締役社長 服部 慎一郎
設立: 1991年12月11日
資本金: 10百万円
事業内容: バイタル測定機器を中心とした医療機器製造販売事業
株主: 株式会社スズケン
