企業のデジタルトランスフォーメーション(DX)推進やレガシーシステムの刷新が経営の最優先課題となる中、その足元を支えるITソリューションパートナーの存在感はこれまでになく高まっています。激化する市場環境の中で、確実に利益を出し続け、盤石な財務構造を構築している企業はどのような強みを持っているのでしょうか。本記事では、SCSKグループの中核企業として高品質なシステムインテグレーションを提供する株式会社クレヴァシステムズの第37期決算を分析し、同社の経営環境と将来性を深掘りしていきます。
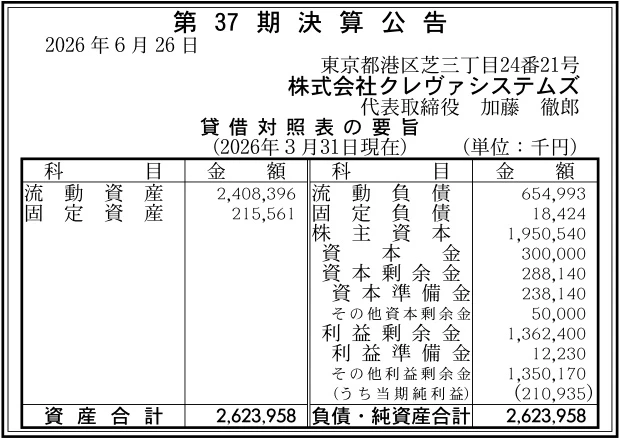
【決算ハイライト(第37期)】
| 資産合計 | 2,624百万円 (約26.2億円) |
|---|---|
| 負債合計 | 673百万円 (約6.7億円) |
| 純資産合計 | 1,951百万円 (約19.5億円) |
| 当期純利益 | 211百万円 (約2.1億円) |
| 自己資本比率 | 約74% |
【ひとこと】
第37期決算において、株式会社クレヴァシステムズは当期純利益211百万円を計上し、堅調で安定した収益力を維持しています。総資産約26億円に対して純資産が約20億円に達しており、自己資本比率が約74%という極めて強固で優れた財務体質を構築している点が際立ちます。大手ITサービス企業であるSCSKグループの強力な事業基盤と、長年培ってきた金融・製造・流通領域における高度なシステム開発技術が、この盤石な経営を力強く支えていると言えます。
【企業概要】
企業名: 株式会社クレヴァシステムズ
設立: 1989年(平成元年)9月18日
事業内容: 金融、製造、流通、サービス、通信分野等に向けたシステムインテグレーション、インフラ・クラウド基盤構築、システム運用・保守サポートの提供
https://www.crevasystems.co.jp/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔システムインテグレーション事業(金融・製造・流通・サービス分野向け)
顧客企業の業務課題に即したオーダーメイド型の業務システムやWebアプリケーションの開発を手掛けています。金融機関における勘定系・情報系システムから、製造業における生産管理システム、流通・サービス業向けの店舗管理・販売管理システムに至るまで、多岐にわたる業界の核心部分を支える高品質なソフトウェア開発を提供しています。
✔インフラ・クラウド基盤構築事業
各種業務システムが安定して稼働するためのITインフラ基盤の設計・構築を行っています。オンプレミス環境の構築にとどまらず、AWSやAzureなどのパブリッククラウドへの移行支援、ハイブリッドクラウド環境の最適化、さらには高度なセキュリティ要件を満たすネットワーク基盤の導入までを幅広くカバーしています。
✔システム運用・保守サポートサービス事業
構築したシステムやインフラ基盤の継続的な安定稼働を保証するための運用監視・保守サービスを実施しています。トラブル発生時の迅速な復旧支援や定期的なシステムメンテナンスを行うことで、顧客企業の日常業務におけるダウンタイムリスクを最小限に抑え、安心できるIT運用環境を長期間にわたり提供しています。
✔SCSKグループ連携ソリューション事業
親会社であるSCSK株式会社をはじめとするグループ各社との強固な連携のもと、大規模なエンタープライズ向けプロジェクトへの参画や先端ITソリューションの共同提供を行っています。グループが保有する最新の技術資産や先進的な開発フレームワークを活用することで、個別企業単独では対応が難しい大規模・高難度案件に対しても確実な遂行力を発揮しています。
【財務状況等から見る経営環境】
✔外部環境
日本のITサービス産業を取り巻く外部環境は、あらゆる産業においてデジタルトランスフォーメーション(DX)の推進が加速している背景を受け、システム投資意欲が極めて高水準で推移しています。特に、老朽化した既存基幹システムの刷新(レガシーマイグレーション)やクラウド移行、さらには業務効率化に向けたAI・RPAの導入ニーズは非常に旺盛であり、市場の案件需要は引き続き底固い状況にあると言えます。しかしながら、業界全体において専門知識を持つITエンジニアの慢性的な不足が深刻化しており、技術人材の確保や育成にかかるコストの上昇が進行しています。さらに、生成AIなどの急速な技術変革に伴う開発手法のシフトや、海外開発拠点との競争といった環境変化にも対応していくことが求められる局面を迎えています。
✔内部環境
同社の内部環境に目を向けると、1989年の設立以来35年以上にわたって積み重ねてきた多様な開発実績と、各特定業界に対する深い業務知見が大きな強みとなっています。東証プライム上場企業であるSCSK株式会社の100%子会社として確立された高い施工品質管理体制や情報セキュリティ基準は、顧客企業に対する絶大な信頼感につながっています。また、システム開発からインフラ構築、運用保守までをワンストップで完結できる技術体制を有しているため、プロジェクトの受託からアフターフォローまで一括して受注できる安定した収益モデルが構築されていると考えられます。
✔安全性分析
財務の安全性という観点から第37期決算の貸借対照表を分析すると、総資産2,624百万円に対して純資産が1,951百万円となっており、自己資本比率は約74%という極めて優秀で突出した高水準を達成しています。流動資産2,409百万円に対して流動負債は655百万円にとどまっており、流動比率は約368%と短期的な支払能力においても完璧な健全性を誇っています。固定負債も18百万円とごくわずかであり、実質的な無借金経営に近い堅実な資金管理が行われている状況が判明します。この分厚い自己資本と潤沢な流動性は、今後の先端技術への投資や人材採用、不測の経済ショックに対する強力なバッファーとして機能するでしょう。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、SCSKグループの100%出資企業であることによる絶大な社会的信用力と、自己資本比率約74%という極めて強固な財務基盤です。創業以来35年以上にわたり蓄積されてきた金融・製造・流通分野での高度な技術ノウハウに加え、開発からインフラ、運用保守までを一貫して提供できる包括的な対応力が高い競合優位性を生み出しています。また、過度な負債に依存しない安全性の高い経営が行われているため、中長期的な視点での事業展開を安定して継続できる環境が整っています。
✔弱み (Weaknesses)
懸念される弱みとしては、労働集約的な側面を持つ受託開発やエンジニアリングサービスを中心としたビジネスモデルであるため、事業の拡大速度が自社エンジニアやパートナー技術者の採用数に依存しやすい点が挙げられます。IT業界全体で人材獲得争いが加熱する中、エンジニアの確保が計画通りに進まない場合には、潜在的な受注機会を逃してしまうリスクが存在します。また、自社独自のパッケージ製品やストック型サービスの比率を向上させることが、更なる利益率改善に向けた課題となる側面があります。
✔機会 (Opportunities)
事業を取り巻く大きな機会としては、国内企業におけるDX推進投資の更なる拡大と、クラウド移行・基幹システム刷新案件の急増が挙げられます。特に金融機関におけるデジタルチャネルの強化や、製造・流通業における供給網(サプライチェーン)のデジタル化など、高度なセキュリティと高い信頼性を要するシステム開発需要が高まっています。SCSKグループの総力を挙げたプロジェクト参画の機会が増加することも、同社の成長を加速させる強力な追い風となります。
✔脅威 (Threats)
外部環境における脅威としては、ITエンジニアの慢性的な不足に伴う採用費や外注費、人件費の高騰が挙げられます。これらのコスト増を加味した適切な受託単価への転嫁が進まない場合、プロジェクトの利益率が圧迫されるリスクが生じます。さらに、生成AIなどの導入に伴うシステム開発プロセスの急激な変革や、競合するSIerとの案件獲得競争が一段と激しさを増していることが懸念材料として挙げられます。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略においては、今期確保した当期純利益211百万円という手堅い利益水準をベースとしつつ、旺盛なDX需要を取り込む開発体制の強化が最優先課題になると考えられます。金融や製造、流通分野において高い収益性が見込まれる高付加価値プロジェクトへ経営リソースを集中的に投下することが有効です。また、労務コストや外注費の高騰を踏まえ、各プロジェクトの徹底的な採算管理を行うとともに、提供価値に見合った適正な受託単価への改定交渉を計画的に推し進めることが重要です。併せて、SCSKグループの知名度と安定した労働条件を前面に出し、優秀なエンジニアの獲得と即戦力化に向けた研修プログラムの充実に全力を注ぐことが求められると推測されます。
✔中長期的戦略
中長期的には、単なる労働量依存型の請負開発にとどまらず、顧客企業のビジネス変革を企画段階から牽引する「総合ITパートナー」としての地位向上を目指す戦略が期待されます。SCSKグループが保有する最新のクラウド技術やAI、データアナリティクス技術との連携を深め、特定業界に特化した高付加価値なソリューションパッケージや運用の仕組みを構築していくことが有効です。約74%の自己資本比率(純資産約20億円)という盤石な財務基盤を活用し、最先端技術領域での人材育成や自社IPの開発に果敢に投資を行うことで、時代の変化に即応できる高度IT集団へと進化を遂げていくものと考えます。
【まとめ】
今回の決算数値から、株式会社クレヴァシステムズは当期純利益211百万円を計上するとともに、自己資本比率約74%というきわめて健全で盤石な財務体質を保持している事実が明確に確認できます。そのため、長年にわたり蓄積してきた高度なシステムインテグレーション技術と、SCSKグループの一員としての絶大な社会的信用力は、拡大する企業のデジタル投資需要を捕捉する上で同社の最大の強みとなるでしょう。一方で、業界全体で深刻化するエンジニア不足や人件費の高騰といった構造的な課題への対応が不可欠となっています。今後は、開発プロセスの効率化と適正単価の維持に努めつつ、高付加価値なソリューション提供や高度人材の育成に注力することで、さらなる持続的成長を成し遂げていくものと考えています。
【企業情報】
企業名: 株式会社クレヴァシステムズ
所在地: 東京都港区芝三丁目24番21号 三田サンハイツ
代表者: 加藤 徹郎
設立: 1989年(平成元年)9月18日
資本金: 300百万円
事業内容: 金融、製造、流通、サービス、通信分野等に向けたシステムインテグレーション、インフラ・クラウド基盤構築、システム運用・保守サポートの提供
株主: SCSK株式会社(100%)
