首都東京の西側エリアにおいて、日々の通勤・通学からレジャー、都市間移動に至るまで、地域住民や来訪者の生活を足元から支え続けているのが京王バスです。全国的に路線維持や運転士確保の課題が叫ばれるバス業界において、強固なネットワークと高い運行効率を強みに堂々たる業績を叩き出しています。今回は同社の第25期決算公告を読み解き、11億円を超える当期純利益を創出した収益構造の背景や、約100億円の資産規模を誇る財務実態、そして今後のモビリティ戦略について深掘りしていきましょう。
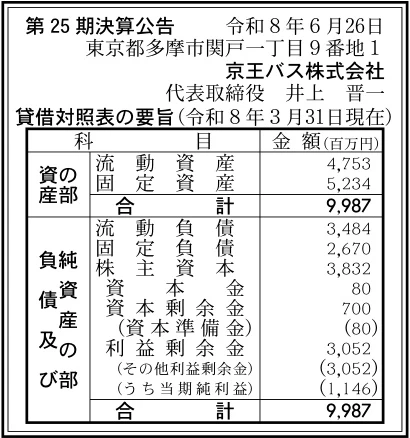
【決算ハイライト(第25期)】
| 資産合計 | 9,987百万円 (約99.9億円) |
|---|---|
| 負債合計 | 6,154百万円 (約61.5億円) |
| 純資産合計 | 3,832百万円 (約38.3億円) |
| 当期純利益 | 1,146百万円 (約11.5億円) |
| 自己資本比率 | 約38% |
【ひとこと】
京王グループのバス運行中核会社である京王バス株式会社の第25期決算は、当期純利益1,146百万円(約11.5億円)を計上し、自己資本比率は約38%となりました。資産規模約100億円に達する大規模な運行インフラを維持しながら、人流回復と高速バス・空港路線の好調を背景に10億円超の純利益を創出した点は圧巻であり、実効的な運行効率化と底堅い輸送需要が力強く結実した決算と言えます。
【企業概要】
企業名: 京王バス株式会社
設立: 2001年
事業内容: 一般乗合旅客自動車運送事業(路線バス・高速バス・空港連絡バス)、一般貸切旅客自動車運送事業、コミュニティバス等の運行受託
https://www.keio-bus.com/index.html
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔一般乗合路線バス事業
世田谷区、杉並区、中野区、新宿区、渋谷区といった都区内西部から、調布市、府中市、小金井市、国分寺市、八王子市などの多摩地域全域に及ぶ広大な路線網を運行しています。駅と住宅地、学校、商業施設、医療機関を有機的に結び、地域住民の毎日の通勤・通学・通院を支える不可欠な交通インフラとしての役割を担っています。
✔都市間高速バス・空港アクセスバス事業
バスタ新宿や渋谷マークシティ、八王子駅などを主要拠点とし、長野、山梨、富士五湖、東海、関西方面へ向かう長距離・中距離高速バス路線を運行しています。さらに、多摩地域や都区内主要駅と羽田空港・成田空港をダイレクトに結ぶ空港連絡バスを多数運行し、ビジネス出張や国内外の観光旅行客に快適で利便性の高い直行移動を提供しています。
✔自治体コミュニティバス受託運行事業
沿線自治体から委託を受け、「すぎ丸(杉並区)」「ハチ公バス(渋谷区)」「ちゅうバス(府中市)」「CoCoバス(小金井市)」など、多数のコミュニティバスの運行を担当しています。小型ノンステップバスなどを駆使して住宅街の狭隘路をきめ細かく巡回し、交通空白地域の解消と地域高齢者の移動支援に貢献しています。
✔貸切観光バス・特定輸送事業
一般団体旅行や学校行事、企業イベントなどに向けた観光貸切バスの運行を行っています。また、学校や企業の専用送迎バス運行の受託も手掛けており、顧客の多様な輸送ニーズに応じた柔軟な運行サービスを提供しています。
✔その他の事業や特徴
京王電鉄バスグループにおける運行実務の主力部隊として、最新の安全運転支援システムを備えた車両の導入や、高度な運行管理システムによる定時運行の確保に注力しています。地域に深く根ざした営業所体制と、電鉄系ブランドへの高い信頼性が強力な事業推進力となっています。
【財務状況等から見る経営環境】
✔外部環境
新型コロナウイルス感染症の5類移行以降、社会全体の経済活動や外出需要は完全に正常化し、インバウンド(訪日外国人旅行者)の急増も相まって、高速バスや空港連絡バスの座席需要は非常に活況を呈しています。一方で、バス業界全体は深刻な運転手不足に直面しており、いわゆる「2024年問題」に伴う時間外労働の上限規制への対応が急務となっています。加えて、軽油価格の高止まりやタイヤ・部品などの資材費高騰、さらには環境規制に対応した低公害車やEVバスの導入に伴う調達コストの増加など、運行コスト構造の急激な上昇圧力が継続している状況です。
✔内部環境
貸借対照表の数値を精査すると、資産合計は9,987百万円(約99.9億円)に達しており、その内訳は流動資産が4,753百万円、固定資産が5,234百万円とバランスの取れた資産構成を示しています。車両設備や営業所設備をしっかりと保有しながら、日々の営業運転を支える十分な流動資金を保持しています。負債総額は6,154百万円(流動負債3,484百万円、固定負債2,670百万円)であり、設備投資に伴う固定負債等を計画的に管理しています。純資産合計は3,832百万円であり、利益剰余金が3,052百万円まで蓄積されています。今期計上された当期純利益1,146百万円は純資産を大幅に押し上げる原動力となっており、本業の極めて高い収益創出力が浮き彫りとなっています。
✔安全性分析
財務の健全性の観点では、自己資本比率は約38%となっており、装置産業・インフラ企業として標準的かつ健全な水準を維持しています。流動資産4,753百万円に対して流動負債は3,484百万円であり、流動比率は約136%を確保しているため、短期的な支払い能力に不安はありません。また、当期純利益が11億円超と極めて高い利益率を達成していることから、借入金の元利金返済能力やキャッシュフローの創出力は極めて強固です。親会社である京王電鉄バスおよび京王グループ全体の強大な信用力も背景にあるため、財務面での安定性と資金調達の柔軟性は非常に高いレベルにあると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
最大の強みは、首都圏有数の人口稠密地帯である東京都区部西部から多摩地域を網羅する強固な路線バス運行網です。通勤・通学等の生活基盤に直結しているため、安定した基礎需要を恒常的に確保できています。さらに、バスタ新宿や渋谷というメガターミナルを起点とするドル箱の高速バス路線を多数運行している点や、長年の運行実績に基づく高い安全管理能力、そして京王ブランドがもたらす乗客からの厚い信頼感は他社に対する決定的な競争優位性となっています。
✔弱み (Weaknesses)
内部的な課題としては、業界全体の構造問題でもある運転手不足が運行拡大のボトルネックになりやすい点が挙げられます。ダイヤの維持や増便に制約が生じるリスクを常に抱えています。また、約52億円の固定資産を抱える重厚な事業基盤を持つため、車両の法定点検や更新費用、車庫施設の維持費といった固定費負担が大きく、燃料費の急激な高騰などが損益に直接響きやすい収益構造となっています。
✔機会 (Opportunities)
外部環境における好機としては、訪日外国人観光客の増加に伴う富士山エリアや信州・飛騨方面への観光高速バス需要の継続的な拡大が挙げられます。また、スマートフォンの普及に伴うMaaSアプリの浸透や、クレジットカードのタッチ決済などキャッシュレス決済の導入により、利便性向上による新規利用者の開拓が期待できます。さらに、沿線自治体における高齢化対応としてのコミュニティバス再編やオンデマンド交通の導入受託など、地域密着型モビリティの受託領域拡大のチャンスが広がっています。
✔脅威 (Threats)
懸念される脅威としては、少子高齢化の進展に伴う多摩ニュータウン等の一部地域における沿線人口の減少と、それに伴う生活路線の利用客減少が挙げられます。また、労働力不足による採用競争の激化と労務単価の上昇、さらには軽油価格の高止まりやEVバスへの移行に伴う充電インフラ等の設備投資負担は、中長期的な収益性を圧迫する潜在的な脅威と言えます。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、利益率の高い高速バスおよび空港連絡バス事業における収益最大化を徹底することが重要であると考えます。需要予測に基づくダイナミックプライシングの高度化や、Web予約プラットフォームの多言語対応を強化することで、国内外の旅行客からの座席単価と乗車率を限界まで引き上げる施策が有効です。また、一般路線バスにおいては、利用実績データの詳細な分析を通じて不採算路線のダイヤ適正化や系統再編を迅速に進め、限られた運転士リソースを高需要路線へ重点配置することが求められます。運転士の処遇改善や採用チャネルの多様化を進め、運行体制の安定化を図ることが収益基盤の維持・拡大に直結すると推測されます。
✔中長期的戦略
中長期的には、デジタル技術と自動化を融合させた「持続可能な次世代地域交通モデル」の構築が期待されます。自動運転バスの実証実験や特定ルートでの実用化を推進し、深刻なドライバー不足に対応しながら運行コストの劇的な低減を目指す戦略が有効です。また、京王電鉄の鉄道網や商業施設、グループポイントと連動した統合MaaSサービスを拡充し、沿線住民や観光客に対するシームレスな移動体験を提供することで、グループ全体の顧客生涯価値(LTV)向上に寄与することが重要です。さらに、EVバスの計画的導入を進めて脱炭素社会に対応し、環境先進企業としてのブランド価値を確立していくことが持続的成長の鍵になると考えます。
【まとめ】
第25期決算において京王バス株式会社は、当期純利益1,146百万円という極めて優秀な業績を達成し、自己資本比率約38%を維持しながら堅実な財務体質を構築していることが確認できました。多摩および都区内西部に広がる強固な路線網と新宿・渋谷発着の強力な高速バスネットワークは同社の最大の強みであり、インバウンドを含む観光・ビジネス移動の活況は大きな事業機会となっています。一方で、深刻な運転手不足やコスト高騰、将来的な沿線人口動態の変化といった構造的課題にも直面しています。そのため今後は、高速バスの収益力強化と生活路線のダイヤ最適化を推進しつつ、自動運転やMaaSなどのデジタル技術を積極的に導入することで、地域社会に不可欠な公共交通としての持続的成長を実現していくものと考えています。
【企業情報】
企業名: 京王バス株式会社
所在地: 東京都多摩市関戸一丁目9番地1
代表者: 代表取締役 井上 晋一
設立: 2001年11月
資本金: 80百万円
事業内容: 一般乗合旅客自動車運送事業(路線バス・高速バス・空港連絡バス)、一般貸切旅客自動車運送事業、コミュニティバス等の運行受託
株主: 京王電鉄バス株式会社
