地域経済におけるキャッシュレス化の進展や消費行動の多様化に伴い、地方銀行系クレジットカード会社が果たすべき役割はますます高度化しています。今回は、群馬県前橋市に拠点を置き、東和銀行グループの決済事業の中核を担う「東和カード株式会社」の第37期決算を取り上げます。Visa、Mastercard、アメリカン・エキスプレスの3大国際ブランドを武器に、地域密着の決済インフラを支える同社の財務状況と今後の事業戦略を深掘りしていきましょう。
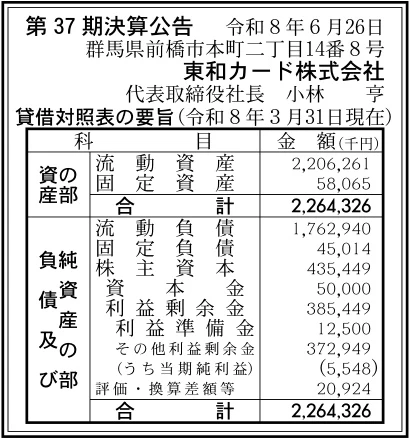
【決算ハイライト(第37期)】
| 資産合計 | 2,264百万円 (約22.6億円) |
|---|---|
| 負債合計 | 1,808百万円 (約18.1億円) |
| 純資産合計 | 456百万円 (約4.6億円) |
| 当期純利益 | 6百万円 (約0.1億円) |
| 自己資本比率 | 約20.2% |
【ひとこと】
東和カード株式会社は、東和銀行グループのクレジットカード会社として、Visa・Mastercard・AMEXのマルチブランドカード発行や加盟店決済インフラの提供を手掛けています。第37期決算では、総資産約22.6億円に対して当期純利益6百万円を計上し、自己資本比率は約20.2%を維持しています。地域密着の銀行系カード会社として、キャッシュレス決済の普及と加盟店支援を軸とした着実な事業運営がうかがえます。
【企業概要】
企業名: 東和カード株式会社
設立: 1989年8月9日
事業内容: クレジットカード業務、金銭の貸付(キャッシング・ローン)、保証業務、信用調査、加盟店向けキャッシュレス決済端末の導入支援および決済代行業務
https://www.towacard.co.jp/index.html
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔個人向けクレジットカード発行・会員サービス事業
個人顧客を対象に、日常生活から旅行、ビジネスに至る幅広いシーンで利用できるクレジットカードの発行および付帯サービスの提供を行っています。国際ブランドとしてVisaやMastercardに加え、アメリカン・エキスプレスとの提携カードを発行しており、一般カードからゴールドカード、プラチナカードまで多様なラインナップを展開しています。東和銀行の口座と連動した利便性の高い決済手段を提供することで、地域住民の快適なキャッシュレスライフスタイルを強力にサポートしています。
✔法人・個人事業主向けビジネスカード事業
地元の中小企業や個人事業主を対象に、「東和カードゴールドビジネス」や「東和カード一般ビジネス」などの法人専用カードを発行しています。経費支払いや出張費用の精算をカード決済に一本化することで、経理業務の合理化や事務コストの削減、キャッシュフロー管理の効率化を実現しています。さらに、利用限度額の柔軟な設定や各種ビジネスサポート特典を付加し、地域企業の経営基盤強化に貢献しています。
✔加盟店向けキャッシュレス決済インフラ提供事業
地域の小売店や飲食店、サービス事業者に対し、クレジットカードをはじめとする多彩な決済手段を取り扱うための加盟店開拓および端末機の設置・運用支援を行っています。「CAFIS-Arch」や「PAYGATE Station」など、据置型からモバイル型まで最新の決済端末を取り揃え、Visa・Mastercardのタッチ決済、各種電子マネー、QRコード決済、銀聯(UnionPay)への対応をワンストップで実現しています。条件に応じた端末の無償設置提案などを通じて、地域店舗のインバウンド対応やレジ業務の効率化、防犯対策を推進しています。
✔金銭貸付・ローン・信用保証業務
カード会員向けのキャッシングサービスやカードローン機能の提供を通じて、個人の突発的な資金需要や季節資金ニーズに柔軟に対応しています。関東財務局長登録の貸金業者として厳格なコンプライアンス体制と貸金業法を遵守し、適正な金銭の貸付と与信管理を実施しています。また、東和銀行グループの各種個人向け融資における信用保証業務や信用調査業務も手掛け、グループ全体の金融仲介機能の補完とリスク管理の一翼を担っています。
✔東和銀行および三菱UFJニコスとの強力なアライアンス
株式会社東和銀行、三菱UFJニコス株式会社、東和銀リース株式会社が主要株主として参画しており、金融グループのネットワークと大手決済プロセッサーの高度なノウハウが融合した運営体制を構築しています。東和銀行の各営業店を通じた会員・加盟店獲得ルートと、三菱UFJニコスの堅牢な決済処理基盤・不正検知システムを活用することで、地域密着でありながら全国水準の高度なセキュリティと安定したオペレーションを提供しています。
【財務状況等から見る経営環境】
✔外部環境
キャッシュレス決済市場を取り巻く外部環境は、政府の推進施策やタッチ決済の急速な普及、インバウンド観光需要の回復などを背景に、決済取扱高そのものは中長期的な拡大基調が続いています。一方で、コード決済事業者や大手フィンテック企業の台頭により、決済手数料率の引き下げ競争が激化しています。また、割賦販売法の改正に伴うセキュリティ対策の高度化やクレジットカード不正利用対策への投資要請が強まっており、カード会社のシステム運用コストは増加傾向にあります。さらに、金利環境の変化に伴う資金調達コストの上昇リスクも重なり、取扱高の伸長と採算性の確保をいかに両立させるかが重要な経営課題となっています。
✔内部環境
同社は1989年の設立以来、東和銀行グループの一角として群馬・埼玉エリアを中心に強固な顧客基盤を築いてきました。Visa・Mastercard・AMEXの3大ブランドを網羅する柔軟な商品構成と、三菱UFJニコスとの連携による安定した業務処理能力は同社の大きな強みです。また、加盟店向けの端末導入支援から日々の売上照会Webサービスに至るまで、地域事業者に寄り添ったきめ細やかなサポート体制を確立しています。一方で、少数精鋭の組織であることから、大規模なプロモーションや自前の独自システム開発には一定の制約が存在するため、グループリソースの最大活用が不可欠な体制となっています。
✔安全性分析
第37期決算の貸借対照表によれば、資産合計2,264百万円に対して純資産合計は456百万円を計上しており、自己資本比率は約20.2%となっています。会員への立替払金や加盟店への未払金が流動資産・流動負債の大部分を占めるカード会社の財務構造において、約20.2%の自己資本比率は安定した財務健全性を維持している状態を示しています。資本金50百万円に対して利益剰余金が385百万円まで積み上がっており、過去からの着実な内部留保の蓄積が確認できます。当期純利益6百万円を確保し、固定負債も45百万円と小さく抑えられていることから、短期的な資金繰りおよび業務運営の安全性は十分に保たれていると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、東和銀行グループとしての高い地域的信用力と、同行の支店網を通じた顧客基盤への直接的なアプローチ力にあります。これに加え、国内でも珍しいVisa、Mastercard、アメリカン・エキスプレスの3大ブランドを取り揃えた多彩なカード発行体制を有しています。また、三菱UFJニコスとの資本・業務提携による堅牢な決済インフラ基盤と、CAFIS-Arch等の多機能端末を迅速に供給できる加盟店対応力も保持しています。自己資本比率約20.2%を維持し、長期的な黒字経営を継続している安定性も強固な経営基盤となっています。
✔弱み (Weaknesses)
事業展開エリアが東和銀行の営業基盤である群馬県や埼玉県を中心とする地域に特化しているため、市場規模の拡大ペースが地域経済の動向に依存しやすい構造となっています。また、メガバンク系や全国規模のネット系カード会社と比較すると会員規模が小さく、スケールメリットを活かしたポイント還元率の引き上げや大規模広告展開には限界があります。さらに、加盟店手数料の低廉化傾向や決済セキュリティ対策に伴う経常コストの増大が、収益率を圧迫しやすい構造的な課題として存在します。
✔機会 (Opportunities)
地域の中小小売店や宿泊施設、医療機関におけるキャッシュレス決済やタッチ決済の導入ニーズは依然として底堅く、加盟店網をさらに拡大する好機が続いています。また、地方都市へのインバウンド観光客の増加に伴い、外資系カードや銀聯カードの決済取扱高の拡大が期待されます。さらに、地域の中小企業や個人事業主におけるDX推進やインボイス制度対応を背景に、経費精算を効率化するビジネスカードや立替決済サービスの需要が一段と高まっています。
✔脅威 (Threats)
スマートフォン決済アプリや後払い決済(BNPL)など、多様な新興決済プレイヤーの台頭による顧客獲得競争の激化は継続的な脅威です。また、巧妙化するクレジットカードの不正利用やフィッシング詐欺への対策費用が増大し、利益率に影響を与える懸念があります。さらに、金利の上昇局面に移行した場合、カード会員向け融資の原資調達コストが増加し、利ざやが縮小するリスクについても注視する必要があります。
【今後の戦略として想像すること】
✔短期的戦略
足元の戦略としては、東和銀行の営業店との連携を一段と強化し、地域の法人・個人事業主に対するビジネスカードのクロスセルと加盟店決済端末の導入提案を加速させることが極めて重要であると考えます。特に、インボイス制度や電子帳簿保存法への対応に悩む地元企業に対し、カード決済による経理自動化ソリューションを積極的に提案することが有効です。また、端末機の無償設置キャンペーン等をテコにして地域の医療機関や地域密着型店舗の新規開拓を進め、決済取扱高の底上げを図ることが求められます。さらに、加盟店向けのWeb明細サービスやセキュリティ啓発を徹底し、運用効率化と不正防止を両立させていく方針が現実的であると推測します。
✔中長期的戦略
中長期的には、東和銀行グループの総合金融プラットフォームと一体となった「地域包括型デジタル決済エコシステム」の構築を目指すことが期待されます。具体的には、銀行アプリと東和カードの連携を深め、利用明細の即時確認やポイントプログラムの地域還元機能など、地元に密着した付加価値サービスを強化していくことが有効な戦略となります。また、東和銀リースとの協業による設備導入時の決済パッケージ提案や、自治体・商工会議所と連携した地域振興デジタル通貨・プレミアム商品券事業への参画など、決済データの利活用を通じた新たな収益源の創出を模索していくことが、持続的な企業価値向上に寄与するものと考えられます。
【まとめ】
今回の第37期決算において、同社は当期純利益6百万円を計上し、自己資本比率約20.2%という安定した財務水準と堅実な事業運営を維持していることを示しました。東和銀行グループの信用力とVisa・Mastercard・AMEXを網羅する商品力、そして三菱UFJニコスとの提携による堅牢なインフラは、地域決済を支える強固な競争優位性を形成しています。一方で、決済手数料の競争激化やセキュリティ投資の増大といった業界共通の課題にも直面しています。今後は、銀行営業店とのシナジーを最大限に発揮した法人向けビジネスカードの開拓や、地域密着型キャッシュレスソリューションの拡充を推進することで、地域経済の活性化とキャッシュレス社会の実現に大きく貢献していく企業であり続けると考えています。
【企業情報】
企業名: 東和カード株式会社
所在地: 群馬県前橋市本町二丁目14番8号
代表者: 代表取締役社長 小林 亨
設立: 1989年8月9日
資本金: 50百万円
事業内容: クレジットカード業務、金銭の貸付、保証業務、信用調査、その他関連業務
株主: 株式会社東和銀行、三菱UFJニコス株式会社、東和銀リース株式会社
