福岡・博多の地で半世紀以上にわたり、ハレの日の会食や職場の宴会を彩り続けてきた本格中華の代名詞「八仙閣」。今回は、西部ガスグループの食・生活関連事業の中核を担う株式会社八仙閣の第60期決算を詳しく読み解きます。厳しい外食市場の中で当期純利益250百万円という力強い黒字回復を果たした同社が、過去の累積損失を克服し、持続的な成長軌道を描くための戦略と展望を深掘りしていきましょう。
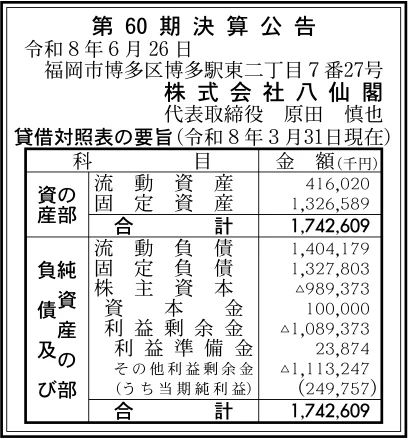
【決算ハイライト(第60期)】
| 資産合計 | 1,743百万円 (約17.4億円) |
|---|---|
| 負債合計 | 2,732百万円 (約27.3億円) |
| 純資産合計 | ▲989百万円 (約▲9.9億円) |
| 当期純利益 | 250百万円 (約2.5億円) |
| 自己資本比率 | 債務超過 |
【ひとこと】
今回公表された第60期の決算数値から、同社の力強い業績回復と直面する財務課題が見て取れます。当期純利益として250百万円の大型黒字を計上した一方で、過去の累積赤字により依然として債務超過の状態にあります。西部ガスグループの一員として福岡の本格中華を牽引してきた名門が、天神ワンビルへの出店やビアガーデン等の多角展開を通じてどのように財務健全化を進めていくのか注目されます。
【企業概要】
企業名: 株式会社八仙閣
設立: 1967年
事業内容: 本格中華料理店・レストランの運営、宴会・ブライダル事業、惣菜製造販売、テイクアウト・デリバリー事業、通信販売事業、FC飲食事業
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔旗艦店・大型宴会事業(博多本店・レストラン彩虹)
福岡市博多区博多駅東のランドマークである自社ビル「TERASO-I」内に位置する本店と「レストラン彩虹」を中心とした基幹事業です。少人数のプライベート会食から数百名規模の大型レセプションまで対応可能な大小様々な宴会場や個室を完備しており、企業の歓送迎会、周年記念パーティー、結納・顔合わせ、長寿のお祝いなど、人生の節目やビジネスにおける重要なシーンで選ばれ続けています。伝統的な北京料理・広東料理をベースに、最上階のVIPルーム「春庭楽」での特別コースなど、高級感と格式を備えた本格中華料理を提供することで、地域における強固な顧客基盤を確立しています。
✔郊外型ファミリー中華レストラン事業(春日・志免・今宿・新宮)
福岡都市圏の主要ベッドタウンである春日市、粕屋郡志免町、福岡市西区今宿、糟屋郡新宮町に展開するロードサイド型および駅前型の中華レストラン事業です。広々とした駐車場やゆったりとしたテーブル席、個室宴会スペースを備え、ファミリー層の日常的な外食から親族の集まり、地域の団体宴会まで幅広い日常・準ハレの日需要を吸収しています。平日限定のお得なセレクトランチや週替わりおかず、季節限定の麺類メニューなどを積極的に展開し、地域密着型レストランとしての高いリピート率を維持している点が特徴です。
✔都市型テイクアウト・中食・デリバリー事業
多様化するライフスタイルや中食需要の拡大に対応するため、店舗外での食体験を提供する事業を強化しています。2025年には天神地区の新たなランドマークである「ONE FUKUOKA BLDG.(ワンビル)」内にテイクアウト専門店「天神ワンビル店」を出店し、都心のオフィスワーカーや来街者に向けた本格中華惣菜やお弁当の提供を開始しました。また、会議用や慶弔用の上質なお弁当の配達サービス、出前館やUber Eatsなどのデリバリープラットフォームを活用した商品供給を行い、店舗のキャパシティに依存しない新たな収益の柱を構築しています。
✔季節催事・大型ビアガーデン・EC通信販売事業
季節ごとのイベント需要を確実に捉える催事事業として、夏季には福岡の風物詩である「天神スカイビアテラス」や「八仙閣TERASOビアガーデン」を運営し、本格中華ビュッフェと飲み放題を提供する大規模な集客イベントを展開しています。予約者数が数万人規模に達する人気コンテンツとなっており、夏季の収益押し上げに大きく寄与しています。さらに、年末年始に向けては長年培った技術を結集した「八仙閣の中華おせち」を自社通販サイトや百貨店ルートで販売しており、早期割引施策などを通じて全国へ販路を拡大しています。
✔西部ガスグループ連携およびFC飲食・カフェ事業
西部ガスホールディングス株式会社の100%子会社として、グループの保有する不動産開発や生活関連サービスとの連携を深めています。また、中華料理の単一業態にとどまらず、新たな収益機会の創出を目指して「韓丼・北九州黒崎店」「韓丼・福岡空港南店」といったファストカジュアル業態のフランチャイズ展開や、本店ビル1階における「カフェ オトミレ」の運営など、多様な飲食ニーズに応えるマルチブランド戦略を推し進めています。
【財務状況等から見る経営環境】
✔外部環境
外食産業を取り巻くマクロ環境は、人流の活発化やインバウンド観光客の急増に伴い、会食や宴会に対する需要が本格的な回復傾向を示しています。特に福岡・博多エリアにおいては、「天神ビッグバン」や「博多コネクティッド」といった大規模都市再開発が進展しており、都心部の活性化に伴うオフィス需要や観光需要の増大は極めて大きな追い風となっています。一方で、食材原材料費や光熱費の高止まり、さらには深刻な人手不足に伴う採用コスト・人件費の上昇が利益を圧迫する要因として継続しています。また、企業の宴会文化そのものが二次会の減少や小規模化など構造的に変化している点も、大型店を運営する上での重要な外部要因として注視する必要があります。
✔内部環境
同社の内部環境に目を向けると、1967年の創業以来約60年にわたって培われてきた「福岡の中華といえば八仙閣」という圧倒的なブランド認知度と、従業員数330名を抱える熟練した調理・接客スタッフの組織力が最大の無形資産となっています。博多駅至近の自社ビルをはじめとする充実した設備インフラを保有しており、大型宴会から個食まで柔軟に対応できるオペレーション能力を備えています。さらに、西部ガスグループという盤石な親会社の存在により、資金融通や不動産活用、グループ内での相互送客など、独立系飲食店では得られない強力な経営サポート基盤が整っている点も強みです。
✔安全性分析
第60期決算公告における財務数値を精査すると、資産合計1,743百万円に対し、負債合計が2,732百万円となっており、純資産合計は▲989百万円と債務超過の状態にあります。過去の感染症拡大期等における営業制限や固定費負担によって積み上がった累積赤字(その他利益剰余金▲1,113百万円)が重荷となっている状況です。しかしながら、当期においては250百万円の当期純利益を計上しており、営業活動によるキャッシュ創出力が力強く回復していることが確認できます。固定資産1,327百万円を保有し、親会社である西部ガスホールディングスの全面的な支援体制があるため、短期的な資金繰り破綻のリスクは極めて低く、現在は本業の稼ぐ力を通じて債務超過の解消へと向かう重要な再建フェーズにあると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
最大の強みは、地域社会に深く浸透した圧倒的なブランド力と、博多本店をはじめとする福岡都市圏の要所に展開された充実した店舗ネットワークにあります。大規模な宴会場と高品質な個室空間を兼ね備えた施設力は、他の中小中華店やホテルレストランとの差別化要因となっています。また、西部ガスグループの100%子会社という強固な信用力を背景に、食材の一括調達や安定した雇用環境を維持できる組織基盤を有しています。さらに、レストラン運営のみならず、大型ビアガーデン、テイクアウト、デリバリー、おせち通販など、季節やトレンドに合わせた多面的な販売チャネルを確立している点も優れた強みです。
✔弱み (Weaknesses)
一方で弱みとして挙げられるのは、過去の損失蓄積に起因する債務超過(▲989百万円)という財務構造の脆弱性と、2,732百万円に及ぶ重い負債負担です。金利上昇局面における財務コストの増加や、設備投資に対する慎重な判断が求められる状況にあります。また、大型店舗を中心としたビジネスモデルであるため、家賃や減価償却費、人件費といった固定費の比率が高く、客足の変動が損益に与えるインパクトが大きい構造を持っています。さらに、宴会や会食需要への依存度が高いことから、企業の交際費削減や宴会様式の変化に対して柔軟に対応しきれないリスクも内包しています。
✔機会 (Opportunities)
事業機会としては、天神ワンビルへの出店に代表される都心再開発の進展に伴う新たな顧客接点の獲得が挙げられます。天神・博多のオフィスワーカー増加や商業集積の加速は、日常的なランチ需要やテイクアウト惣菜の販売拡大に絶好の機会を提供します。また、国内外からの観光客やビジネス客の増加により、高級コース料理やVIP個室の利用ニーズが一段と高まっています。さらに、共働き世帯や単身世帯の増加を背景とした中食市場の拡大や、ECを活用した高級中華惣菜・おせち料理の全国配送など、店舗外売上を成長させる余地が豊富に存在しています。
✔脅威 (Threats)
事業を取り巻く脅威としては、外食業界全体で極めて深刻化している調理師やサービススタッフの人手不足と、それに伴う人件費の高騰が挙げられます。適切な人材を確保できなければ、店舗の稼働率やサービス品質が低下する恐れがあります。加えて、食用油や豚肉、魚介類などの原材料価格の高騰、電気・ガス等のエネルギーコストの上昇は、利益率を直接的に圧迫する継続的なリスクです。また、ホテル中華やカジュアルな中華バル、デリバリー専門店など多様な競合業態の台頭や、若年層を中心とするアルコール離れ・会食離れといった消費行動の構造変化も注視していく必要があります。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略においては、第60期で達成した当期純利益250百万円という好調な収益モメンタムを維持し、利益剰余金のマイナスを最速で圧縮していくことが最重要課題になると考えます。具体的には、博多本店および郊外レストラン各店において、高付加価値な季節限定コースやハレの日向けプランの販売比率を高め、客単価の向上を推進することが有効です。また、天神ワンビル店でのテイクアウト事業のオペレーションを早期に確立し、都心部におけるブランド認知度の向上と安定した中食売上の獲得を図ることが重要となります。さらに、原材料の仕入れ見直しやメニューの効率化、予約管理・発注システムのデジタル化を進めることで、フードロスと人件費の削減を徹底し、利益率の一層の向上を図る取り組みが求められるでしょう。
✔中長期的戦略
中長期的な展望としては、大型宴会依存型の事業構造から、多様なライフスタイルに対応する「総合フードサービス企業」への構造転換を果たすことが望ましいと考えます。具体的には、天神ワンビル店で培ったノウハウを横展開し、都心商業施設や駅ナカ等への小型テイクアウト・デリバリー拠点の多店舗展開を推進することが成長の牽引役となるでしょう。また、自社ECサイトの強化や冷凍食品ブランドの立ち上げにより、八仙閣の伝統の味を家庭で手軽に楽しめる全国向けD2Cビジネスを育成することも有効です。さらに、親会社である西部ガスグループのまちづくり事業や商業施設開発と一体となった新規出店を推進しつつ、グループの資本支援や増資等を活用した抜本的な財務体質の健全化(債務超過の早期解消)を果たすことが、持続的な企業価値の向上につながると推測されます。
【まとめ】
今回公表された第60期の決算数値から、株式会社八仙閣は当期純利益250百万円を計上し、本業の収益力が劇的に回復していることが確認できました。約60年の歴史に裏打ちされた圧倒的なブランド力と充実した宴会インフラ、そして西部ガスグループの一員としての総合力は同社の最大の強みであり、福岡都市圏の再開発やインバウンド回復という強力な追い風を捉える好位置にあります。一方で、過去の損失蓄積による債務超過の解消や、原材料費・人件費の高騰への対応といった経営課題も依然として存在しています。そのため、今後は高付加価値な飲食サービスの提供による客単価向上と徹底したコスト管理を継続するとともに、天神ワンビル店をはじめとする中食・テイクアウト事業やEC展開を加速させ、早期の財務健全化と持続的な成長を実現していくことが重要であると考えています。
【企業情報】
企業名: 株式会社八仙閣
所在地: 〒812-0013 福岡県福岡市博多区博多駅東2-7-27 TERASO-I
代表者: 代表取締役 原田 慎也
設立: 1967年6月(昭和42年6月)
資本金: 100(百万円)(1億円)
事業内容: 飲食事業およびその他サービス業全般、惣菜の製造および販売、テイクアウト・デリバリー事業、通信販売事業、ブライダル事業
株主: 西部ガス株式会社(100%)
