「白木屋」や「魚民」、「目利きの銀次」など多彩な居酒屋ブランドを展開し、日本の外食産業を牽引してきた株式会社モンテローザの第36期決算が公開されました。外食業界を取り巻く環境が激変する中、居酒屋チェーンの雄として知られる同社は現在どのような財務状況と収益構造にあるのでしょうか。長年培った強固なブランド力と多業態展開の強み、そして債務超過からの脱却に向けた黒字転換の歩みについて、公開された決算公告から詳しく見ていきましょう。
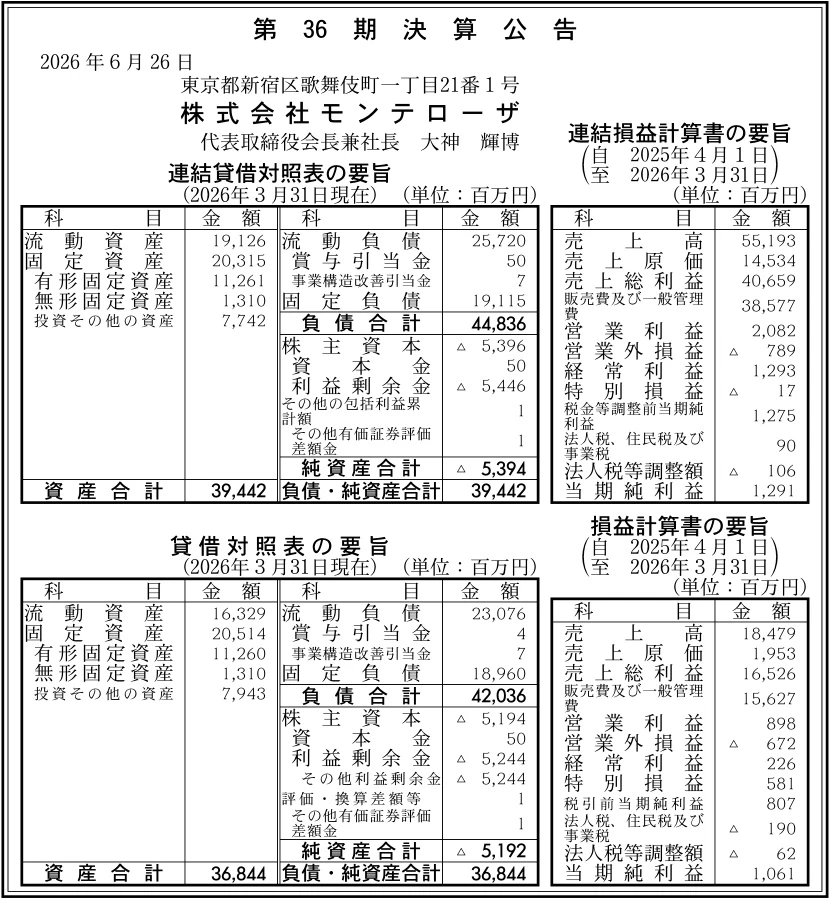
【決算ハイライト(第36期)】
| 資産合計 | 39,442百万円 (約394.4億円) |
|---|---|
| 負債合計 | 44,836百万円 (約448.4億円) |
| 純資産合計 | ▲5,394百万円 (約▲53.9億円) |
| 当期純利益 | 1,291百万円 (約12.9億円) |
| 自己資本比率 | 債務超過 |
【ひとこと】
株式会社モンテローザの第36期連結決算は、売上高55,193百万円に対し当期純利益1,291百万円を計上し、営業利益2,082百万円とともに確実な黒字化を達成しました。純資産合計は▲5,394百万円と債務超過の状態が続いていますが、着実な本業の回復により利益剰余金のマイナス幅を縮小させています。全国800店舗を超える強力な店舗網と多ブランド展開の強みを活かし、財務基盤の健全化に向けた力強い足取りが感じられる決算と言えます。
【企業概要】
企業名: 株式会社モンテローザ
設立: 1983年5月23日
事業内容: 居楽屋「白木屋」、のみくい処「魚民」、「目利きの銀次」、「山内農場」など33の多彩な飲食ブランドを全国に展開し、飲食事業を中心とするグループ傘下子会社の経営管理を手掛けています。
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔大衆・総合居酒屋事業(白木屋・笑笑・バリヤスサカバ等)
創業時からの伝統を持つ中核事業であり、「白木屋」「笑笑」「バリヤスサカバ」「白木屋×バリヤス酒場」などを全国の主要駅前や繁華街に展開しています。若者グループから会社員、ファミリー層まで幅広い顧客を対象に、豊富なフード・ドリンクメニューを圧倒的なリーズナブルさで提供しています。単にお酒を提供するだけでなく、「楽しい時間と空間を提供する場所」というコンセプトを掲げ、明るく活気のある店舗環境づくりを通じて、日常的な外食・宴会需要を強力に獲得しています。
✔和風・個室居酒屋事業(魚民・千年の宴・月の宴等)
落ち着いた空間で和食を楽しみたい層に向けた事業であり、「魚民」「千年の宴」「月の宴」「福福屋」などを展開しています。木目を基調とした洗練された和風デザインと、プライベート感を重視した個室・半個室空間を強みとしており、女子会や接待、家族連れの食事など多様なシーンに対応しています。鮮魚のお刺身や湯葉豆腐料理、郷土料理など、健康志向や本格的な和食ニーズに応えるメニュー構成により、ミドル・シニア層を含む幅広い顧客から高い支持を集めています。
✔専門特化型・産直居酒屋事業(目利きの銀次・山内農場・キタノイチバ等)
素材やテーマ性に特化した高付加価値型の居酒屋事業であり、「目利きの銀次」「山内農場」「キタノイチバ」「豊後高田どり酒場」などを展開しています。全国各地の漁港から仕入れる新鮮な魚介を卓上コンロで焼き上げる浜焼きスタイルや、自社養鶏場で育てたJAS認証地鶏「薩摩山内地どり」を用いた本格的な九州郷土料理など、専門性の高い食体験を提供しています。明確なコンセプトと産地直送の素材感を前面に打ち出すことで、目的性の高い来店客を惹きつけています。
✔お食事・新業態・ホテル事業(しゃぶ食べ・俺の店・からあげの鉄人・ホテルモンテローザ等)
総合居酒屋のノウハウを応用し、多様な食事ニーズやライフスタイルの変化に対応する事業群です。しゃぶしゃぶ食べ放題「しゃぶ食べ」や焼肉「俺の店」、テイクアウト・デリバリー需要も取り込む「からあげの鉄人」、ステーキ業態や寿司業態「魚銀」「魚民のすし」など、昼夜を問わず利用できる専門レストランを展開しています。さらに、群馬県太田市において「ホテルモンテローザ[楽天トラベルで確認]」を運営するなど、宿泊と飲食を融合させた複合的なサービス提供にも取り組んでいます。
✔その他の事業や特徴
最大の独自性は、居酒屋チェーンでありながら自社養鶏場(鹿児島県阿久根市・出水市、大分県豊後高田市)を保有し、JAS認証地鶏の生産・加工から店舗提供までを一貫して手掛ける六次産業化の推進にあります。また、全国47都道府県に820店舗を超える直営主体のネットワークを構築し、セントラルキッチンや一括調達による高いコストパフォーマンスを実現しています。さらに、30を超える多彩な業態ポートフォリオを持つことで、同一商圏内での立地特性に応じた柔軟なブランド転換を可能にしている点も強みです。
【財務状況等から見る経営環境】
✔外部環境
外食・居酒屋業界を取り巻く外部環境は、生活様式の多様化に伴う宴会需要の構造的変化や、若年層のアルコール離れなどにより、従来型の大規模居酒屋モデルが大きな変革を迫られています。これに加えて、円安や国際情勢を背景とした食材価格の高騰、エネルギーコストの上昇、さらには全国的な人手不足に伴う人件費の上昇が続いており、店舗運営コストへの圧力は極めて強い状況です。一方で、インバウンド観光客の増加や、プライベート感を重視した小規模宴会・日常的な食事利用のニーズは堅調に推移しています。消費者の節約志向と本物志向という二極化が進む中、単なる価格訴求にとどまらず、体験価値や専門性を兼ね備えた店舗づくりが生き残りの必須条件となっていると言える状況です。
✔内部環境
公開された損益計算書を確認しますと、売上高55,193百万円に対して売上総利益が40,659百万円に達しており、売上総利益率は約73.7%という高い水準を維持しています。販売費及び一般管理費を38,577百万円にコントロールした結果、営業利益2,082百万円(営業利益率約3.8%)、経常利益1,293百万円を計上し、最終的な当期純利益は1,291百万円の黒字を達成しました。これは、不採算店舗の整理や業態転換による収益構造の抜本的見直しが進んだこと、さらに自社養鶏事業などのサプライチェーン管理による原価抑制策が着実に実を結んでいる証左であると推測されます。
✔安全性分析
連結貸借対照表の数値を分析しますと、資産合計39,442百万円に対し、負債合計が44,836百万円となっており、純資産合計は▲5,394百万円(債務超過)となっています。過去の厳しい事業環境下で発生した累積損失により、利益剰余金が▲5,446百万円となっていることが主因です。流動資産19,126百万円に対して流動負債は25,720百万円であり、短期的な流動比率は約74.4%と慎重な資金管理が求められる水準にあります。しかしながら、当期において本業で20億円を超える営業利益と12億円を超える当期純利益を創出しており、営業キャッシュフローの創出能力は力強く回復しています。今後はこの黒字基調を維持し、着実に内部留保を積み増すことで債務超過の早期解消を図ることが最優先の財務課題であると考えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、創業以来培ってきた全国47都道府県に跨る820店舗以上の圧倒的な店舗網と、「白木屋」「魚民」「笑笑」などに代表される抜群のブランド知名度にあります。また、33もの多彩な業態を保有しているため、商圏や顧客層の変化に合わせて既存店舗をスピーディーに業態転換できる機動力を備えています。さらに、鹿児島県や大分県に自社養鶏場を保有し、JAS認証地鶏の生産から流通、調理までを一気通貫で管理する六次産業化サプライチェーンを確立している点も大きな強みです。これにより、高品質な食材をリーズナブルに提供しつつ、他社が模倣しにくい独自の付加価値と原価競争力を生み出していると推測されます。
✔弱み (Weaknesses)
一方で事業構造上の弱みとしては、連結純資産が▲5,394百万円と債務超過に状況であり、財務の健全性と資本のバッファが大きく毀損している点が挙げられます。流動比率も100%を下回っており、金利上昇局面における金融費用の増加や資金繰りの機動性に制約を受けるリスクを内包しています。また、直営店舗数が多いため、アルバイト従業員をはじめとする大規模な人員確保が必要であり、人件費の上昇や採用難がダイレクトに収益を圧迫しやすい構造となっています。さらに、総合居酒屋という業態自体が持つ「何でも揃うが専門性に欠ける」というイメージが、専門特化型飲食店を好む若い世代の集客において足かせになりやすい側面もあります。
✔機会 (Opportunities)
事業機会としては、インバウンド需要の継続的な拡大に伴い、日本固有の居酒屋文化を体験したい外国人観光客の取り込みが挙げられます。特に「目利きの銀次」や「山内農場」のような海鮮・和食・郷土料理業態は、訪日外国人にとって魅力的なコンテンツとなります。また、テレワークの定着や生活スタイルの変化に合わせて、昼間のランチ営業、カフェ利用、テイクアウトやデリバリー、さらには郊外型ファミリーレストラン需要へのシフトを加速させる好機でもあります。さらに、外食市場におけるDXの進展を背景に、モバイルオーダーやセルフレジ、配膳ロボットの導入を進めることで、劇的な人件費削減とオペレーション効率化を実現できる可能性が広がっていると考えます。
✔脅威 (Threats)
事業環境における最大の脅威は、長引く原材料費やエネルギーコストの上昇が飲食料品の仕入れ価格を継続的に押し上げることです。これに加えて、深刻化する少子高齢化と労働力不足により、パート・アルバイトの時給高騰や採用コストの上昇が恒常化する懸念があります。また、若年層を中心とする飲酒習慣の衰退や「家飲み」の定着など、夜間のアルコール需要そのものが中長期的に縮小傾向にあることも構造的な逆風です。さらに、大手回転寿司チェーンやファミレス、ファーストフード各社がアルコールや居酒屋メニューを強化する「ちょい飲み」市場の侵食など、業態の垣根を越えた激しい顧客争奪戦が展開されている点も警戒が必要です。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略においては、営業黒字の定着とキャッシュフローの最大化を最優先とし、債務超過額を着実に圧縮していくことが極めて有効であると考えます。具体的には、全店舗における採算性の徹底的な再評価を行い、不採算店舗の撤退や、より収益性の高い「目利きの銀次」「バリヤスサカバ」といった専門業態・低価格業態への転換を迅速に進めることが求められます。同時に、モバイルオーダーやタッチパネル決済の全店普及、仕込み作業の集中化などを通じて店舗オペレーションの省人化を推進し、人件費比率を抑制することが重要です。また、食材ロス削減やグループ調達力の強化による原価コントロールを徹底しつつ、インバウンド対応メニューの多言語化や平日ディナー帯の集客プロモーションを強化することで、既存店の客単価と客数を底上げしていく取り組みが有効であると推測されます。
✔中長期的戦略
中長期的な展望としては、従来の「総合居酒屋チェーン」から、食の多様なシーンを全方位で支える「総合フードサービス・ヘルスケア企業」へのビジネスモデルの構造転換を果たすことが重要になると考えます。具体的には、自社養鶏事業に代表される六次産業化の強みをさらに深化させ、高品質な地鶏や産直食材を強みとしたブランドの比率を高め、専門性と付加価値で勝負できる体制を確立することが不可欠です。また、夜間の居酒屋利用だけでなく、昼食需要や持ち帰り・通販事業、さらにはホテル事業とのシナジーを活かした滞在型飲食サービスの創出など、収益チャネルの多角化を進める方針が有効です。デジタル技術を活用した顧客ロイヤルティプログラムを構築し、グループ全33ブランド間での送客体制を整えるとともに、継続的な利益創出によって財務基盤を再構築し、健全な自己資本への復帰を成し遂げることが期待されます。
【まとめ】
株式会社モンテローザの第36期連結決算は、売上高55,193百万円に対し当期純利益1,291百万円を計上し、本業の確かな回復力と黒字化を明確に示す結果となりました。同社の最大の強みは、全国820店舗を超える強力な店舗網と33に及ぶ多彩なブランドポートフォリオ、そして自社養鶏場を有する六次産業化の調達力にあります。一方で、純資産合計が▲5,394百万円と依然として債務超過の状態にあり、財務体質の抜本的な健全化が最重要課題となっています。今後は、不採算店舗の業態転換や店舗DXによる生産性向上を徹底し、着実に利益剰余金を積み増していくことが不可欠です。そのため、高付加価値な専門業態へのシフトと収益源の多角化を加速させ、持続的な企業価値向上と財務基盤の早期正常化を実現していくものと考えています。
【企業情報】
企業名: 株式会社モンテローザ
所在地: 東京都杉並区梅里1-21-15 モンテローザ本社ビル
代表者: 代表取締役会長兼社長 大神 輝博
設立: 1983年5月23日
資本金: 50百万円
事業内容: 飲食事業を中心とする傘下子会社の経営管理、外食事業(居酒屋・レストランチェーン等の運営)、ホテル事業
